Autem vel eum iriure dolor in hendrerit in vulputate velit esse molestie consequat, vel illum dolore eu feugiat nulla facilisis at vero eros et dolore feugait.
Investir en location meublée requiert de mettre un minimum de mobilier à disposition du locataire. Explications sur cette obligation légale pour le bailleur et sur son fonctionnement dans le cadre d’une résidence services.
Le mobilier obligatoire pour une location meublée
Depuis la loi Alur de 2014, toute location meublée doit comporter un minimum d’ameublement. Il s’agit donc d’une obligation pour les loueurs en meublé non professionnels (LMNP) ou professionnels.
Dans le détail, le décret n° 2015-981 du 31 juillet 2015, toujours en vigueur à date de publication de cet article, fixe la liste suivante :
Literie comprenant couette ou couverture ;
Dispositif d’occultation des fenêtres dans les pièces destinées à être utilisées comme chambre à coucher (rideaux ou volets par exemple) ;
Plaques de cuisson ;
Four ou four à micro-ondes ;
Réfrigérateur et congélateur ou, au minimum, un réfrigérateur doté d’un compartiment permettant de disposer d’une température inférieure ou égale à – 6 °C ;
Vaisselle nécessaire à la prise des repas ;
Ustensiles de cuisine ;
Table et sièges ;
Etagères de rangement ;
Luminaires ;
Matériel d’entretien ménager adapté aux caractéristiques du logement.
Chaque location meublée doit donc mettre ces éléments d’ameublement à disposition des locataires. En cas de manquement, le bailleur peut se voir sanctionné. Plus précisément, la location sera considérée comme vide : le propriétaire sera alors soumis à un cadre réglementaire plus contraignant (durée de bail plus longue par exemple) et à une fiscalité des revenus fonciers moins favorable.
Découvrez les caractéristiques et atouts d’un investissement LMNP auprès de l’un de nos conseillers en gestion de patrimoine.
Résidence services : comment est gérée la question du mobilier ?
Dans le cadre d’un investissement LMNP en résidence services, le sujet du mobilier s’envisage un peu différemment. D’une part, l’ameublement des chambres de la résidence va souvent aller au-delà du strict minimum réglementaire. En résidence étudiante par exemple, il faudra prévoir un espace de travail. A plus forte raison, les résidences seniors et établissements d’hébergement pour personnes âgées dépendantes (EHPAD) requièrent un mobilier adapté. Il doit répondre aux exigences de ces catégories de locataires, souvent plus regardantes sur la qualité, ainsi qu’à leurs besoins, en particulier en EHPAD.
D’autre part, l’ameublement est pris en charge par l’exploitant de la résidence, avec qui vous signez un bail commercial. Autrement dit, vous n’avez pas à acheter vous-même les meubles. Le gestionnaire s’en occupe pour les investisseurs et le coût est comptabilisé dans le prix de l’acquisition. Il en sera de même lorsque le mobilier devra être renouvelé à l’avenir.
Vous souhaitez en savoir plus sur l’investissement LMNP en résidence services ? Nos conseillers sont à votre disposition.
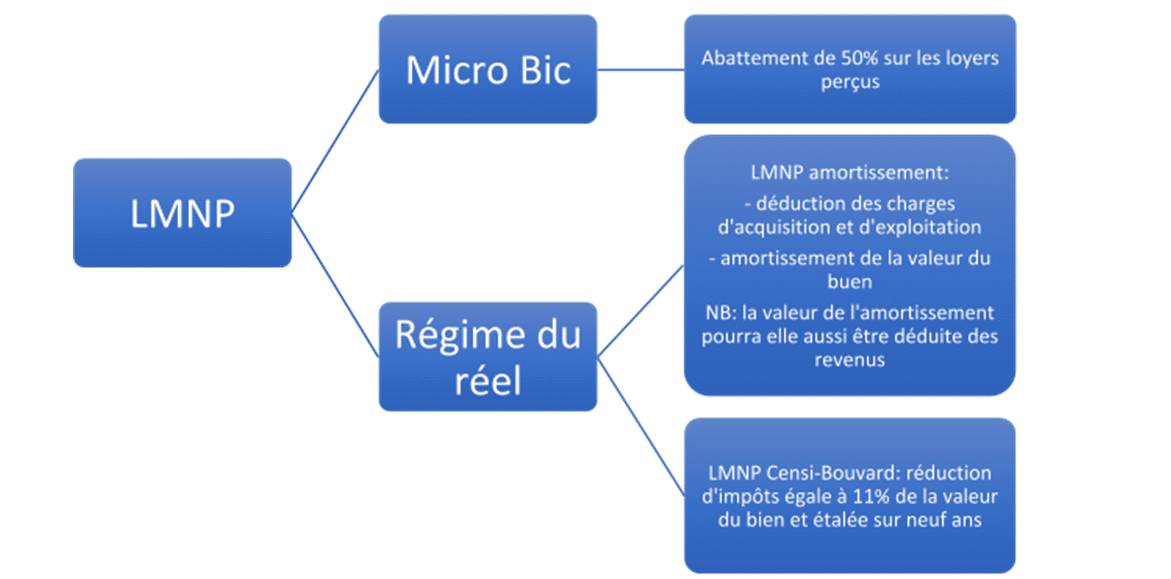
Quel que soit le type d’investissement LMNP choisi, le mobilier représente donc un coût supplémentaire pour le propriétaire bailleur. Néanmoins, celui-ci peut être amorti dans le temps. En effet, le prix du mobilier peut faire l’objet d’un amortissement comptable si vous optez pour le régime réel d’imposition. Ainsi, vous déduisez chaque année une partie du prix de vos revenus locatifs pendant une période de 7 ans. Cet amortissement vient s’ajouter à celui du prix du bien (hors valeur du foncier).
De la sorte, vous pouvez limiter drastiquement, voire annuler dans le meilleur des cas, la fiscalité sur vos revenus locatifs. Rappelons toutefois qu’il faut obligatoirement opter pour le régime réel d’imposition pour ce faire. Le régime micro-BIC, qui ouvre droit à un abattement forfaitaire de 50 % sur les recettes, ne permet pas de bénéficier de l’amortissement comptable.
LMNP et défiscalisation font-elles bon ménage ? Le point sur ce qu’il faut savoir en 3 questions/réponses pour tout comprendre à ce sujet.
Puis-je réduire mes impôts avec un investissement LMNP ?
La location meublée non professionnelle (LMNP) est-elle un bon moyen d’investir dans la défiscalisation immobilière ? A priori, la réponse est non. En effet, un investissement LMNP ne donne pas directement droit à une réduction d’impôt. A cet égard, l’avantage fiscal de la location meublée (voir plus loin) n’est pas comparable à la réduction d’impôt Pinel ou celle de la loi Denormandie. Ces dispositifs vous permettent de bénéficier d’une réduction d’impôt calculée selon un pourcentage du montant investi (travaux compris dans le cas du Denormandie). Il n’existe pas d’équivalent disponible via un achat en LMNP depuis la fin du dispositif Censi-Bouvard.
Néanmoins, il n’est pas totalement impossible de réduire son impôt sur le revenu via la location meublée. Plusieurs conditions doivent alors être remplies :
Opter pour le régime réel d’imposition des revenus locatifs ;
Générer un déficit foncier, soit un montant de charges supérieur à celui des recettes ;
Utiliser ce déficit foncier pour le déduire du revenu global imposable dans la limite de 10 700 € par an (avec possibilité de report sur les années suivantes).
Pour en savoir plus sur les avantages et inconvénients du LMNP, vous pouvez consulter nos conseillers en gestion de patrimoine.
L’objectif premier d’un investissement LMNP consiste à consacrer son épargne et/ou sa capacité d’endettement à l’achat d’un bien immobilier locatif. Et ce, afin de percevoir des revenus complémentaires réguliers. L’avantage de ce type de location, par rapport à un investissement locatif nu ou vide, repose sur sa fiscalité attrayante. En effet, la LMNP permet d’investir dans l’immobilier en évitant d’alourdir considérablement son impôt sur le revenu. Car le propriétaire bailleur va percevoir des revenus faiblement fiscalisés, voire non imposés : en cela, il peut donc espérer engranger des revenus défiscalisés. C’est en ce sens que l’on peut parler de défiscalisation LMNP, même si ce terme peut prêter à confusion.
Pour atteindre ce but, il convient d’opter pour le régime réel d’imposition. Il permet à l’investisseur de déduire l’ensemble des charges supportées au titre de l’investissement, dont les intérêts d’emprunt. Mieux encore, il ouvre droit à l’amortissement comptable du bien. Concrètement, le propriétaire-bailleur pourra déduire chaque année un pourcentage du prix du bien (hors valeur du foncier) et de la valeur du mobilier de ses revenus locatifs.
Dans le meilleur des cas, ce cumul de la déduction des charges et de l’amortissement comptable permettra de générer des revenus locatifs défiscalisés, voire un déficit foncier imputable sur le revenu global. Il ne s’agit toutefois pas d’une garantie. Le montage de l’opération doit être optimal afin d’atteindre ce but. Pour mettre toutes les chances de votre côté, vous pouvez solliciter l’accompagnement de nos conseillers en gestion de patrimoine.
Faut-il privilégier la défiscalisation ou la LMNP ?
Comme nous l’avons vu, l’investissement LMNP ne rentre pas véritablement dans la catégorie de la défiscalisation immobilière. Pour les investisseurs, la question peut donc se poser : entre défiscalisation et LMNP, que dois-je choisir ?
La réponse dépend avant tout de vos objectifs patrimoniaux. Si vous cherchez un placement à même de vous délivrer une réduction d’impôt immédiate et courant sur plusieurs années, il sera plus cohérent de se tourner vers la défiscalisation immobilière. Il ne faut toutefois pas négliger les fondamentaux de votre investissement immobilier sous prétexte que celui-ci s’accompagne d’une réduction d’impôt. Rappelons également que la plupart des dispositifs en place prévoient des contraintes (localisation, plafonds de loyers, plafonds de ressources du locataire) ou encore une part conséquente de travaux à réaliser dans le cadre du dispositif Denormandie. Enfin, attention aux changements apportés à la loi Pinel, et notamment la diminution de son avantage fiscal (hors dispositif Pinel+ plus contraignant).
De la même manière, la location meublée non professionnelle doit s’envisager avant tout comme un investissement immobilier à part entière. Il doit permettre de construire un patrimoine à même de générer des revenus complémentaires sur le long terme. Différentes formes d’investissement peuvent s’envisager, dont l’achat d’un ou plusieurs lots dans une résidence de services (EHPAD, résidences étudiantes, etc.). Il faut alors être attentif à la sélection du bien ainsi qu’à celle du gestionnaire de la résidence. Pour investir dans les meilleures conditions, et bien appréhender tous les paramètres de la LMNP, il est recommandé de faire appel à un conseiller en gestion de patrimoine.
Proposée par les parlementaires dans le cadre du projet de Budget 2024, la réforme fiscale du LMNP a été écartée par le gouvernement. Celle-ci aurait contribué à alourdir l’imposition des investisseurs, en prenant en compte l’amortissement dans le calcul de la plus-value imposable à la revente.
Le gouvernement rejette le durcissement de la fiscalité LMNP
Les investisseurs en location meublée non professionnelle (LMNP) peuvent souffler. En effet, ils ne subiront pas un relèvement de leur fiscalité à partir de 2024. Un amendement au projet de loi de finances pour 2024 (PLF 2024) adopté par la commission des Finances de l’Assemblée nationale prévoyait pourtant une réforme fiscale du LMNP en ce sens. Mais il n’a pas été retenu dans la version du texte validée mercredi 18 octobre 2023 à l’aide du 49-3.
Concrètement, l’amendement proposait la réintégration de l’amortissement comptable dans le calcul de la plus-value imposable à la revente d’un investissement en LMNP. Autrement dit, les sommes déduites en cours de location au titre de l’amortissement comptable du bien auraient été ajoutées au prix de revente réel. Le montant de la plus-value imposable aurait alors été rehaussé significativement et l’imposition de ce gain lourdement augmentée en conséquence.
N’ayant pas été retenue par le gouvernement à l’issue de la première lecture du PLF 2024 par l’Assemblée nationale, la réforme fiscale du LMNP ne devrait donc pas s’appliquer dans l’immédiat. Notons toutefois que l’examen du projet de loi n’est pas terminé : un revirement de situation ne peut pas être catégoriquement exclu.
Cependant, il semblerait que l’exécutif soit plus enclin à mettre en œuvre une refonte globale de la fiscalité de l’investissement locatif. Celle-ci pourrait chercher à aligner, ou du moins rapprocher, les régimes fiscaux de la location vide et de la location meublée. D’après de récentes déclarations du ministre du Logement Patrice Vergriete, cette “réforme globale de la fiscalité locative” pourrait faire partie du PLF pour 2025.
L’investissement LMNP est-il adapté à vos projets patrimoniaux ? Prenez contact avec nos conseillers pour en savoir plus.
En préservant, pour le moment, le mécanisme de l’amortissement comptable, le gouvernement maintient un dispositif particulièrement intéressant pour les investisseurs. Dans la pratique, les bailleurs en meublé peuvent choisir entre deux régimes fiscaux : le micro-BIC, qui procure un abattement forfaitaire de 50 % sur les revenus locatifs, et le régime réel, qui ouvre droit à l’amortissement. Le régime réel d’imposition s’applique obligatoirement seulement si les revenus locatifs excèdent 23 000 € par an et représentent plus de la moitié des revenus de l’investisseur.
Dans les faits, l’amortissement correspond à la déduction fiscale d’une fraction de la valeur du bien (hors terrain) et du mobilier. Chaque année, un pourcentage est retenu et le montant ainsi obtenu est déduit des revenus locatifs imposables. De la sorte, le bailleur génère des recettes qui échappent en grande partie à l’impôt.
En plus de l’amortissement comptable, le régime réel d’imposition permet de déduire les charges effectivement supportées par l’investisseur LMNP, ainsi que les intérêts d’emprunt. En additionnant l’amortissement, les charges réelles et les intérêts d’emprunt, le bailleur obtiendra le plus souvent une déduction fiscale supérieure à l’abattement forfaitaire de 50 % proposé en régime micro-BIC. Dans le meilleur des cas, il pourra même effacer entièrement la fiscalité sur ces revenus locatifs et bénéficier du report des charges non déduites sur les années suivantes.
Pour plus d’informations sur les atouts fiscaux de l’investissement LMNP, vous pouvez prendre contact avec nos conseillers.
Plus-values immobilières : pas de changements… pour le moment ?
Compte tenu de la décision du gouvernement de ne pas changer le cadre fiscal du LMNP en profondeur, l’imposition des plus-values immobilières n’évoluera pas, semble-t-il, en 2024. En l’état, les mêmes règles s’appliquent aux locations vides et aux locations meublées relevant du LMNP. Elles prévoient des abattements progressifs pour durée de détention, avec exonération d’impôt sur le revenu au bout de 22 ans. Les prélèvements sociaux sont quant à eux purgés après 30 ans de détention.
Pour autant, le répit pourrait être de courte durée. En effet, après une période de stabilité fiscale depuis la dernière réforme entrée en vigueur en 2013, le sujet de la fiscalité des plus-values immobilières revient avec plus d’insistance dans le débat politique. L’année dernière par exemple, le Sénat avait voté sa propre réforme visant à imposer les plus-values à la flat tax de 30 %. Ce texte n’avait pas été retenu par le gouvernement. Néanmoins, dans la perspective d’une refonte globale de la fiscalité des investissements locatifs évoquée par le ministre du Logement, il y a fort à parier que ce sujet reviendra sur le devant de la scène. Affaire à suivre…
La création d’une SCI peut s’avérer pertinente pour la gestion de son patrimoine immobilier. Mais SCI et LMNP font-elles bon ménage ? Eléments de réponse ci-dessous.
SCI et LMNP : dans quelles conditions le cumul est-il envisageable ?
Plutôt connue du grand public, la société civile immobilière (SCI) permet de s’associer afin de constituer et gérer un patrimoine immobilier collectivement. En théorie, une SCI ne doit pas exercer d’activité commerciale. De fait, cela tend à exclure une activité de location meublée. Ainsi, la SCI est peu compatible avec une activité de location meublée non professionnelle (LMNP).
Toutefois, il existe des cas spécifiques dans lesquels il est possible de cumuler SCI et LMNP. Mais plusieurs conditions doivent alors être respectées :
L’activité LMNP ne doit pas générer plus de 23 000 € de recettes annuelles ;
Elle ne doit être exercée qu’à titre occasionnel, avec des locations de courte durée espacées dans le temps par exemple ;
Les revenus de la LMNP ne doivent pas représenter plus de 10 % du chiffre d’affaires de la SCI.
Si ces critères, assez restrictifs, sont bien respectés, il est envisageable de cumuler SCI et LMNP. Plus précisément, il sera possible de bénéficier des atouts de la location meublée non professionnelle, notamment en ce qui concerne sa fiscalité, dans le cadre d’une société civile immobilière imposée à l’impôt sur le revenu (SCI à l’IR).
Dans le cas contraire, la SCI passera sous l’impôt sur les sociétés (SCI à l’IS) et l’activité sera considérée comme une location meublée professionnelle (LMP). A noter que le passage de la SCI à l’IS est irréversible.
Pour mieux comprendre l’investissement en LMNP dans ses moindres détails, faites appel à l’expertise de nos conseillers en gestion de patrimoine.
Investir en location meublée professionnelle dans le cadre d’une SCI à l’IS inclut de nombreux changements par rapport à un investissement LMNP. En premier lieu, la tenue d’une comptabilité précise est exigée : cela est obligatoire pour toute SCI à l’IS.
En termes d’imposition des revenus, la donne change sensiblement. Une SCI à l’IS fait l’objet d’une fiscalité à deux étages, au niveau de la société civile et à celui des associés de la SCI. La SCI est ainsi soumise à l’impôt sur les sociétés au taux fixe de 25 %. Il est néanmoins possible de bénéficier d’un taux de 15 % sur la part des bénéfices inférieure à 42 500 € si 3 conditions sont remplies :
Le chiffre d’affaires hors taxes est inférieur à 10 millions d’euros par an ;
Le capital social est entièrement libéré ;
Il est détenu à au moins 75 % par des personnes physiques.
En ce qui concerne les associés de la SCI, les dividendes perçus sont taxés à hauteur de la flat tax, un prélèvement forfaitaire libératoire (PFL) de 30 %, prélèvements sociaux inclus.
Ce type de montage a cependant des avantages à faire valoir, comme la possibilité d’imputer le déficit foncier généré par les investissements sur le revenu global de la SCI. De même, le régime fiscal des plus-values professionnelles, qui s’applique dans ce cas, peut donner droit à une exonération partielle ou totale selon le montant des recettes.
Nos conseillers en gestion de patrimoine peuvent vous accompagner dans votre prochain investissement immobilier et vous guider vers les placements les plus adaptés à vos objectifs.
En définitive, marier SCI à l’IR et LMNP semble peu adapté pour mener un investissement en location meublée de longue durée. Par exemple, la restriction limitant l’activité à des locations de courte durée proscrit l’investissement dans des résidences de services. De même, la contrainte selon laquelle les recettes LMNP ne doivent pas excéder 10 % du chiffre d’affaires de la SCI représente une limite importante.
Si vous ne souhaitez pas basculer sous le régime du LMP en SCI à l’IS, il conviendra alors d’explorer des alternatives. Par exemple, il est possible d’investir en LMNP à l’aide d’une SARL de famille. La société à responsabilité limitée ne souffre pas de restriction concernant le niveau du chiffre d’affaires et permet de conserver la taxation à l’impôt sur le revenu, sans la double imposition société/associé. Un investissement couvert par une convention d’indivision peut également être envisagé, notamment pour s’associer avec des personnes en dehors du cercle familial.
En location meublée non professionnelle (LMNP), le bail commercial sert à formaliser l’engagement d’investissement entre le propriétaire et le gestionnaire de résidence de services. Zoom sur l’importance de ce document et ses avantages pour l’investisseur.
Définition du bail commercial en LMNP
Dans le cadre d’un investissement en résidence de services, le propriétaire doit établir un bail commercial LMNP avec l’exploitant des lieux. Il s’agit d’un document particulièrement important, car il a vocation à déterminer de nombreux paramètres majeurs de l’opération.
En quelques mots, le bail commercial récapitule les engagements de chaque partie prenante, à savoir le propriétaire-investisseur et le gestionnaire de la résidence. Parmi les paramètres devant être explicitement définis, on retrouve :
Le montant du loyer dû au propriétaire par le gestionnaire ;
La fréquence du versement de ce dernier, le plus souvent tous les trimestres ;
La répartition des charges, comme les travaux mais aussi le renouvellement du mobilier et les conditions propres à celui-ci (périodicité, budget) ;
La prise en charge des impôts (taxe foncière, taxe d’enlèvement des ordures ménagères, par exemple) ;
La clause résolutoire du bail (conditions de résiliation) ;
Les conditions de cession de droit au bail (changement de gestionnaire) ;
Les modalités de renouvellement du bail commercial.
Compte tenu de son importance, la rédaction d’un bail commercial ne doit donc pas être laissée au hasard. Pour les investisseurs particuliers en LMNP, il est hautement recommandé de faire appel aux services d’un spécialiste du secteur pour les accompagner dans cette démarche. A ce titre, vous pouvez prendre contact avec nos conseillers si vous recherchez un interlocuteur qualifié.
Le bail commercial signé par l’investisseur LMNP présente un certain nombre d’atouts, notamment par rapport au contrat de bail d’une location vide traditionnelle. En premier lieu, ce document permet au propriétaire de s’affranchir complètement de toutes les problématiques liées au locataire final, celui qui occupe les lieux. La gestion locative est ainsi complètement déléguée à l’exploitant. Autrement dit, l’investisseur n’a pas de relation avec l’occupant du bien.
L’établissement du bail commercial LMNP procure également une bonne visibilité à l’investisseur quant à ses futurs revenus locatifs. Ceux-ci sont fixés par écrit et le gestionnaire est tenu de les régler, y compris lorsque le bien n’est pas occupé. Il s’agit là d’une différence majeure avec une location vide, dans laquelle la vacance locative se traduit par une absence de loyers. De même, la fréquence des versements étant déterminée dans le bail commercial, le propriétaire connaît précisément le calendrier à venir pour la perception des revenus complémentaires qui lui sont dus. Cela contribue à faciliter la gestion de ses flux de trésorerie.
Enfin, le bail commercial LMNP permet de disposer d’une certaine clarté en ce qui concerne la répartition des charges et les responsabilités de chaque partie prenante. Ainsi, il joue non seulement un rôle fondamental pour la rentabilité de l’investissement, en fixant le loyer dû au propriétaire, mais également pour sa pérennité et sa sécurisation juridique.
Pour être accompagné(e) et investir dans les meilleures conditions en immobilier LMNP, prenez contact avec nos conseillers spécialisés.
Avant d’investir en LMNP via la conclusion d’un bail commercial, il convient de se concentrer sur plusieurs points clés. En premier lieu, le particulier investisseur doit s’attarder sur la sélection du gestionnaire. Il doit impérativement choisir un exploitant solide, afin de minimiser le risque de faillite ou de défaut de paiement des revenus locatifs. De même, privilégier un gestionnaire historiquement implanté dans le secteur constitue un facteur sécurisant.
Bien évidemment, le niveau des loyers versés par le gestionnaire au propriétaire doit être scruté avec attention. C’est d’autant plus vrai que ceux-ci sont fixés à la signature du bail commercial mais n’ont pas vocation à être revus à la demande du propriétaire. Ainsi, il ne sera pas possible d’exiger une correction après coup si l’investisseur s’est trompé et que sa rentabilité est pénalisée.
Enfin, il convient de manoeuvrer avec précaution en ce qui concerne les conditions de sortie d’un investissement LMNP en résidence de services. De nombreuses règles sont à connaître, concernant la tacite reconduction du bail et le renouvellement de celui-ci par exemple, ces deux notions devant être distinguées. A cet égard, les conditions fixées initialement dans le bail commercial seront également amenées à jouer.
Comment bien sélectionner son programme immobilier en LMNP ? Pour bien investir en location meublée non professionnelle, il convient de s’attacher au respect de quelques critères d’analyse.
L’emplacement
Pour commencer, il faut honorer le critère primordial pour tout achat immobilier : l’importance de l’emplacement. Votre investissement LMNP, qu’il s’agisse d’une location meublée classique ou d’une résidence de services, doit être bien placé pour attirer les locataires. Sans quoi, la rentabilité de votre acquisition sera menacée.
A ce titre, vous devez privilégier des biens à proximité des services et commodités. De même, il est crucial de favoriser les logements bien desservis par les infrastructures de transport. La qualité de vie liée au logement (vue, exposition) et à son quartier constituent également des éléments à ne pas négliger.
La qualité de l’emplacement a un impact direct sur de nombreux paramètres d’un bon investissement immobilier : prix et perspectives de valorisation, attractivité auprès des locataires potentiels, niveau de loyer pouvant être appliqué… Pour faciliter vos recherches à ce titre, vous pouvez consulter un spécialiste de l’investissement LMNP qui saura vous orienter vers les programmes les plus intéressants.
Bien investir, c’est également acheter au bon prix. Un investissement LMNP payé trop cher pénalise la rentabilité de votre placement. Et ce, sans retour véritablement possible. D’une part, le prix acquitté ne sera bien évidemment pas renégociable par la suite.
D’autre part, le loyer fixé dans le bail de location ne pourra pas être augmenté à la guise du bailleur. C’est d’autant plus vrai dans le cas d’un achat en résidence de services. Dans ce cadre, l’investisseur signe un bail commercial avec le gestionnaire de la résidence. Ce document détermine clairement le loyer reversé par cette société professionnelle au propriétaire du logement. Une fois établi, celui-ci n’a pas vocation à être remis en cause sur demande.
Pour éviter ce type de problématique, il convient donc de veiller à ne pas surpayer votre investissement. Pour vous aider à investir en LMNP au meilleur prix, nos conseillers en gestion de patrimoine sont à votre disposition.
En corrélation directe avec le coût d’un achat en LMNP, sa rentabilité potentielle doit être étudiée de près. C’est notamment ce paramètre qui vous permettra de choisir entre plusieurs opportunités d’investissement.
Le calcul de la rentabilité brute se base sur la confrontation du coût de l’acquisition aux loyers perçus sur une année. Pour déterminer un niveau de rendement net, il faut également prendre en compte les charges éventuelles ainsi que la fiscalité. Rappelons à ce titre que la fiscalité d’un investissement LMNP s’avère particulièrement attractive, notamment en régime réel d’imposition. Ce dernier permet non seulement de déduire les charges supportées à l’euro près mais également l’amortissement comptable du bien (hors valeur du foncier), année après année.
Pour en savoir plus sur les atouts fiscaux du LMNP, nos conseillers sont à votre disposition.
Bien entendu, chaque type de résidence présente ses propres particularités, avantages et inconvénients. Il est donc indispensable de se pencher de près sur les différentes options à votre disposition avant de jeter votre dévolu sur l’une d’entre elles. Pour établir quel investissement vous conviendrait le mieux, vous pouvez prendre contact avec nos conseillers en gestion de patrimoine.
Le gestionnaire de la résidence services prend en charge l’ensemble de la gestion locative de votre investissement LMNP. Il joue donc un rôle crucial et doit être sélectionné avec soin. D’une manière générale, il est plutôt recommandé de s’appuyer sur des sociétés bien établies, ayant fait preuve de leur compétence dans leur domaine.
En tant que propriétaire d’un ou plusieurs logements au sein de la résidence, vous concluez un bail commercial avec le gestionnaire professionnel. De la sorte, les revenus locatifs qui vous sont dus sont établis contractuellement. Au-delà de vous décharger de la gestion locative, ce contrat vous permet de sécuriser davantage votre retour sur investissement. En effet, un gestionnaire doit vous verser les loyers convenus, indépendamment de l’occupation du bien.
Pour vous aider à identifier les meilleurs gestionnaires de résidences services, nos conseillers sont à votre disposition.
Le statut LMNP permet de bénéficier d’une fiscalité avantageuse, entre autres, pour investir dans l’immobilier locatif. Voici les conditions à remplir pour en tirer parti.
La location meublée LMNP, un statut avantageux
Pour investir en immobilier dans de bonnes conditions, le statut LMNP (location meublée non professionnelle) constitue une option à ne pas négliger. Il se distingue, entre autres, par une rentabilité locative moyenne supérieure à celle de la location vide. Cela s’explique notamment par des niveaux de loyers plus élevés, ainsi que par des conditions fiscales plus avantageuses.
De plus, la LMNP vous permet de capitaliser sur des demandes locatives dynamiques. En investissant dans une résidence étudiante, par exemple, vous faites l’acquisition d’un bien très recherché par cette population. Cela permet de mettre toutes les chances de votre côté en ce qui concerne l’occupation du logement.
Enfin, investir en LMNP permet d’accéder à l’immobilier en direct sans pour autant supporter les lourdeurs de la gestion locative. En effet, lorsque vous faites l’acquisition d’un logement dans une résidence de services, vous confiez l’intégralité de cette gestion à une société spécialisée. En tant que bailleur, vous n’avez pas de rapport direct avec les occupants, tout passe par le gestionnaire. Cet opérateur est responsable du versement des loyers qui vous reviennent, selon les conditions déterminées dans le bail commercial que vous signez avec lui.
Découvrez les opportunités LMNP du moment en prenant contact avec nos conseillers en gestion de patrimoine.
Les conditions à remplir pour bénéficier du statut LMNP concernent aussi bien la situation du bailleur que celle du logement acquis.
Les conditions LMNP liées au bailleur
Pour obtenir le statut LMNP, des conditions de revenus sont à prendre en considération. En l’espèce, l’administration considère que l’investisseur peut l’obtenir sous réserve de remplir les deux conditions suivantes :
Les revenus tirés de la location meublée ne dépassent pas 23 000 € par an ;
Ces recettes ne sont pas supérieures à l’ensemble des autres revenus perçus par le foyer fiscal de l’investisseur.
Si l’une de ces deux conditions n’est pas respectée, le bailleur passe alors sous le statut de loueur en meublé professionnel (LMP). Ce changement de statut implique un certain nombre de différences sur le plan fiscal, ainsi qu’au niveau administratif.
Nos experts peuvent vous accompagner dans vos démarches d’investissement LMNP : prenez contact gratuitement avec eux à votre convenance.
Pour être éligible au statut LMNP, une location meublée doit respecter quelques prérequis. Pour commencer, il doit s’agir d’un bien à usage d’habitation qui respecte les normes de décence. Ces critères incluent la surface habitable minimale, l’absence de risque pour le locataire en termes de santé et de sécurité, l’absence d’animaux nuisibles dans le logement, la mise à disposition d’équipements indispensables (chauffage par exemple) et la conformité aux exigences de performance énergétique.
Au-delà, la location meublée se distingue dans la mesure où le bailleur doit fournir l’ameublement du logement. La loi fixe une liste précise des équipements qui doivent être mis à disposition de l’occupant :
Literie ;
Plaques de cuisson ;
Four ou four à micro-ondes ;
Réfrigérateur avec congélateur intégré ou séparé ;
Vaisselle et matériel de cuisine ;
Matériel d’entretien ;
Table, sièges et rangements ;
Luminaires ;
Rideaux ou volets dans les chambres à coucher.
A ce propos, on peut noter que les résidences de services sont souvent composées de logements livrés neufs et équipés. Les conditions du statut LMNP relatives au logement sont ainsi prises en charge au préalable.
Les démarches pour bénéficier du statut LMNP
Pour profiter des avantages du statut LMNP, le bailleur doit accomplir quelques formalités administratives.
Immatriculation de l’activité LMNP
Les loueurs en meublé non professionnels doivent se signaler auprès de l’administration lorsqu’ils débutent leur activité. Dans les 15 jours qui suivent son démarrage, ils doivent remplir une déclaration à cet effet auprès du guichet des formalités des entreprises (GFE). Cette démarche s’accomplit directement sur Internet, via le guichet unique de l’Institut national de la propriété industrielle (Inpi).
Une fois cette formalité réglée, l’administration est informée de l’existence de votre activité LMNP. Vous recevez alors un numéro SIRET à ce titre.
A noter que vous indiquez à cette occasion votre régime d’imposition : micro-BIC ou régime réel.
Pour investir en LMNP dans les meilleures conditions, nous vous recommandons de faire appel à un professionnel de la gestion de patrimoine.
Les revenus tirés de l’activité du loueur en meublé doivent être déclarés chaque année à l’administration fiscale. Si vous optez pour le régime micro-BIC, plus simple mais potentiellement moins avantageux, vous n’avez qu’à remplir quelques cases (5ND, 5OD, 5PD) pour indiquer le montant des loyers perçus. Ces cases figurent sur le formulaire 2042-C PRO. L’administration appliquera alors l’abattement forfaitaire de 50 % sur vos recettes.
En choisissant le régime réel d’imposition, qui ouvre droit à l’amortissement comptable de la valeur du bien, les démarches sont un peu plus longues. Il faut commencer par remplir un formulaire 2031, avant de compléter le 2042-C PRO. A noter que les cases à remplir diffèrent selon si vous employez ou non les services d’un expert-comptable. Il est recommandé de faire appel à une expertise comptable dès lors que votre activité LMNP relève du régime réel.
Les tensions sur le marché locatif tirent les loyers vers le haut. Une tendance d’autant plus intéressante pour l’investissement LMNP, qui bénéficient d’atouts supplémentaires par rapport à la location vide.
Hausse des loyers dans les grandes métropoles en 2023
Personne, ou presque, n’y échappe. Différentes études récentes relatent une augmentation des loyers dans la plupart des grandes villes de France. Cela concerne aussi bien les locations vides que les investissements en location meublée LMNP. Mais ces derniers enregistrent des hausses plus substantielles. Dans certains cas, on parle d’augmentations des loyers des meublés à deux chiffres dans des villes comme Lyon, Bordeaux, Toulouse ou encore Aix-en-Provence.
La hausse des prix à la location s’explique notamment par un contexte immobilier favorable aux bailleurs. En effet, le brusque relèvement des taux de crédit observé depuis 2022 a contribué à freiner un certain nombre de projets d’achat. Les ménages bloqués dans leur projet d’accession à la propriété sont alors contraints de rester sur le marché de la location. D’où une hausse de la demande sur celui-ci, qui alimente l’augmentation des loyers.
Cette conjoncture devrait perdurer pendant encore quelque temps. La hausse des taux de crédit devrait se poursuivre, dans la mesure où le relèvement des taux d’intérêt engagé par la Banque centrale européenne n’est pas terminé. De fait, la demande locative va continuer à se maintenir à un niveau élevé, ce qui avantage les bailleurs.
L’investissement LMNP vous intéresse mais vous ne savez pas par où commencer ? Prenez contact avec nos conseillers en gestion de patrimoine !
La rentabilité supérieure des investissements LMNP
L’augmentation de la demande et des loyers concerne aussi bien les locations vides que meublées. Mais elle profite davantage aux bailleurs en LMNP, grâce à la rentabilité supérieure de ce type d’investissement.
D’une manière générale, la location meublée génère un meilleur rendement. En premier lieu, les loyers des meublés sont plus élevés que ceux des locations vides. Cela reflète notamment la prise en compte des équipements installés dans le logement.
De plus, la location meublée se montre plus adaptée à des colocations. Or, ces dernières s’avèrent plus rémunératrices pour le propriétaire. En présence de multiples locataires, le loyer peut être fixé à un niveau plus élevé que lorsqu’il y a un seul preneur. A cet avantage s’ajoute la mutualisation du risque locatif, réparti sur plusieurs locataires plutôt qu’un seul.
Enfin, les loueurs en meublés non professionnels bénéficient d’une fiscalité plus avantageuse que l’imposition des revenus fonciers. Le régime micro-BIC leur ouvre droit à un abattement forfaitaire de 50 % sur les recettes locatives, contre 30 % dans le régime micro-foncier. Surtout, le régime réel BIC, qui peut être retenu sur option du propriétaire, permet de déduire les charges pour leur montant réel et de profiter de l’amortissement comptable du bien (hors valeur du foncier). Ce mécanisme permet ainsi de générer des revenus locatifs très peu fiscalisés, voire complètement exonérés d’impôt sur le revenu, pendant plusieurs années.
Les résidences étudiantes, une autre manière de tirer parti de la demande locative
L’investissement en résidences de services constitue également un bon moyen de capitaliser sur la hausse de la demande locative. Avec ce type d’actifs immobiliers, l’investisseur peut se tourner vers les résidences étudiantes.
Celles-ci profitent de la tension locative actuelle, dans la mesure où elle rend plus difficile les recherches de studios et T1 des étudiants. Dans le même temps, l’offre publique de logements étudiants ne suffit pas à répondre à la demande. Ainsi, les demandes pour une place dans une résidence étudiante privée sont orientées à la hausse.
La perspective d’un investissement en résidence étudiante s’avère d’autant plus pertinente au regard des nombreux atouts de ce dernier. Il s’agit d’un investissement immobilier généralement moins coûteux que la moyenne, les tickets d’entrée pouvant se situer autour de 50 000 € selon les villes. En dehors du contexte actuel, la demande locative reste structurellement forte année après année dans les grandes métropoles dotées d’universités et d’autres institutions d’enseignement supérieur.
En outre, l’investissement LMNP en résidence étudiante permet au bailleur de se décharger de toute gestion locative. Celle-ci est confiée à une société spécialisée dans la gestion de résidences de services. Le propriétaire n’a pas de relation directe avec les locataires, car il signe un bail commercial directement avec le gestionnaire. Ce contrat fixe le loyer qui doit être versé au bailleur, ce qui est un gage de sécurité par rapport à une location traditionnelle.
Pour investir en résidence étudiante dans les meilleures conditions, prenez contact avec nos conseillers en gestion de patrimoine !
Parmi ses nombreux atouts, l’investissement LMNP dans une résidence de tourisme permet au propriétaire de négocier l’occupation du bien pendant ses vacances. Zoom sur les conditions à connaître pour en tirer parti.
Attention cependant, le propriétaire bailleur ne peut pas agir à sa guise. L’occupation du bien doit être négociée avec le gestionnaire de la résidence, et ce dès la signature du bail commercial. La mise en place de cette option aura un impact sur la rentabilité locative de l’investissement LMNP puisque des loyers sont “perdus” pendant les vacances du propriétaire. Il convient donc de bien mesurer les conséquences d’un tel choix.
En tant que touriste occasionnel, l’investisseur profitera de toutes les qualités d’une résidence de tourisme. Il aura accès aux équipements et aux services proposés, tels que l’entretien ménager par exemple. Selon les conditions négociées avec le gestionnaire, il pourra également permettre à un proche d’être hébergé à sa place. Enfin, lorsque le gestionnaire fait partie d’un groupe, il est envisageable de négocier la possibilité d’occuper un logement dans une autre résidence sous la responsabilité du même groupe, en France ou à l’étranger.
Découvrez les dernières opportunités d’investissement LMNP auprès de nos conseillers en gestion de patrimoine !
Si la possibilité de réserver le bien pour ses propres vacances peut séduire un acheteur potentiel, cela doit toujours être considéré comme un bonus. Avant toute chose, l’acquisition d’un lot en résidence de tourisme reste un investissement immobilier LMNP. Dès lors, le sujet des vacances de l’investisseur ne doit pas constituer une priorité.
Pour bien investir en résidence de tourisme, il faut se concentrer sur les caractéristiques de cette dernière : emplacement, prix au mètre carré, qualité des services proposés… Sans oublier la vitalité de la demande touristique dans la région. Autant de paramètres qui vont déterminer la viabilité de l’investissement LMNP.
En outre, l’investisseur LMNP doit accorder toute son attention à la qualité de gestionnaire de la résidence. Ce dernier est responsable de la bonne gestion locative du bien : c’est donc sur lui que va reposer une bonne partie de l’attractivité et du succès de la résidence. Surtout, le gestionnaire est tenu de vous verser les loyers qui vous reviennent, comme convenu dans le bail commercial que vous signez avec lui. Il est donc crucial de bien le choisir pour éviter les déconvenues et limiter les risques de renégociation à la baisse.
Pour mener à bien un investissement immobilier LMNP, l’assistance d’un conseiller spécialisé est fortement recommandée.
Profiter des avantages du LMNP avec une résidence de tourisme
Au-delà de la particularité qui permet de transformer son bien en lieu de villégiature, l’investissement en résidence de tourisme reprend les avantages indéniables du LMNP. Par exemple, comme évoqué plus haut, toute la gestion locative est déléguée à une société professionnelle et spécialisée. L’investisseur n’a donc pas à gérer les rapports locatifs.
La résidence de tourisme lui permet également de cibler une demande locative forte, sous réserve de bien choisir l’emplacement du bien. La France est connue pour ses nombreuses régions touristiques (Côte d’Azur, Alpes, Pays Basque, Corse, Bretagne…), ce qui permet de multiplier les possibilités. Ce dynamisme propre à la première destination touristique mondiale contribue également à la sécurisation des revenus locatifs. Ces derniers sont déterminés par écrit dans le bail commercial conclu avec le gestionnaire.
Enfin, le statut LMNP ouvre droit à une fiscalité beaucoup plus favorable que celle des revenus fonciers. L’investisseur peut choisir entre un abattement forfaitaire de 50 % (régime micro-BIC) ou le régime réel d’imposition. Cette deuxième option prévoit la déduction des charges locatives pour leur montant réel ainsi que celle de l’amortissement comptable du bien (hors valeur du foncier) et des meubles. Ce mécanisme d’amortissement permet de réduire drastiquement l’imposition des revenus locatifs, voire de l’annuler complètement.
Les propriétaires bailleurs d’une location meublée sont redevables de l’impôt en cas de plus-value à la revente. Ceux qui dépendent du statut de Loueur en meublé professionnel (LMP) font l’objet d’un régime fiscal particulier.
Les critères du statut LMP
Lorsque vous vous lancez dans l’activité de loueur en meublé, vous relevez habituellement du statut de Loueur en meublé non professionnel (LMNP). Néanmoins, certains bailleurs peuvent dépendre du statut de Loueur en meublé professionnel (LMP). Et un propriétaire peut démarrer son activité sous le régime du LMNP et basculer sous celui du LMP après plusieurs années de location.
Le statut LMP s’applique lorsque :
Les recettes annuelles de l’activité de location meublée (toutes taxes et charges comprises) dépassent 23 000 € sur l’année civile ;
Ces recettes sont plus élevées que l’ensemble des autres revenus d’activité du foyer fiscal.
Selon le statut considéré, de nombreuses règles changent pour les bailleurs. Cela se manifeste en cours d’activité mais également à la revente. En effet, l’imposition de la plus-value immobilière en LMNP n’est pas la même que celle retenue sous le statut LMP. D’une manière plus générale, la fiscalité d’un investissement LMNP n’est pas la même que celle d’un loueur en meublé professionnel.
Nos conseillers sont à votre écoute pour vous accompagner dans votre prochain investissement LMNP.
Imposition des plus-values LMP de court terme (amortissement)
Dans le cadre du régime fiscal applicable aux loueurs en meublé professionnels, on opère une distinction entre les plus-values de court terme et celles de long terme. Les plus-values à court terme correspondent concrètement aux amortissements comptables réalisés dès lors que le bien est détenu depuis au moins deux ans. Cette plus-value doit alors être intégrée dans les résultats d’activité du loueur.
Elle sera imposée à l’impôt sur le revenu, en fonction du taux marginal d’imposition (TMI) applicable. De plus, elle sera également assujettie aux cotisations sociales, à un taux compris entre 35 et 45 %.
Il s’agit d’une différence majeure avec le statut LMNP, puisque ce dernier ne prévoit pas une telle imposition relative aux plus-values de court terme.
Imposition des plus-values LMP de long terme (revente)
Les plus-values LMP de long terme correspondent davantage à l’idée d’une plus-value immobilière traditionnelle. Ce gain correspond en effet à la différence entre le prix d’achat du bien et son prix de vente.
Pour autant, la fiscalité des plus-values réalisées en LMP diffère sensiblement de l’imposition des plus-values LMNP. En effet, le gain est imposé à la flat tax de 30 %. Ce prélèvement forfaitaire unique (PFU) se compose de 12,8 % au titre de l’impôt sur le revenu et 17,2 % pour les prélèvements sociaux.
La fiscalité “classique” des plus-values immobilières, avec abattements progressifs pour durée de détention, ne s’applique donc pas dans ce cas. En revanche, elle est bien retenue pour l’imposition des plus-values sous le statut LMNP.
De plus, la loi prévoit un régime d’exonération fiscale spécifique pour les propriétaires bailleurs LMP ayant conservé leur bien pendant au moins 5 ans. Ces derniers profitent de l’exonération complète des plus-values professionnelles dès lors que le chiffre d’affaires de l’activité ne dépasse pas 90 000 €. Si ce dernier se situe entre 90 000 et 120 000 €, l’exonération sera partiellement appliquée.
Point important, cette exonération couvre aussi bien la plus-value à la revente que celle de court terme liée à l’amortissement comptable du bien. En revanche, les cotisations sociales sur la plus-value de court terme restent dues.
A la revente d’un investissement locatif en LMNP, le propriétaire est redevable de la fiscalité des plus-values immobilières dès lors qu’il a encaissé un gain.
La plus-value LMNP taxée à l’impôt sur le revenu et aux prélèvements sociaux
Lors de la revente d’un bien immobilier, la fiscalité des plus-values immobilières entre souvent en considération. Si la résidence principale reste exonérée, ce n’est pas le cas des investissements locatifs. Les locations meublées non professionnelles (LMNP) ne dérogent pas à la règle.
Le gain perçu à la revente du bien, qu’il s’agisse d’un appartement meublé classique ou d’un lot en résidence de services, est alors taxé à deux titres : l’impôt sur le revenu et les prélèvements sociaux. Dans le premier cas, il convient de noter que le barème progressif de l’impôt sur le revenu n’est pas retenu. En effet, l’administration fiscale retient un taux forfaitaire de 19 %, indépendamment des revenus imposables du foyer. Concernant les prélèvements sociaux, le taux habituel de 17,2 % prévaut.
Ainsi, la plus-value immobilière est taxée au taux global de 36,2 %. Néanmoins, la ponction fiscale peut s’avérer plus faible : en effet, la loi prévoit des abattements fiscaux progressifs en fonction de la durée de détention du bien.
En complément, une surtaxe peut s’appliquer aux plus-values supérieures à 50 000 €. Son taux varie entre 2 et 6 %.
Pour plus de renseignements sur l’investissement LMNP, prenez contact avec nos conseillers en gestion de patrimoine.
Exonérations fiscales après 22 et 30 ans de détention
A partir du moment où l’investissement LMNP a été détenu au moins 5 ans, les abattements fiscaux entrent en jeu. Année après année, ils permettent de diminuer le montant de la plus-value imposable. Attention cependant, des abattements distincts s’appliquent à l’impôt sur le revenu d’une part et aux prélèvements sociaux d’autre part.
En matière d’impôt sur le revenu, voici le mécanisme retenu :
Abattement de 6 % sur la plus-value imposable pour chaque année écoulée à partir de la 6ème année de détention et jusqu’à la 21ème ;
Abattement de 4 % au titre de la 22ème année de détention ;
Exonération d’impôt sur le revenu après plus de 22 ans.
Concernant les prélèvements sociaux, les règles sont moins avantageuses :
Abattement de 1,65 % sur la plus-value imposable pour chaque année écoulée à partir de la 6ème année de détention et jusqu’à la 21ème ;
Abattement de 1,60 % pour la 22ème année de détention ;
Abattement de 9 % chaque année écoulée au-delà de la 22ème année ;
Exonération de prélèvements sociaux après plus de 30 ans.
Ainsi, le propriétaire vendeur sera exonéré d’impôt sur le revenu s’il revend son bien après 22 années de détention, mais il lui restera des prélèvements sociaux à payer.
Programmes, types de biens à privilégier… Nos conseillers spécialisés peuvent vous accompagner pour votre investissement LMNP.
Exemples de calcul d’une plus-value LMNP imposable
Pour illustrer le calcul de l’impôt sur la plus-value immobilière d’un investissement LMNP, prenons quelques exemples. Par souci de simplicité, retenons le montant de 10 000 € au titre de la plus-value imposable.
Le bien est vendu après 5 ans ou moins
Dans ce cas, les abattements pour durée de détention ne s’appliquent pas. La plus-value est taxée à 36,2 %, soit 3 620 € d’impôt.
Le bien est vendu après 10 ans
Ici, un abattement de 30 % est retenu pour l’impôt sur le revenu. L’abattement sur les prélèvements sociaux s’établit pour sa part à 8,25 %.
Dès lors, 7 000 € sont taxés à 19 % et 9 175 € sont soumis aux prélèvements sociaux. Soit 1 330 € à payer au titre de l’impôt sur le revenu et 1 578 € au titre des contributions sociales (2 908 € au total).
Le bien est vendu après 20 ans
L’abattement applicable pour le calcul de l’impôt sur le revenu est de 90 %. Celui pour les prélèvements sociaux est de 24,75 %.
Ainsi, le vendeur devra 190 € au titre de l’impôt sur le revenu et 1 294 € de prélèvements sociaux. Soit une ponction totale de 1 484 €.
L’investissement immobilier en location meublée dans une résidence de services ne manque pas d’atouts. Voici les résidences à privilégier et leurs avantages.
La résidence étudiante, un investissement abordable et compétitif
Sans surprise, les résidences étudiantes figurent en bonne place parmi les résidences de services à retenir pour un investissement LMNP (location meublée non professionnelle). Pour commencer, elles capitalisent sur le développement de la population étudiante.
Année après année, la France compte toujours plus d’étudiants à la recherche d’un nouveau logement. En effet, rares sont ceux qui peuvent rester chez leurs parents pour leurs études. De plus, l’offre de logements publique, dans les résidences CROUS (Centre régional des œuvres universitaires et scolaires) notamment, ne suffit pas à répondre à cette forte demande. Et dans un contexte où les loyers sont élevés dans la plupart des grandes villes étudiantes, les résidences dédiées apportent donc une solution intéressante.
L’investisseur tire ainsi parti d’une demande forte et pérenne, mais pas seulement. Contrairement à un investissement locatif classique, il n’aura pas à traiter les changements de locataires, puisqu’ils sont pris en charge entièrement par le gestionnaire de la résidence étudiante. Mieux encore, il n’aura pas à subir la vacance locative entre deux années scolaires : ses revenus locatifs sont fixés par le bail commercial signé avec le gestionnaire.
Enfin, il faut noter qu’il s’agit d’un investissement immobilier plutôt abordable. Les prix varient entre 50 000 et 150 000 €, en fonction des villes et des emplacements. Ce prix d’acquisition assez faible, par rapport à l’achat d’un appartement traditionnel, contribue à maintenir un niveau de rentabilité locative compétitif.
Prenez contact avec nos conseillers pour en savoir plus sur les opportunités d’investissement en résidences étudiantes.
L’EHPAD, une solution pertinente pour les familles et les investisseurs
A l’opposé des résidences étudiantes, l’investissement en EHPAD répondent à une autre problématique sociétale : le vieillissement de la population et la prise en charge de la perte d’autonomie. Les Établissements d’hébergement pour personnes âgées dépendantes jouent en effet un rôle indispensable.
D’après l’INSEE, le nombre de personnes âgées de plus de 85 ans va être multiplié par 4 d’ici 2060. Malgré la croissance prévisible de cette population, les solutions en matière de logement sont limitées. Les établissements publics restent trop peu nombreux et les familles sont souvent dans l’incapacité de s’occuper pleinement de leurs aînés dépendants.
De fait, les EHPAD se positionnent sur un marché où la demande excède fortement l’offre. Ce constat, couplé à l’accroissement de la population de personnes âgées, garantit une forte demande locative pour ces résidences de services. Idéal, donc, pour un investissement immobilier sur le long terme.
Si les prix d’achat sont généralement plus élevés que pour les autres résidences, compte tenu des spécificités propres aux EHPAD (prise en charge médicale, aménagement des lieux, etc.), la rentabilité locative reste au rendez-vous. Un investissement réussi vous permettra ainsi de viser une rentabilité de l’ordre de 4,5 à 6 %. Sans oublier que, comme pour les autres résidences de services, vous profitez de la fiscalité avantageuse du statut LMNP.
Consultez nos conseillers pour obtenir davantage d’informations sur l’investissement en EHPAD.
La résidence séniors, un placement immobilier d’avenir
A l’instar des EHPAD, les résidences séniors bénéficient des tendances démographiques de long terme, en matière de vieillissement de la population. Néanmoins, elles ne s’adressent pas au même public : elles ciblent davantage les jeunes séniors autonomes, à la recherche d’un haut niveau de qualité de vie et de services.
Du point de vue de l’acquéreur, le dynamisme démographique ne suffira pas pour mener à bien son investissement. De nombreux paramètres, comme l’emplacement, les prestations et la solidité du gestionnaire, doivent être pris en compte. De même, la rentabilité locative sera à étudier de près, notamment au niveau du loyer qui sera reversé par le gestionnaire tel que déterminé dans le bail commercial.
Par rapport à un investissement en EHPAD, les résidences séniors se distinguent par un prix d’acquisition habituellement moins élevé et une offre plus fournie. En fonction de votre budget et de vos objectifs, vous pourrez ainsi être amené à favoriser une solution plutôt qu’une autre. Nos conseillers en gestion de patrimoine sont à votre disposition pour vous éclairer et répondre à vos questions.
La location meublée présente de nombreux avantages pour les investisseurs. Pour en tirer pleinement parti, l’assistance d’un conseiller spécialisé est recommandée. Explications.
L’investissement LMNP doit être adapté à votre situation et vos objectifs
Sur le plan patrimonial et fiscal, la location meublée non professionnelle (LMNP) ne manque pas d’atouts. Elle permet notamment de combiner l’investissement immobilier physique avec une fiscalité beaucoup plus attractive que celle des revenus fonciers. Le tout, sans avoir besoin de gérer la location au quotidien, en particulier lorsque vous optez pour une acquisition en résidence de services.
Pour autant, il n’existe pas de placement “parfait” qui conviendrait à tout le monde, et la location meublée ne fait pas exception. Il faut garder en tête que ce type d’investissement immobilier doit s’envisager sur le long terme, comme la quasi-totalité des placements dans la pierre. De plus, l’acquisition sera souvent financée à crédit, ce qui peut limiter les marges de manœuvre de certains investisseurs, notamment s’ils ont déjà des emprunts en cours à rembourser. Enfin, dans une logique de diversification patrimoniale, il pourra être plus pertinent de se tourner vers d’autres classes d’actifs que l’immobilier selon la situation.
Tous ces éléments, et bien d’autres, peuvent être passés en revue comme il se doit avec un conseiller en gestion de patrimoine (CGP). Celui-ci pourra réaliser un audit patrimonial complet et personnalisé et étudier avec vous votre profil et vos besoins, de façon à trouver la solution de placement qui vous convient. Et si la LMNP est adaptée, il saura également vous accompagner dans toutes les démarches de votre investissement.
Surtout, un conseiller pourra vous renseigner sur les forces et faiblesses d’un programme donné :
Est-il bien placé ? Répond-il à une forte demande locative ?
Le prix proposé est-il juste ou surévalué ?
Le rendement locatif est-il suffisamment attractif ?
Dans le cadre d’un achat en résidence de services, un autre point crucial doit retenir votre attention : le choix du gestionnaire de la résidence. En effet, c’est avec ce dernier que vous allez signer un bail commercial et établir le loyer qui vous sera versé. Le gestionnaire constitue ainsi un pilier majeur de votre investissement LMNP et doit donc être sélectionné avec soin. De par sa connaissance du marché et des différents acteurs, un CGP spécialisé saura vous éclairer sur ce point, pour vous aider à investir dans les meilleures conditions.
Pour tirer le meilleur d’une location meublée non professionnelle, l’investisseur doit comprendre et maîtriser la fiscalité de celle-ci. Il existe deux régimes d’imposition à retenir :
Le micro-BIC (bénéfices industriels et commerciaux), qui ouvre droit à un abattement forfaitaire de 50 % sur les revenus locatifs imposables ;
Le régime réel, qui prévoit la déduction fiscale des charges supportées par l’acquéreur à l’euro près, ainsi que l’amortissement comptable de l’investissement (hors coût du foncier).
Un conseiller pourra vous présenter les tenants et aboutissants des deux régimes fiscaux et vous aider à choisir celui qui vous fera payer le moins d’impôts.
Au-delà des régimes d’imposition, l’expertise du spécialiste vous sera utile pour comprendre tous les paramètres fiscaux de votre investissement LMNP, comme les conséquences et conditions d’un basculement en statut LMP (loueur en meublé professionnel) ou la récupération de la TVA en cas d’achat dans une résidence neuve. Enfin, il pourra vous orienter vers un expert comptable le cas échéant, notamment en cas d’option pour le régime réel.
Investir en immobilier sous le statut de Loueur en meublé non professionnel (LMNP) procure de nombreux avantages, à condition de prêter une grande attention à ces 4 critères.
L’emplacement, la règle d’or de l’immobilier
En matière d’achat immobilier, quel qu’il soit, l’emplacement reste toujours le premier critère à retenir. L’investissement LMNP ne déroge pas à cette règle. Qu’il s’agisse d’une location meublée classique, d’une colocation ou d’une acquisition en résidence de services, la localisation du bien (ville, quartier) s’avère cruciale.
Plus précisément, elle doit lui permettre de répondre à une demande locative forte. L’attractivité de l’emplacement rejaillit sur celle du logement ou de la résidence et l’aide ainsi à attirer un large public de locataires. Plus l’emplacement du bien est apprécié des locataires potentiels, moins vous risquez de faire face à des problèmes de vacance locative, et donc à une perte de revenus locatifs.
De plus, la qualité de l’emplacement va fortement influencer le niveau auquel vous allez fixer le loyer. Un bien très recherché se monnayera nécessairement plus cher que celui qui peine à trouver des occupants. Pour protéger la rentabilité de votre investissement LMNP, vous devez donc commencer par choisir la bonne adresse.
Nos conseillers en gestion de patrimoine peuvent vous aider à trouver les meilleurs programmes LMNP et sélectionner les opportunités les mieux situées.
Le rendement locatif, clé de voûte de votre investissement
Par essence, un bon placement dans l’immobilier locatif doit vous rapporter de l’argent. Pour mesurer la rentabilité brute d’un investissement, vous devez confronter les loyers perçus au prix déboursé pour votre achat.
La première chose à faire pour bien investir consiste donc à payer le bon prix pour votre acquisition. En effet, une fois l’achat acté, le prix restera toujours le même : en cas d’erreur, il sera impossible de revenir en arrière. Et ne comptez pas trop sur les loyers comme variable d’ajustement. Fixer votre loyer à un niveau trop élevé, au regard des caractéristiques et de l’emplacement du bien, incitera les locataires à aller voir ailleurs plus vite que prévu, tout en décourageant les potentiels nouveaux occupants.
De plus, lorsque vous investissez en résidence de service, le niveau du loyer qui vous revient est fixé avec le gestionnaire de la résidence dans le cadre d’un bail commercial de longue durée. Il est donc difficile de modifier celui-ci en cours de route.
Prix d’achat, niveau de loyer… Demandez l’accompagnement de nos conseillers spécialisés pour réussir votre prochain investissement LMNP !
De nombreux investisseurs en meublé font appel aux services d’un gestionnaire professionnel. Ce dernier se charge de gérer les entrées et sorties des locataires, la perception des loyers et le traitement des demandes diverses des occupants.
Si vous choisissez un achat en résidence de services, l’intervention d’un gestionnaire professionnel sera indispensable, qu’il s’agisse d’une résidence étudiante, d’un EHPAD (Etablissement d’hébergement pour personnes âgées dépendantes) ou encore d’une résidence pour seniors. Le gestionnaire sera chargé de vous verser les loyers qui vous reviennent comme convenu dans le bail commercial que vous avez conclu avec lui. Pour remplir sa part du marché, il doit donc être capable de prendre en charge la résidence et d’assurer sa bonne gestion.
Dès lors que prêtez attention au choix du gestionnaire et que vous sélectionnez un professionnel établi et reconnu, vous serez en mesure d’investir avec davantage de sérénité.
Pour sélectionner les meilleurs programmes d’investissement et les meilleurs gestionnaires de résidences de services, faites appel gratuitement à nos conseillers en gestion de patrimoine.
Le choix du régime fiscal, pour maximiser la rentabilité nette
L’immobilier LMNP jouit d’une fiscalité plus favorable que l’imposition des revenus fonciers. Concrètement, les recettes perçues par l’investisseur sont traitées comme des bénéfices industriels et commerciaux (BIC). Cela lui permet de choisir entre deux régimes d’imposition : le micro-BIC, avec abattement forfaitaire de 50 %, ou le régime réel, et la déduction des charges pour leur véritable montant. En dessous de 72 600 € perçus en 2022 (77 700 € en 2023), le régime micro-BIC est retenu par défaut par l’administration fiscale.
Il reste toutefois possible d’opter pour le régime réel (obligatoire au-delà des seuils évoqués plus haut). Et, d’une manière générale, c’est même plutôt conseillé ! En effet, le régime réel d’imposition appliqué au LMNP vous permet non seulement de déduire le montant des charges supportées à l’euro près mais il ouvre droit également à l’amortissement comptable du bien. De la sorte, vous déduisez chaque année une partie de la valeur du bien (hors coût du foncier) de vos revenus locatifs.
Ainsi, le régime réel vous permet de générer des revenus locatifs qui seront en grande partie, voire totalement, non imposés. Idéal, donc, pour tirer le meilleur de votre investissement LMNP.
Alors que l’investissement en location vide est confronté à des vents contraires, la location meublée en résidence de services s’affirme plus que jamais comme une solution pour investir dans l’immobilier.
Risques de blocage sur le marché de l’investissement locatif
Est-il encore opportun de se lancer dans un investissement immobilier ? S’il n’existe pas de réponse simple à cette question, force est de constater que le marché locatif rencontre quelques problèmes ces derniers temps.
La rentabilité locative recule
L’observatoire Clameur, qui se concentre sur le marché de la location vide, en a listé quelques uns dans sa dernière étude de marché dévoilée à la fin du premier trimestre 2023 :
Les loyers progressent moins vite que l’inflation sur les 5 dernières années : + 7 % à l’échelle nationale, contre une hausse des prix cumulée de 10,5 % ;
La rentabilité locative recule, puisque dans le même temps, les prix ont augmenté plus fortement ;
Les locataires peinent à devenir propriétaires, en raison de la hausse des taux de crédit, et restent plus longtemps dans la même location, ce qui limite les possibilités de rehausser les loyers.
Comment investir dans l’immobilier plus sereinement
Certains bailleurs sont également confrontés à la problématique de la rénovation énergétique de leur logement. Le durcissement des exigences en matière de diagnostic de performance énergétique (DPE) a conduit à l’impossibilité de réévaluer les loyers au renouvellement du bail ou à la remise en location dès lors que le logement est étiqueté F ou G.
Le chemin des investisseurs locatifs ne manque donc pas d’embûches. Heureusement, certains types d’investissements immobiliers permettent de les contourner, comme la location meublée non professionnelle (LMNP) dans le cadre d’une résidence de services.
Contactez gratuitement nos spécialistes pour en savoir plus sur l’investissement en résidence de services et découvrir les opportunités du moment.
Le marché des résidences de services se divise en plusieurs types de biens : résidences pour séniors, résidences étudiantes, établissements d’hébergement pour personnes âgées dépendantes (EHPAD)… Chaque résidence vise une demande locative spécifique, et surtout très dynamique. La demande de logements pour les personnes âgées ou les étudiants ne cesse d’augmenter dans le temps.
Les résidences de services répondent à ce besoin, dans un contexte où l’offre peine à se développer. Autrement dit, les investisseurs peuvent ainsi viser des marchés locatifs pérennes, pour lesquels la demande excède fortement l’offre.
De plus, les logements (ou lots) en résidences de services s’avèrent plus accessibles à l’achat. Les prix moyens se situent aux alentours de 100 000 à 180 000 euros et les investissements les plus accessibles tournent autour de 50 000 à 80 000 euros. Ce niveau de prix représente une variable cruciale pour l’investisseur à deux égards :
Un prix moins élevé que la moyenne des investissements locatifs traditionnels permet d’espérer une meilleure rentabilité locative ;
Le financement de l’acquisition sera moins difficile, malgré le contexte de relèvement des taux de crédit.
Moins de contraintes pour l’investisseur
Enfin, notons que les résidences de services ne sont pas concernées par les dernières mesures entrées en vigueur concernant la performance énergétique des logements et les restrictions concernant les passoires thermiques. De même, elles échappent aux contraintes liées à l’encadrement des loyers.
D’une manière générale, l’investisseur LMNP en résidence de services sera plus “tranquille” qu’un bailleur traditionnel, puisque la gestion de la résidence est prise en charge par une société professionnelle. Cette dernière s’engage dans le cadre d’un bail commercial à lui verser les loyers prévus et à assurer toute la gestion locative.
Vous souhaitez en savoir plus sur les avantages d’un investissement en résidence de services ? Nos experts sont à votre disposition.
La fiscalité attractive du LMNP améliore la rentabilité locative
Pour évaluer la pertinence d’un placement immobilier, la rentabilité constitue un indicateur majeur. Dans ce registre, le statut LMNP dispose d’un atout non négligeable : son régime fiscal, qui lui permet d’optimiser la rentabilité nette de l’investissement.
En effet, les revenus perçus par l’investisseur sont traités comme des bénéfices industriels et commerciaux (BIC), et non comme des revenus fonciers. Deux possibilités peuvent alors s’envisager :
Opter pour le régime micro-BIC et bénéficier d’un abattement forfaitaire de 50 % sur les recettes locatives. Ce régime est retenu par défaut en dessous de 77 700 € de revenus engrangés au titre de l’activité de loueur en meublé en 2023 ;
Opter pour le régime réel d’imposition, qui permet de déduire le montant réel des charges supportées et surtout de bénéficier de l’amortissement comptable du prix du bien (hors valeur du foncier) et du coût du mobilier. Le régime réel peut être choisi sur option à la place du micro-BIC en dessous du seuil de 77 700 €. Il s’applique obligatoirement au-delà.
L’imposition des revenus tirés de la mise en location d’une chambre en résidence de services s’avère donc moins pénalisante que la traditionnelle fiscalité des revenus fonciers. C’est d’autant plus vrai dès lors que le régime réel d’imposition est retenu : en bénéficiant de l’amortissement comptable, une large partie des revenus, si ce n’est la totalité, échappent à l’impôt.
Pour en savoir plus sur la fiscalité et les atouts d’un investissement LMNP, contactez nos conseillers spécialisés.
Lorsque vous investissez dans la location meublée, vous pouvez relever du régime LMNP ou, plus rarement, du statut LMP. Le point sur les différences entre les deux en matière d’imposition des revenus.
Les conditions pour relever du statut LMP (Loueur en meublé professionnel)
Les investisseurs en meublé ne sont pas logés à la même enseigne que les bailleurs de logements loués vides, ou nus. Dès lors que vous vous engagez dans la location meublée, vous relevez du statut de Loueur en meublé non professionnel (LMNP). Et ce, y compris lorsque vous investissez dans une résidence de services, en faisant l’acquisition d’une ou plusieurs chambres (ou lots).
Avec le régime fiscal de la location meublée, vos recettes sont imposées comme des bénéfices industriels et commerciaux (BIC), et non comme des revenus fonciers. Cela s’avère avantageux, puisque vous serez moins fortement imposé.
Si le régime du LMNP s’applique le plus souvent, un autre statut peut prévaloir : celui de Loueur en meublé professionnel (LMP). Pour identifier quel régime s’applique, il faut vérifier si les deux conditions suivantes sont remplies :
La ou les locations meublée génèrent plus de 23 000 € de recettes brutes annuelles (loyers charges comprises) ;
Ces recettes représentent plus de la moitié des revenus professionnels du foyer fiscal.
Notons que les deux conditions doivent être remplies simultanément pour basculer du LMNP vers le LMP.
L’investissement en location meublée vous intéresse ? Prenez contact gratuitement avec nos conseillers pour aller plus loin !
Ce qui change sur la fiscalité des revenus locatifs avec le LMP
Plusieurs différences existent au niveau fiscal entre les statuts LMNP et LMP. Il reste cependant possible dans les deux cas d’opter pour le régime d’imposition réel : ce dernier ouvre droit à la déduction des charges supportées à l’euro près. Surtout, il permet de profiter du mécanisme de l’amortissement comptable du prix du bien (hors foncier) et du mobilier, pour diminuer, voire réduire à 0, le revenu locatif imposable.
Lorsque l’addition des charges et de l’amortissement excède le niveau des recettes locatives, cela génère un déficit. Le traitement de celui-ci diffère entre les deux régimes :
En LMNP, l’imputation du déficit se fait sur les revenus de même nature, c’est-à-dire les recettes tirées de l’activité de loueur en meublé non professionnel pendant les 10 années qui suivent ;
En LMP, le déficit peut être imputé sur le revenu global sans limitation de montant. En cas d’excédent, celui est reportable sur le revenu global des 6 années suivantes.
En plus de ces divergences en matière d’impôt sur le revenu, les cotisations sociales prélevées sur les revenus ne sont pas calculées de la même manière :
En LMNP, les prélèvements sociaux de 17,2 % s’appliquent sur la base des revenus imposables ;
En LMP, les charges sociales professionnelles varient selon si le loueur relève du statut d’auto-entrepreneur ou de celui de travailleur indépendant (entre autres). Dans les deux cas, le taux des cotisations sociales est plus élevé que 17,2 % et s’applique à l’ensemble des bénéfices réalisés.
Découvrez les opportunités d’investissement LMNP du moment avec nos spécialistes !
Attention au changement de statut en cas d’expatriation
Au-delà de la fiscalité des revenus locatifs, le passage du régime LMNP vers celui du LMP entraîne de nombreuses conséquences. D’une manière générale, l’investisseur LMP doit gérer son patrimoine comme une société, ce qui s’avère plus complexe sur le plan administratif et juridique.
Il faut donc surveiller l’évolution des recettes locatives et la part que ces dernières représentent par rapport aux revenus professionnels du foyer pour pouvoir anticiper cette évolution.
Un cas particulier peut entraîner un basculement soudain vers le statut LMP : l’expatriation. En effet, le calcul du rapport entre recettes locatives et revenus professionnels ne prend en compte que les revenus imposables en France. Les revenus d’activité imposables à l’étranger sont donc écartés de l’équation. Ainsi, une expatriation peut bouleverser ce calcul et entraîner un brusque changement de statut, puisque des recettes annuelles de plus de 23 000 € tirées de la location meublée risquent fortement de dépasser le seuil de 50%.
C’est pourquoi les loueurs en meublés non professionnels qui ont un projet d’expatriation doivent s’intéresser au sujet bien avant leur départ. Avec l’assistance d’un conseiller en gestion de patrimoine, ils pourront étudier toutes les options à leur disposition et prendre les bonnes décisions.
Le dispositif Pinel a longtemps constitué un investissement immobilier de premier choix pour les bailleurs à la recherche d’une fiscalité attractive. Mais les changements apportés en 2023 rebattent les cartes et valorisent l’intérêt d’un investissement LMNP. Explications.
Pinel 2023 : une réduction d’impôt en baisse… ou des contraintes en hausse
Depuis sa mise en place en septembre 2014, le dispositif Pinel a su s’attirer les faveurs des investisseurs immobiliers. En combinant investissement locatif et réduction d’impôt de longue durée (étalée sur 6, 9 ou 12 ans), cette loi de défiscalisation immobilière a rencontré un franc succès. Du moins, jusqu’à cette année.
En effet, la donne a changé en 2023, car deux grands changements sont intervenus. Pour commencer, la réduction d’impôt Pinel “traditionnelle” a été revue à la baisse, de la façon suivante :
Pour un engagement de location de 6 ans : 10,5 % de réduction d’impôt (contre 12 % auparavant)
Pour une mise en location sur 9 ans : 15 % d’avantage fiscal (contre 18 % précédemment)
Pour un engagement sur 12 ans : 17,5 % de réduction d’impôt (contre 21 % jusqu’alors).
Le régime Pinel a ainsi perdu de son attractivité fiscale en 2023. Et cela ne va pas s’arranger, puisque l’avantage fiscal sera de nouveau rogné en 2024.
Il reste toutefois possible d’accéder aux “anciennes” réductions d’impôt, en optant pour un achat immobilier sous le dispositif Pinel+. Derrière cette apparente bonne nouvelle se cachent toutefois des contraintes supplémentaires, et non des moindres : critères environnementaux supérieurs à la réglementation en vigueur, surfaces habitables minimales selon le nombre de pièces et zonage resserré sur les quartiers prioritaires de la politique de la ville.
En résumé, l’investissement Pinel est devenu moins intéressant sur le plan fiscal ou beaucoup plus complexe, selon la formule retenue. De quoi inciter les futurs bailleurs à regarder ailleurs…
Vous cherchez des informations et des solutions pour investir dans l’immobilier ? Prenez contact gratuitement avec nos conseillers en gestion de patrimoine.
L’investissement LMNP, fiscalement avantageux… mais autrement
En matière d’alternative à un investissement Pinel, le régime de la Location meublée non professionnelle (LMNP) a des atouts à faire valoir. En lieu et place d’une réduction d’impôt, le LMNP permet de générer des revenus locatifs avec une fiscalité particulièrement attractive. Les loyers perçus échappent à l’imposition des revenus fonciers, puisque les recettes sont considérées comme des bénéfices industriels et commerciaux (BIC).
Dans ce cadre, l’investisseur peut opter pour le régime micro-BIC et bénéficier d’un abattement forfaitaire de 50 %. Mais il sera souvent plus intéressant de choisir le régime réel d’imposition : celui-ci permet non seulement de déduire les charges réellement supportées au titre de l’investissement mais aussi de profiter d’un mécanisme d’amortissement du prix du bien au fil des années. De la sorte, un investissement LMNP bien mené peut produire des revenus locatifs robustes très faiblement imposés… Voire pas du tout !
De plus, dans le cadre d’un investissement en résidence de service, toute la gestion locative est confiée à un spécialiste. Ce dernier sera chargé de gérer la résidence et les locataires. Surtout, il devra régler le loyer convenu dans le bail commercial que vous signez avec lui.
Bénéficiez de l’accompagnement d’un conseiller spécialisé pour votre prochain investissement immobilier.
Dans quels cas privilégier l’investissement LMNP ?
La location meublée non professionnelle représente un excellent placement immobilier selon les objectifs poursuivis par l’investisseur. Par exemple, elle répond aux besoins des personnes qui cherchent :
Un investissement à la rentabilité optimisée, grâce à une fiscalité attractive ;
Un placement dans l’immobilier physique avec un risque locatif potentiellement moins élevé, puisqu’il s’appuie sur un bail commercial signé avec un gestionnaire professionnel ;
Un investissement dans l’immobilier locatif avec peu de gestion, l’essentiel étant pris en charge par le gestionnaire.
Attention toutefois, un investissement LMNP doit s’envisager avec l’accompagnement d’un spécialiste. En effet, comme tout placement immobilier, il présente un risque de perte en capital. De plus, il faut être particulièrement attentif à la sélection du gestionnaire de la résidence de services, compte tenu de son rôle crucial dans la bonne marche de votre investissement.
La location meublée non professionnelle (LMNP) regorge d’atouts pertinents pour réaliser un investissement locatif. Mais attention à ne pas faire d’erreurs mettant à mal la rentabilité de l’opération.
Danger n°1 : se tromper dans la sélection du bien
Par essence, un achat en LMNP reste un investissement immobilier avant tout. Il faut donc prendre en considération les paramètres qui font la différence entre une bonne et une mauvaise acquisition.
Pour commencer, rappelons qu’en immobilier, le premier critère à étudier est l’emplacement. Dans le cadre d’un investissement LMNP en résidence de services, il est donc crucial de s’assurer que votre bien répond à une demande locative robuste.
Prenons un exemple : une chambre en résidence étudiante sera bien située dès lors que la résidence se situe dans une ville ou agglomération avec une forte population étudiante, à proximité des établissements d’enseignement supérieur et/ou en centre-ville. De plus, elle devra être bien desservie par les transports en commun. L’attractivité repose en grande partie sur ces critères.
Autre point à considérer : le prix du bien. Là encore, la règle ne change pas par rapport à un achat immobilier traditionnel. Payer le prix fort viendra grignoter la rentabilité de votre investissement. Et ne comptez pas rattraper le coup avec un loyer surévalué, car cela aura tendance à dissuader les locataires potentiels.
Programmes disponibles, accompagnement dans vos démarches… Prenez contact avec nos conseillers en gestion de patrimoine pour investir en LMNP.
Danger n°2 : faire un mauvais choix dans la sélection du gestionnaire
Dès lors que vous choisissez d’investir dans une résidence de services pour tirer parti des avantages du statut LMNP, vous devez sélectionner un gestionnaire. C’est ce dernier qui assurera la gestion au quotidien de la résidence et la perception des loyers dus par les occupants. En retour, il devra vous verser le loyer qui vous revient, tel qu’établi dans le bail commercial signé entre les deux parties.
Autrement dit, le gestionnaire tient un rôle capital dans votre investissement LMNP. Mal le choisir revient à s’exposer à de graves problèmes. En effet, un gestionnaire professionnel de piètre qualité peut finir en faillite, auquel cas les investisseurs particuliers seront fortement pénalisés.
Même s’il parvient à éviter une défaillance, un gestionnaire médiocre aura davantage tendance à chercher à renégocier le loyer qu’il vous doit. Ce sera notamment le cas s’il ne parvient pas à générer les recettes locatives escomptées : il sera alors tenté de diminuer les revenus locatifs qui vous reviennent afin de protéger ses recettes… Au détriment de votre rentabilité.
Fort heureusement, il existe de nombreux gestionnaires de qualité, ayant fait leurs preuves au fil des années. Un investissement LMNP en résidence de services a donc toutes les chances de démontrer sa viabilité… Du moment que vous faites les bons choix.
Vous cherchez les meilleurs programmes LMNP confiés à des gestionnaires de qualité ? Contactez-nous pour en savoir plus !
Les loueurs en meublé non professionnels peuvent choisir entre deux régimes fiscaux distincts. Le micro-BIC, retenu par défaut, leur permet de bénéficier d’un abattement forfaitaire de 50 % sur les revenus locatifs encaissés. Le régime réel – obligatoire au-delà de 72 600 € de recettes annuelles – ouvre droit à la déduction des charges pour leur montant réellement acquitté.
En apparence, le choix du micro-BIC peut paraître plus attractif. Mais le régime réel d’imposition du LMNP est le seul qui vous permet de profiter de l’amortissement fiscal du bien. Ce mécanisme vous permet de déduire chaque année une partie du prix du bien (hors valeur du foncier) ainsi qu’une fraction de la valeur des meubles de vos revenus locatifs. Ce faisant, vous pouvez défiscaliser une large partie de vos recettes. Et dans bien des cas, vous obtiendrez un avantage supérieur à celui procuré par l’abattement forfaitaire de 50 %.
Pour éviter cet écueil fiscal, vous pouvez compter sur l’accompagnement des conseillers en gestion de patrimoine d’Investissement-LMNP.fr.
Investir dans l’immobilier neuf comporte certains avantages. C’est d’autant plus vrai si vous optez pour un achat en résidence de services avec la location meublée non professionnelle (LMNP).
Nouvel immeuble, nouveau bail
Par nature, acheter un logement neuf permet de s’épargner la question des travaux d’entretien et de rénovation. Cela apporte une certaine tranquillité d’esprit pendant plusieurs années. L’immobilier neuf devant respecter plusieurs critères environnementaux, concernant la consommation énergétique notamment, vous devenez acquéreur d’un bien construit selon les dernières normes en vigueur. Autrement dit, vous n’avez pas à vous soucier des problèmes qui touchent l’immobilier ancien, et notamment les nouvelles réglementations concernant les “passoires énergétiques”.
De plus, acquérir un lot dans une résidence de services neuve avec le statut LMNP vous permet de démarrer votre investissement dans les meilleures conditions. En effet, vous signez un nouveau bail commercial avec le gestionnaire de la résidence, plutôt que de reprendre un contrat en cours. Vous disposez donc d’une meilleure capacité de négociation et pouvez conclure un engagement plus long (12 ans maximum). Cette longévité est capitale, dans la mesure où le bail commercial va déterminer les loyers qui vous reviendront, et donc le niveau de rendement que vous pouvez viser.
L’investissement LMNP dans une résidence de services neuve présente également un atout fiscal majeur. Les logements neufs sont habituellement soumis à la TVA à 20 %. La taxe sur la valeur ajoutée vient donc alourdir le prix réellement acquitté par l’acheteur. Les lots en résidence de services n’échappent pas à cette règle… Du moins, au moment de l’achat. En effet, l’investisseur peut ensuite demander le remboursement de la TVA acquittée sur le prix du bien, ainsi que sur le coût du mobilier qui équipe le bien. Cet avantage est réservé aux investisseurs LMNP qui s’engagent sur une location d’une durée minimum de 9 ans. Notons également qu’en cas de revente, la restitution de la TVA remboursée n’est pas demandée si le nouvel acquéreur reprend le bail de location en cours.
En termes de frais d’acquisition, les droits de mutation (appelés à tort “frais de notaires”) sont quant à eux plus bas lorsque l’achat porte sur un bien immobilier neuf. Ils représentent 2,5 à 3 % du prix hors taxes, contre plus de 7 % dans l’immobilier ancien.
L’investissement LMNP vous intéresse ? Prenez contact avec nos conseillers en gestion de patrimoine.
Prix et occupation de la résidence, deux points d’attention
Comme n’importe quel investissement immobilier, l’achat d’un logement dans une résidence de services neuve comporte des risques et des pièges. S’agissant d’immobilier neuf, il faut par exemple être attentif aux prix. Les prix des logements neufs sont traditionnellement plus élevés que ceux observés sur le marché de l’ancien, notamment du fait de la mise aux normes des biens. Néanmoins, il convient de bien vérifier que le prix du lot n’est pas surévalué par rapport au marché, au risque de réduire la rentabilité locative de l’investissement notamment.
Un autre inconvénient de l’investissement dans une résidence de services neuve tient à la problématique de l’occupation des lots. Pour vous verser les loyers qui vous reviennent, comme établi dans le bail commercial que vous signez, le gestionnaire de la résidence doit pouvoir remplir cette dernière. S’agissant d’une nouvelle résidence, il devra donc réussir à attirer les premiers locataires et maintenir une certaine attractivité. Cela s’avérera plus facile si la résidence est bien située, qu’elle répond à une demande locative forte (résidence étudiante dans une ville comportant de nombreuses écoles et universités par exemple) et que les niveaux de loyers sont bien fixés par rapport au marché.
A noter que les résidences de type EHPAD (Établissement d’hébergement pour personnes âgées dépendantes) sont moins sensibles à ce dernier risque, dans la mesure où le nombre d’agréments d’exploitation est contrôlé par l’Etat. L’offre de logements étant ainsi limitée, la pression de la demande reste forte.
Pour nombre de futurs retraités, l’immobilier constitue le placement à privilégier afin de compléter sa pension. Voici 3 raisons de préférer le LMNP à l’investissement locatif traditionnel.
Un rendement locatif connu à l’avance
Habituellement, l’investisseur locatif dépend fortement de son locataire. En cas de départ de celui-ci, ou de difficultés de paiement, les revenus fonciers s’assèchent, plus ou moins longtemps. De quoi rogner la rentabilité d’un placement dans la pierre.
L’investissement en statut de loueur en meublé non professionnel (LMNP) dans une résidence de services propose une autre manière de voir les choses. En effet, vous ne signez pas un bail avec l’occupant d’une chambre en EHPAD ou en résidence étudiante (par exemple) mais passez contrat avec un gestionnaire professionnel. Vos revenus locatifs sont ainsi fonction d’un bail commercial signé avec un professionnel établi, qui s’engage à vous verser les loyers qui vous reviennent, quelle que soit la situation du bien (occupation ou vacance locative).
Cette méthode d’investissement apporte davantage de sérénité, dans la mesure où vous êtes moins sujet à la rotation des locataires propre à un achat immobilier dédié à la mise en location. Attention toutefois, cela ne signifie pas que les revenus procurés par un investissement LMNP sont garantis. Pour mettre toutes les chances de votre côté, il est crucial de bien choisir :
Son investissement, en termes d’emplacement, d’attractivité pour les locataires potentiels, de rapport entre son prix et le loyer qui peut en être obtenu…
Et le gestionnaire de la résidence, en privilégiant les acteurs avec un historique à faire valoir et les plus à même d’éviter les défaillances.
L’immobilier LMNP vous intéresse et vous cherchez des opportunités pour investir ? Prenez contact avec nos conseillers en gestion de patrimoine.
Investir dans l’immobilier, sans les lourdeurs de la gestion locative
Un des atouts majeurs de la location meublée non professionnelle en résidence de services repose sur l’absence de gestion. En effet, vous n’avez pas à vous soucier des arrivées et sorties des locataires, de la perception des loyers mois après mois… Autrement dit, vous restez à l’écart des questions de la gestion “quotidienne” d’une location, puisque tout est pris en charge par une société spécialisée dans ce domaine. Idéal, donc, lorsque l’on est retraité et que l’on souhaite faire autre chose de son temps (projets personnels, voyages, passer du temps avec sa famille…).
Pour un investisseur en LMNP, la gestion tient davantage à d’autres aspects, moins chronophages. D’une part, il s’agit de la relation avec le gestionnaire de la résidence. D’où l’importance de bien le sélectionner, et de bien investir, pour limiter les risques de renégociation du loyer prévu dans le bail commercial par exemple.
D’autre part, un achat en LMNP requiert une certaine gestion comptable, en particulier si vous souhaitez profiter du régime réel d’imposition. Il est alors indispensable de faire appel aux services d’un cabinet comptable. Un petit prix à payer pour profiter d’une fiscalité particulièrement attractive…
Nos conseillers en gestion de patrimoine sont à votre écoute pour vous informer sur l’investissement LMNP.
Profiter d’une fiscalité incomparable sur votre investissement locatif
L’immobilier locatif traditionnel (location vide) présente un écueil majeur : la lourdeur de la fiscalité immobilière. En effet, les revenus fonciers classiques sont soumis, après abattement de 30 % ou déduction des charges réellement supportées, au taux marginal de l’impôt sur le revenu (TMI) et aux prélèvements sociaux à 17,2 %. Une taxation rapidement punitive dès lors que votre TMI atteint ou dépasse 30 %.
En effet, la déduction des charges supportées pour leur montant réel permet à l’investisseur de bénéficier de l’amortissement comptable. Celui-ci autorise la déduction d’une partie de la valeur du bien (hors valeur du foncier) et du mobilier acquis. Vous sortez ainsi chaque année une large partie de vos rentrées locatives, si ce n’est la totalité, de l’assiette de l’impôt.
Prenez contact avec nos conseillers en gestion de patrimoine pour découvrir les dernières opportunités d’investissement.
Parmi les nouveautés de l’année 2023, les amateurs d’immobilier auront noté la disparition de la réduction d’impôt Censi-Bouvard. Mais sa suppression n’est pas de nature à remettre en cause l’intérêt du LMNP. Explications.
Un dispositif jugé « pas nécessaire »
Chaque année apporte son lot de changements en matière d’investissement immobilier. Une de ces réformes est passée quelque peu inaperçue, en comparaison des nouvelles contraintes énergétiques applicables aux locations vides notamment. Depuis le 1er janvier 2023, il n’est plus possible d’investir dans une résidence de services neuve, avec le statut de loueur en meublé non professionnel (LMNP), et de bénéficier de l’avantage fiscal du Censi-Bouvard.
Celui-ci octroyait une réduction d’impôt de 11 % étalée sur neuf ans, en contrepartie d’un engagement de location de même durée. Compte tenu du plafonnement du prix du bien retenu pour son calcul (300 000 €), la réduction d’impôt atteignait un maximum de 3 666 € par an.
Ce dispositif n’a pas été renouvelé après le 31 décembre 2022, sous l’impulsion notamment de l’Inspection générale des finances (IGF). Dans un rapport publié en juin dernier, elle avait recommandé sa non-reconduction, 10 ans après sa création. « La réduction d’impôt Censi-Bouvard ne semble pas nécessaire puisque l’investissement des particuliers bénéficie déjà du régime favorable de la location meublée non professionnelle (LMNP) », avait alors noté l’institution.
L’intérêt de l’investissement LMNP reste entier
Dans les faits, l’argument de l’IGF se tient. Et d’ailleurs, de nombreux investisseurs en LMNP n’avaient pas recours à la réduction d’impôt Censi-Bouvard. En effet, les atouts du statut LMNP sont suffisamment puissants et convaincants en l’état, y compris sur le plan fiscal.
En premier lieu, il faut souligner qu’un investissement immobilier en résidence de services (Ehpad, résidences étudiantes ou séniors) s’avère porteur, dans la mesure où elles ciblent une population précise et une demande locative forte à laquelle l’offre de logement, et notamment l’offre publique, peine à répondre.
De plus, l’engagement de location pris avec le gestionnaire de la résidence fait l’objet d’un bail commercial. Cela signifie que ce dernier est chargé contractuellement de vous verser le loyer convenu, et non un locataire particulier. De manière plus générale, l’investissement LMNP ne présente aucune contrainte de gestion pour l’acquéreur, puisque tout est pris en charge par le prestataire.
Enfin, le LMNP permet de percevoir des revenus très faiblement fiscalisés, voire complètement exonérés d’impôt. Pour cela, l’investisseur doit opter pour le régime réel d’imposition, qui ouvre droit à l’amortissement comptable du bien. Chaque année, un pourcentage de la valeur du bien va ainsi être déduit des revenus générés, qui sont imposés comme des bénéfices industriels et commerciaux (BIC). Grâce à cet amortissement et à la déduction de toutes les charges locatives pour leur montant réel, la fiscalité d’un investissement LMNP s’avère donc très attractive.
Vous souhaitez profiter des dernières opportunités d’investissement LMNP ? Prenez contact gratuitement et sans engagement avec nos conseillers en gestion de patrimoine.
En dépit de la suppression du dispositif Censi-Bouvard, la location meublée non professionnelle conserve son statut d’investissement immobilier à privilégier, surtout face à une location vide plus contraignante et pénalisante. Mais malgré ses nombreux atouts, l’investissement LMNP ne s’improvise pas. Il est indispensable de procéder avec méthode, en bénéficiant d’un accompagnement professionnel.
Cela commence par le choix du bien. Emplacement, prix, niveaux de loyer et de rentabilité… De nombreux critères doivent être passés au peigne fin pour procéder à un bon investissement immobilier, et le LMNP n’y fait pas exception. Pour éviter les déconvenues, l’accompagnement d’un spécialiste vous sera d’un grand secours.
Autre point à considérer, spécifique aux résidences de service cette fois : le choix du gestionnaire. Ce dernier va jouer un rôle crucial dans la réussite de votre placement, puisque c’est lui qui est chargé de vous verser les loyers et de maintenir le remplissage et l’attractivité de la résidence. Il convient donc de privilégier les meilleurs gestionnaires, et notamment ceux qui ont fait leurs preuves. Là encore, l’accompagnement d’un professionnel du secteur sera précieux.
Pour finir, il faut savoir que les avantages du régime réel d’imposition ont un prix, dans la mesure où un suivi comptable sera obligatoire. Celui-ci peut être délégué à une société spécialisée, qu’il conviendra une nouvelle fois de bien choisir. Sur ce plan, comme sur les points évoqués plus haut, un conseiller en gestion de patrimoine expert du LMNP saura vous accompagner.
Pour bénéficier de l’accompagnement d’un conseiller en gestion de patrimoine spécialisé dans l’immobilier LMNP, contactez-nous.
Comme chaque année, des milliers de Français vont investir dans l’immobilier afin de faire fructifier leur épargne et développer leur patrimoine. Voici 3 raisons de privilégier un investissement LMNP en 2023.
Rentabilité optimisée grâce à la fiscalité du LMNP
La clé du succès d’un investissement immobilier repose sur sa rentabilité. Dans ce registre, le régime de la location meublée non professionnelle (LMNP) a des arguments à faire valoir. Comme tout investissement locatif, le LMNP s’appuie sur l’achat d’un bien pour le mettre en location afin de toucher des revenus réguliers. Mais contrairement à un investissement immobilier traditionnel, vous ne percevez pas des revenus fonciers mais des bénéfices industriels et commerciaux (BIC) grâce au statut LMNP.
Cette différence s’avère cruciale car elle permet à l’investisseur LMNP de toucher des revenus plus faiblement fiscalisés. Voire complètement exonérés d’impôt. En effet, en optant pour le régime réel d’imposition des BIC, vous pouvez déduire toutes les charges afférentes à la location mais également bénéficier de l’amortissement comptable du bien.
Cet amortissement, qui se décline au fil des années, permet de déduire une partie de la valeur du bien (hors valeur du foncier) chaque année. De la sorte, une large partie, si ce n’est la totalité, des revenus tirés de votre investissement LMNP échappent à l’impôt. La rentabilité de votre placement est ainsi optimisée.
Vous avez des questions sur l’investissement LMNP et cherchez des conseils ? Contactez gratuitement nos conseillers en gestion de patrimoine.
Un des freins à l’investissement locatif traditionnel tient à la problématique de la gestion. Gourmande en temps et en énergie, la gestion locative par soi-même peut se montrer dissuasive, avant même d’envisager les pires difficultés.
En choisissant le LMNP, notamment via l’achat d’un ou plusieurs lots en résidence de services, l’investisseur se décharge complètement de la gestion. Il la confie à un gestionnaire spécialisé, qu’il convient de sélectionner avec soin car c’est ce dernier qui va être chargé de gérer la résidence, d’assurer le remplissage des lots et de percevoir les loyers. De plus, le revenu locatif qu’il vous reverse est fixé contractuellement, dans le cadre du bail commercial qu’il est tenu de respecter.
Investir en LMNP peut également s’envisager par le biais de la colocation. Cela consiste à louer un logement meublé à plusieurs locataires. De cette façon, vous pouvez viser des revenus locatifs plus élevés, puisque plusieurs occupants vont régler le loyer, et diminuer le risque d’impayés, dans la mesure où vous ne dépendez pas d’une seule personne pour le paiement du loyer. Investissement-LMNP.fr vous propose à ce titre des offres clé en main, comprenant notamment la gestion du bien par des professionnels spécialisés.
Pour en savoir plus sur l’investissement LMNP et les offres à votre disposition, contactez-nous gratuitement.
Pour conclure sur les bonnes raisons d’investir en LMNP en 2023, abordons le sujet de la demande locative. Après tout, en l’absence de locataire(s), difficile de tirer un profit de son placement immobilier… Heureusement, les résidences de services qui permettent de bénéficier du régime LMNP répondent à de vrais besoins locatifs. C’est particulièrement vrai pour :
Les résidences EHPAD (Établissement d’hébergement pour personnes âgées dépendantes)
De même, les colocations s’avèrent particulièrement recherchées par des populations jeunes (actives ou étudiantes) souhaitant se loger dans les centres urbains tout en maîtrisant leurs dépenses.
Néanmoins, rien ne garantit que n’importe quelle résidence de services ou colocation saura convaincre les locataires potentiels. Pour mettre toutes les chances de votre côté, il faut donc sélectionner les meilleurs investissements LMNP et être bien accompagné par des conseillers professionnels spécialisés.
L’investissement LMNP s’envisage notamment au travers de l’acquisition d’un lot dans une résidence de services. Le point sur les caractéristiques à connaître sur les différents types de biens.
Les EHPAD
Les établissements d’hébergement pour personnes âgées dépendantes (EHPAD) représentent un investissement porteur pour bénéficier du statut LMNP. Ces maisons de retraite médicalisées répondent à la fois à une problématique sociétale de premier ordre, à savoir la prise en charge de la dépendance, et à une demande locative forte.
En matière d’investissement locatif, les EHPAD présentent un niveau de rentabilité élevée. Les loueurs en meublé non professionnels (LMNP) profitent également d’une répartition avantageuse des charges entre investisseur particulier et gestionnaire de la résidence. En effet, seule la taxe foncière est imputée à l’investisseur. Rappelons par ailleurs que ce dernier peut profiter du régime d’imposition réel du LMNP pour bénéficier de l’amortissement comptable de son acquisition et percevoir des revenus locatifs très peu ou non fiscalisés pendant plusieurs années.
Par rapport aux autres résidences de services, l’investissement en EHPAD présente un coût plus élevé : comptez 100 000 € et plus pour l’acquisition d’un lot dans une résidence gérée par un gestionnaire reconnu. La qualité de ce gestionnaire est un paramètre indispensable à prendre en compte dans la sélection de l’investissement.
Pour tout savoir sur l’investissement en résidences de services, contactez gratuitement nos conseillers en gestion de patrimoine.
Les rangs des étudiants continuent de grossir en France, année après année. Face à cette demande locative toujours plus robuste, l’offre de logements dans les résidences gérées par le Crous et les cités universitaires peine à suivre. Le potentiel d’un investissement LMNP dans une résidence étudiante est donc bien réel.
Indépendamment de ce potentiel, il convient de respecter les tenants d’un bon achat immobilier pour éviter les erreurs. La règle de l’emplacement prévaut pour l’acquisition d’un lot en résidence étudiante, aussi bien pour l’adresse de la résidence (proximité avec les moyens de transports et les écoles/universités) que pour le choix de la ville. Privilégiez les métropoles où la population étudiante est florissante comme :
Paris, Lyon, Marseille ;
Bordeaux ;
Nantes ;
Lille ;
Grenoble ;
Strasbourg ;
Rennes.
De plus, il est essentiel de sélectionner des biens qui correspondent aux besoins des étudiants. Et ce, à des niveaux de prix (acquisition et loyer) en phase avec le marché locatif. Enfin, le choix du gestionnaire s’avère crucial, puisqu’il doit superviser au mieux la rotation locative à chaque rentrée et le remplissage de la résidence en période estivale.
Des questions sur l’investissement LMNP ? Posez les à nos conseillers en gestion de patrimoine !
Les résidences séniors sont à distinguer des EHPAD. Elles visent plutôt une clientèle de séniors autonomes, une population en croissance continue : pour preuve, un Français sur trois sera âgé de plus de 60 ans en 2040.
La localisation de la résidence a toute son importance. Pour répondre aux attentes des “jeunes séniors”, il faut privilégier le centre ville des grandes et moyennes agglomérations. De plus, les résidences doivent disposer d’une offre d’espaces et de services susceptibles de les attirer. Enfin, les niveaux de loyer doivent être compétitifs avec le marché locatif pour convaincre les occupants potentiels.
Attention toutefois, en fonction de la tranche d’âge des locataires ciblés, il convient d’adapter les critères de sélection : les plus de 75 ans sont ainsi plus sensibles à la sécurisation de leur environnement (prévention des risques de chute, etc.). Dans tous les cas, la résidence et son gestionnaire doivent être en mesure de répondre à leurs exigences.
Les résidences de tourisme
La France reste une destination de premier choix aux yeux des touristes du monde entier mais aussi de nos compatriotes. Mais le tourisme a évolué avec le temps, et nombre de vacanciers privilégient des hébergements offrant un meilleur rapport qualité/prix que les hôtels traditionnels. C’est dans ce cadre que les résidences de tourisme ont une carte à jouer, puisqu’elles proposent des services (cuisine équipée et blanchisserie notamment) recherchés et une tarification plus abordable que l’hôtellerie.
Comme toujours en immobilier, l’emplacement de lot est primordial. Mais avec une résidence de tourisme, l’investisseur doit se poser une question inhabituelle : serait-il lui-même intéressé par la location du bien pour ses vacances ? Car cela est une possibilité négociable avec le gestionnaire de la résidence. Toutefois, pour éviter de pénaliser son rendement locatif, mieux vaut privilégier des séjours “hors saison”.
Le régime de la Location meublée non professionnelle (LMNP) présente de nombreux atouts. Mais saviez-vous qu’il existe différentes manières d’en tirer parti ?
Le LMNP en résidence de services
Une des façons d’investir en profitant du statut LMNP consiste à cibler un logement en résidence de services. Ces résidences spécialisées (Ehpad, résidence étudiante, résidence seniors) correspondent à des demandes locatives spécifiques. Et justement, ces dernières affichent de belles perspectives de croissance, de par le vieillissement de la population et l’augmentation régulière du nombre d’étudiants. Parallèlement, l’offre de logements adaptés peine à suivre, ce qui contribue à l’intérêt d’investir dans ce type de biens.
En optant pour une acquisition en résidence de services, l’investisseur fait appel à un gestionnaire spécialisé. Celui-ci prend en charge toute la gestion de la résidence. Surtout, il doit verser le loyer qui revient à l’investisseur, selon les termes prévus dans le bail commercial. Même en l’absence momentanée d’occupant, pour cause de rotation locative, le loyer reste dû à l’investisseur particulier.
L’investissement en résidence de services jouit d’une fiscalité particulièrement attractive. Grâce au régime fiscal LMNP, l’investisseur peut opter pour le régime réel d’imposition et déduire l’amortissement du bien de ses revenus locatifs. De cette manière, il va générer des revenus exonérés d’impôt pendant plusieurs années. Notons également que l’investissement dans une résidence de services neuve ouvre droit à la récupération de la TVA (20 %) acquittée au moment de l’achat.
L’investissement immobilier en résidence de services vous intéresse ? Prenez contact avec nos conseillers en gestion de patrimoine !
Autre investissement immobilier physique pouvant bénéficier du statut LMNP, la colocation meublée s’apparente davantage à un investissement locatif traditionnel… Mais avec plus d’avantages ! Le logement comptera en effet de multiples locataires, ce qui peut contribuer à limiter le risque d’impayés. Surtout, cela va pousser le niveau du loyer à la hausse, de sorte que l’investisseur pourra viser une meilleure rentabilité pour son placement immobilier.
Avec le temps, la colocation s’est développée pour devenir une véritable solution pour se loger. Elle correspond également à une demande locative robuste, principalement composée d’étudiants et de jeunes actifs en milieu urbain. Pour ces derniers, la colocation constitue un moyen de partager les coûts de logement, alors que les loyers des grandes villes ont progressé plus fortement que les revenus au fil des années.
Enfin, opter pour l’investissement en colocation meublée permet également de profiter du régime d’imposition LMNP. Et donc du bénéfice de l’amortissement du prix du bien sur les revenus locatifs encaissés, à condition de choisir le régime réel plutôt que l’abattement forfaitaire de 50 % offert par le régime micro-BIC.
Vous souhaitez en savoir sur les opportunités d’investissement en colocation ? Nos conseillers sont à votre écoute !
Pour finir, évoquons la méthode d’investissement de l’OPCI en LMNP. Un Organisme de placement collectif en immobilier permet d’investir votre épargne aux côtés de centaines ou milliers d’autres porteurs de parts. Le fonds va ainsi utiliser cette épargne pour acquérir de multiples biens immobiliers, qu’il gère au nom des porteurs de parts. Un OPCI dédié au régime LMNP se concentrera donc sur des biens relevant de la location meublée non professionnelle.
Pour bénéficier des atouts fiscaux du LMNP par ce biais, il est nécessaire d’investir en direct. Il est cependant plus courant de loger des OPCI dans un contrat d’assurance vie : c’est alors la fiscalité de l’assurance vie qui prévaudra.
Les OPCI sont accessibles facilement grâce à leur faible ticket d’entrée. Il est également possible de les revendre à tout moment. En revanche, l’investissement en OPCI LMNP n’est pas disponible à crédit.
Avant d’investir, il faut garder en tête qu’une partie du fonds (40 % maximum) est investie dans des actifs financiers. Les OPCI vont donc dépendre partiellement de l’évolution des marchés actions ou obligataires. Cela va impacter positivement ou négativement la performance délivrée à l’investisseur.
La location meublée non professionnelle permet d’investir dans l’immobilier dans des conditions idéales. A condition toutefois de se poser les bonnes questions et de faire les meilleurs choix.
Le choix du bien
Pour bénéficier des atouts propres à la LMNP, plusieurs types d’investissements sont envisageables, dont une location meublée “simple”. Dans ce cas de figure, il faudra veiller à bien se renseigner sur les obligations qui incombent au bailleur, notamment en matière de mobilier à mettre à disposition du locataire.
Une location meublée traditionnelle peut prendre la forme d’une colocation. Cela permet de mutualiser le risque locatif (les impayés de loyers) mais aussi de viser un rendement supérieur à celui d’une location classique, puisque le loyer pourra être fixé à un niveau plus élevé.
Le statut LMNP est également accessible au travers de l’investissement en résidence de service. Qu’il s’agisse d’un EHPAD, d’une résidence séniors ou encore d’une résidence étudiante, la gestion du bien est entièrement confiée à un gestionnaire professionnel. C’est ce dernier qui sera responsable du versement des loyers, selon les termes établis dans le bail commercial signé avec le propriétaire.
La location meublée non professionnelle permet d’investir dans l’immobilier dans des conditions idéales. A condition toutefois de se poser les bonnes questions et de faire les meilleurs choix.
L’investissement immobilier LMNP vous intéresse ? Contactez nos conseillers en gestion de patrimoine spécialisés !
L’investissement LMNP affiche certaines particularités mais n’en demeure pas moins un véritable investissement immobilier. Cela signifie qu’il faut garder en tête les critères de sélection d’un achat immobilier, et notamment le niveau du prix d’acquisition et l’emplacement du bien.
Le prix d’achat reste en effet tout à fait déterminant pour évaluer la rentabilité d’un investissement immobilier LMNP. De même, la qualité de l’emplacement aura une influence considérable sur l’attractivité locative du bien, et donc sa capacité à être occupé dans le temps, en évitant les périodes de vacance.
Le choix du gestionnaire
Le plus souvent, l’investisseur en LMNP va faire appel aux services d’un gestionnaire. Il s’agit d’ailleurs d’un prérequis pour une acquisition en résidence de services. Dans le cadre d’une location meublée classique, le recours à un gestionnaire peut s’avérer précieux, notamment pour traiter les changements de locataires potentiellement plus fréquents qu’en location nue. L’accompagnement du gestionnaire est d’autant plus appréciable si le bien est mis en colocation.
De fait, il est indispensable de bien choisir le gestionnaire auquel on va confier le bien. Dans le cadre des résidences de service, la viabilité du gestionnaire est prépondérante puisque c’est ce dernier qui doit vous verser vos revenus locatifs. Pour s’assurer qu’il remplisse bien ce devoir, tel que prévu dans le bail commercial signé avec lui, il faut s’attacher à sélectionner un gestionnaire de qualité.
Le choix du régime fiscal LMNP
Une des grandes forces de la LMNP repose sur sa fiscalité. Les revenus locatifs perçus ne sont en effet pas traités comme des revenus fonciers mais comme des bénéfices industriels et commerciaux (BIC). A ce titre, ils vous permettent de choisir entre deux régimes fiscaux : le micro-BIC, avec un abattement forfaitaire de 50 % sur les recettes si elles n’excèdent pas 70 000 €, ou le régime réel, qui s’applique au-dessus de ce seuil ou sur option de l’investisseur.
Dans la majorité de cas, le recours au régime réel d’imposition sera plus avantageux. Seul celui-ci vous permet de bénéficier de l’amortissement de la valeur du bien (hors valeur du foncier) sur les recettes locatives. Grâce au mécanisme de l’amortissement, l’investissement en LMNP vous permet de générer un revenu locatif peu ou pas imposé.
Pour bien mener son investissement en optant pour le régime réel, il est recommandé de faire appel aux services d’un cabinet comptable. D’une manière plus générale, il est préférable de faire appel aux services de spécialistes pour mener à bien son investissement LMNP.
Nos conseillers sont à votre disposition pour répondre à vos questions et vous accompagner dans vos démarches.
Avec l’investissement LMNP, vos revenus locatifs peuvent échapper à l’impôt grâce au mécanisme d’amortissement. Explications.
L’amortissement d’un investissement LMNP, la clé pour des revenus locatifs défiscalisés
Le statut de loueur en meublé non professionnel (LMNP) ouvre droit à une fiscalité particulièrement avantageuse. L’investisseur immobilier peut en effet générer des revenus locatifs qui échappent totalement ou en grande partie à l’impôt.
Pour ce faire, il est nécessaire d’opter pour le régime réel d’imposition. L’alternative du régime micro-BIC permet pour sa part de profiter d’un abattement forfaitaire limité à 50 %. Il ne sortira donc que la moitié des revenus LMNP de l’assiette de l’impôt sur le revenu.
Le régime réel, a contrario, permet de déduire l’intégralité des charges supportées par le bailleur, pour leur véritable montant. Surtout, il permet de bénéficier de l’amortissement du bien (hors valeur du foncier) et du mobilier. Ainsi, la totalité du montant investi peut profiter de ce mécanisme d’amortissement, à l’exception de la valeur du terrain. Pour donner une indication, on estime que celle-ci représente en moyenne 20 % du coût de l’investissement. Attention toutefois, il ne s’agit que d’une moyenne : d’un cas à un autre, cette valeur pourra être plus ou moins importante.
Dans le détail, la Fédération des Sociétés Immobilières et Foncières (FSIF) établit 4 composantes de l’amortissement LMNP :
Le gros oeuvre : amortissement de 40 % en moyenne du prix sur une durée comprise entre 40 et 50 ans
La façade et l’étanchéité : sur une durée de 20 à 25 ans
Les équipements IGT (chauffage, ascenseur, plomberie, etc.) : sur une durée de 15 à 30 ans
Les agencements : sur une durée de 5 à 15 ans
L’investissement locatif en LMNP vous intéresse ? Contactez nos conseillers en gestion de patrimoine spécialisés !
Pour bien illustrer l’intérêt de l’investissement LMNP en régime réel, avec le bénéfice de l’amortissement, prenons l’exemple d’un investissement d’une valeur de 170 000 €. On y ajoute le coût du mobilier, évalué à 5 000 €.
Cet investissement génère un revenu locatif de 7 650 € par an.
En face, on retrouve des charges déductibles de ce revenu imposable :
Assurance : 120 €/an
Taxe foncière : 1 100 €/an
Et on y ajoute l’amortissement :
Amortissement du mobilier : 1 000 €/an (pendant 5 ans)
Amortissement du bien : 5 440 €/an (la valeur du foncier n’est pas retenue dans ce calcul).
Au total, les charges, amortissements compris, atteignent 7 710 € par an. Soit 60 € de plus que les revenus locatifs.
L’investisseur n’aura donc aucun revenu locatif imposable au titre des premières années de son investissement en LMNP. Les 60 € de surplus seront par ailleurs reportables sur les bénéfices industriels et commerciaux (BIC) des dix années suivantes.
Les critères de choix d’un investissement LMNP
Au-delà de l’attractivité fiscale du régime LMNP, il ne faut pas perdre de vue qu’il s’agit avant tout d’un investissement immobilier. A ce titre, les critères de l’emplacement du bien ainsi que du prix d’achat restent primordiaux. Il convient donc d’être bien accompagné au moment de sélectionner les opportunités d’investissement.
C’est d’autant plus vrai si l’acheteur choisit de s’orienter vers les résidences de services (Ehpad, résidences étudiantes ou seniors par exemple). L’accompagnement d’un conseiller en gestion de patrimoine s’avère indispensable pour faire les bons choix. Et ce, aussi bien au regard de la qualité des programmes commercialisés que de l’expertise et la compétence du gestionnaire de la résidence. C’est ce dernier qui sera chargé de vous verser les loyers, comme établi dans le bail commercial signé avec lui.
Pour finir, il convient d’indiquer qu’un investissement LMNP avec le régime réel d’imposition doit s’envisager avec l’assistance d’un cabinet comptable.
Nos conseillers en gestion de patrimoine sont à votre disposition pour vous accompagner et répondre à vos questions.
En choisissant d’investir dans l’immobilier meublé, plutôt qu’en location nue, les propriétaires bailleurs tirent parti d’avantages spécifiques.
La rentabilité de la location meublée
D’une manière générale, une location meublée dégage un rendement plus important qu’un investissement équivalent en location nue. L’explication tient à plusieurs facteurs. Pour commencer, les loyers applicables à une location meublée sont plus élevés que ceux qui prévalent pour une location vide. Et l’écart s’avère significatif, puisque les loyers des meublés sont supérieurs de l’ordre de 20 à 30 %. De fait, la rentabilité locative brute se situe ainsi à un niveau plus élevé.
L’argument du rendement s’applique aussi aux investissements LMNP en résidence de services. Pour un tel investissement, les revenus locatifs dépendent avant tout du bail signé avec le gestionnaire de la résidence, puisque c’est ce dernier qui doit vous assurer le versement des loyers. Un bon investissement en résidence de services, acheté au bon prix et confié à un gestionnaire de qualité, peut donc atteindre une meilleure rentabilité locative qu’un placement immobilier classique.
Au-delà des revenus locatifs bruts, l’attractivité d’un investissement LMNP repose sur un autre facteur essentiel : la fiscalité.
Vous voulez en savoir plus sur l’investissement LMNP ? Prenez contact gratuitement et sans engagement avec un conseiller en gestion de patrimoine de Investissement-LMNP.fr.
En effet, la location meublée profite d’un régime fiscal particulièrement attractif. L’investisseur peut opter pour le régime micro-BIC (bénéfices industriels et commerciaux), ce qui lui permet de bénéficier d’un abattement forfaitaire de 50 % sur ses revenus locatifs. A titre de comparaison, l’abattement applicable à une location vide dans le régime du micro-foncier s’élève à 30 %.
Mieux encore, en optant pour le régime réel, l’investisseur peut profiter d’une fiscalité encore plus avantageuse. La location meublée lui permet de bénéficier de l’amortissement du bien immobilier ainsi que du mobilier au fil des années. Grâce à cet amortissement, qui n’est pas disponible pour une location nue, et à la déduction des charges pour leur montant réel, il peut effacer une grande partie, voire la totalité de l’impôt sur les revenus tirés d’une location meublée.
Résidences de service : miser sur des marchés en plein essor
Avec le statut LMNP, vous pouvez accéder à un type d’actifs immobiliers spécifique : les résidences de service. Si elles prennent des formes différentes selon leur spécialité (étudiants, senior, EHPAD, tourisme, affaires), elles constituent une classe d’actifs à part dans l’investissement immobilier, uniquement accessible via la location meublée.
Les atouts propres aux résidences de service sont multiples. Par exemple, elles ouvrent l’accès à un investissement en immobilier direct à un prix bien plus abordable qu’un achat classique, de l’ordre de 80 000 € par exemple pour une chambre en résidence étudiante.
De plus, elles misent sur des secteurs d’activité porteurs. Pour rester sur l’exemple des résidences étudiantes, la demande est toujours plus forte, du fait de l’accroissement de la population estudiantine, tandis que l’offre publique de logements (de type Crous) ne parvient pas à suivre. A la recherche d’alternatives aux locations nues traditionnelles, les étudiants affluent donc en masse dans les résidences étudiantes prévues spécialement à cet effet.
Pour l’investisseur, cela constitue un gage de sérénité supplémentaire : la demande locative est forte et son logement devrait continuer à générer des revenus dans le temps. A condition toutefois de bien choisir son investissement (emplacement, prix…) et le gestionnaire de la résidence.
Avant tout investissement immobilier en location meublée, il est fortement recommandé de prendre contact avec un conseiller en gestion de patrimoine spécialisé. Les experts de Investissement-LMNP.fr sont à votre disposition pour vous accompagner dans votre projet et répondre à vos questions.
Pour investir dans l’immobilier, nombreux sont ceux qui connaissent la loi de défiscalisation Pinel. Mais le statut LMNP présente également de nombreux atouts et peut s’avérer plus intéressant. Explications en 3 points clés.
Pas de plafond sur la rentabilité avec le LMNP
Depuis quelques années déjà, on connaît la réduction d’impôt Pinel, octroyée en contrepartie d’un investissement locatif dans l’immobilier neuf. D’un taux de 12 % pour un engagement de location de 6 ans (18 % sur 9 ans et 21 % sur 12 ans), elle sera revue à la baisse dès 2023.
En revanche, tout le monde ne sait pas que les loyers applicables à un investissement Pinel sont plafonnés. En fonction de la localisation du logement, impossible de dépasser le seuil en vigueur sous peine de voir l’avantage fiscal remis en cause. Si ces limites ont vocation à se situer à des niveaux proches de ce qui est observé sur le marché locatif, selon le législateur, elles constituent malgré tout une limite à la rentabilité locative d’un Pinel.
A l’inverse, un investissement en Location meublée non professionnelle (LMNP) ne présente aucune contrainte de ce type concernant le loyer applicable. Les locations meublées se monnayent d’ailleurs plus cher que les locations nues, d’une manière générale. Ainsi, le propriétaire bailleur peut fixer le loyer demandé à un niveau qu’il juge optimal pour attirer des locataires tout en visant une belle rentabilité.
A noter que dans certaines agglomérations, les locations, meublées ou nues, sont soumises à des mesures d’encadrement des loyers. Ces dernières ne s’appliquent cependant pas aux résidences de services (étudiantes, senior, Ehpad) qui permettent également d’accéder au statut LMNP.
Le principe, et l’attrait, du dispositif Pinel reposent sur sa réduction d’impôt. Il s’agit donc d’une solution à étudier pour qui souhaite diminuer sa pression fiscale sur une durée de 6 à 12 ans, en contrepartie d’un investissement locatif de même durée dans les conditions exigées par la réglementation.
Mais si l’objectif recherché est de générer des revenus complémentaires dans la durée grâce à l’immobilier, la loi Pinel n’est pas la panacée. Pour poursuivre ce projet patrimonial, le statut LMNP s’avère davantage indiqué. D’une part, comme vu précédemment, le niveau des loyers n’est pas plafonné.
Le micro-BIC (bénéfices industriels et commerciaux) qui vous offre un abattement forfaitaire de 50 % sur vos recettes locatives dès lors qu’elles ne dépassent pas 70 000 € par an ;
Le régime réel BIC, qui propose de déduire l’intégralité des charges supportées pour leur montant réel en lieu et place de l’abattement forfaitaire. Surtout, ce régime fiscal vous permet de bénéficier de l’amortissement de la valeur du bien et du mobilier, un levier particulièrement puissant pour soustraire les revenus locatifs à l’impôt.
Dans bien des cas, l’option du régime réel se révèle plus avantageuse pour l’investisseur. Grâce notamment au mécanisme de l’amortissement, il parviendra à se constituer des revenus immobiliers très peu fiscalisés, voire pas du tout.
Investissez en LMNP où vous voulez
Enfin, il faut savoir que la loi Pinel, comme beaucoup d’autres dispositifs de défiscalisation immobilière, impose un zonage spécifique. C’est à dire qu’il est possible d’investir en Pinel à certains endroits, mais pas à d’autres. Si le Pinel vise avant tout des zones dans lesquelles la demande locative est forte et l’offre de logements à louer jugée insuffisante, cela contribue à restreindre les choix des investisseurs (l’offre). Et, par ricochet, à pousser les prix d’achat vers le haut.
A contrario, vous pouvez investir partout en France en bénéficiant des conditions avantageuses du statut de loueur en meublé. Du moment que vous choisissez bien votre investissement (qualité de l’emplacement, vigueur de la demande locative, prix d’achat compétitif, etc.), rien ne vous empêche d’investir où bon vous semble.
Fin du dispositif Pinel, attention aux mauvaises affaires !
Pour conclure, rappelons que la loi Pinel arrive bientôt à échéance. A ce jour, il est prévu que la réduction d’impôt sera revue à la baisse dès 2023, avant de diminuer de nouveau en 2024, puis de disparaître ensuite.
Ce calendrier peut avoir un impact négatif sur l’offre à disposition de potentiels investisseurs : raréfaction des opportunités d’investissement et hausses de prix potentielles, fins de programmes ne laissant plus que les logements les moins intéressants à vendre, etc. Le tout dans un contexte de calendrier serré, propice à la précipitation et aux erreurs. Méfiance, donc, si vous cherchez un investissement immobilier optimisé fiscalement, car la loi Pinel ne sera peut-être pas votre alliée dans ce contexte.
En comparaison, la loi LMNP peut, quant à elle, faire valoir sa stabilité dans le temps, notamment sur le plan fiscal. De ce point de vue, l’investissement LMNP présente une image sans doute plus rassurante. Sous réserve, toutefois, d’investir dans les bonnes conditions.
C’est pourquoi nous recommandons toujours de prendre contact avec un expert de l’investissement LMNP pour mener votre projet à bien, ou simplement pour vous accompagner dans votre réflexion patrimoniale.
Le statut LMNP (loueur en meublé non professionnel) donne droit à de nombreux avantages, notamment sur le plan fiscal. Et il permet également de loger un membre de sa famille, sous réserve de respecter certaines conditions. Explications.
Louer un bien LMNP à son enfant, un parent…
Le statut avantageux de la location meublée non professionnelle (LMNP) n’interdit en rien de louer le logement à un membre de sa famille. Une telle location intra-familiale, au bénéfice de son enfant ou d’un parent plus âgé par exemple, ne remet pas en cause les avantages du statut LMNP. Précision importante, cela n’a aucun impact sur la fiscalité de l’investissement, du moment que la réglementation en vigueur est respectée.
Autrement dit, il est tout à fait possible de joindre l’utile, comme le logement d’un enfant étudiant par exemple, à l’agréable, c’est-à-dire la rentabilité attractive d’un investissement immobilier sous statut LMNP. Attention toutefois, il existe des règles à suivre pour tirer parti des atouts de la location meublée. De même, il faut veiller à suivre un certain formalisme afin de pouvoir louer le bien à un membre de sa famille.
La location meublée non professionnelle se distingue par sa fiscalité particulièrement attractive. L’investisseur peut ainsi relever du régime forfaitaire micro-BIC, sous réserve de ne pas percevoir plus de 70 000 € de recettes annuelles. Avec ce régime fiscal, il profite d’un abattement de 50 % sur les loyers perçus. Seule la moitié de ses revenus locatifs sont donc imposés au barème de l’impôt sur le revenu.
Autre possibilité, l’investisseur peut opter pour le régime réel d’imposition. Ici, pas d’abattement forfaitaire : il devra déduire de ses revenus locatifs les dépenses réelles qu’il supporte au titre de son investissement (charges, intérêts d’emprunt). L’atout principal du régime réel repose sur l’amortissement du bien et du mobilier acquis pour équiper le logement. Avec cet amortissement comptable, basé sur le prix hors taxes, le loueur peut échapper en large partie, voire en totalité, à l’imposition des revenus locatifs.
Grâce à ces régimes fiscaux particulièrement attractifs, notamment en cas d’option pour le régime réel, l’investisseur en location meublée non professionnelle peut tirer une rentabilité supérieure à celle d’un investissement locatif classique. Il existe cependant des conditions requises pour bénéficier du statut LMNP. Ainsi, les revenus perçus ne doivent pas dépasser 23 000 € par an et 50 % des revenus du foyer fiscal, ces deux conditions étant cumulatives. De plus, le logement doit être équipé avec une liste de meubles indispensables définie par la loi.
Les conditions à respecter pour louer en LMNP à un membre de sa famille
Pour louer à un membre de sa famille tout en profitant du statut LMNP, il existe des obligations supplémentaires à respecter :
Établir un véritable bail de location, selon le modèle légal en vigueur ;
Fixer un loyer au prix du marché, afin d’éviter un redressement fiscal.
Pour réussir son investissement en LMNP, il est fortement recommandé de faire appel aux conseils d’un professionnel spécialiste du métier. Il saura répondre à vos questions, vous conseiller sur le régime fiscal et le type d’investissement appropriés et vous indiquer clairement les étapes à suivre.
L’investissement en résidences de services est un investissement immobilier sécurisé, qui présente des avantages pour l’investisseur. Vous souhaitez réaliser un investissement en résidences de services et vous hésitez entre les résidences sénior et les Etablissements d’Hébergement pour Personnes Agées Dépendantes (EHPAD) ? Pour laquelle de ces deux catégories de résidences de services faut-il opter ? Zoom sur les différences entre ces résidences de service.
Différents avantages pour les investisseurs entre les résidences sénior et EHPAD
Les avantages entre les résidences sénior et les résidences EHPAD peuvent sembler similaires sur certains points, il est néanmoins nécessaire de bien se renseigner sur ces dernier pour être sûr de son investissement.
Vous hésitez encore sur votre investissement en résidences de services ? Prenez contact avec nos conseillers en gestion de patrimoine pour discuter de votre situation
Loyer et rentabilité garantis : lors d’un investissement en résidences de services (résidence sénior ou résidences EHPAD), les loyers et donc la rentabilité de l’investissement sont garantis par le gestionnaire. En effet c’est avec ce dernier que vous signez un bail commercial, stipulant le pourcentage de rentabilité, donc le niveau de revenu mais aussi la répartition des charges du bien. Que le bien soit occupé ou non, le gestionnaire est dans l’obligation de payer le loyer fixé dans le bail commercial.
Bien géré : en investissant en résidences de services, le bien dont vous avez fait l’acquisition est entièrement géré par un professionnel. Vous n’avez donc aucun souci de gestion.
Avantages fiscaux : l’investissement en résidences de services, que ce soit des résidences sénior ou des résidences EHPAD, vous fait bénéficier d’avantages fiscaux. En effet, vous bénéficierez de revenus peu ou pas fiscalisés grâce au statut du LMNP.
Concrètement, il faut savoir que les revenus issus d’un investissement en résidence de services (comme pour toute location meublée), sont imposés dans la catégorie des Bénéfices Industriels et Commerciaux (BIC). De ce fait, vous pouvez bénéficier soit :
Du régime du micro BIC : un abattement de 50% est appliqué sur l’ensemble des revenus locatifs perçus ;
Du régime réel et donc du statut LMNP : grâce à ce statut, vous pouvez déduire les frais et charges inhérentes à la gestion et l’acquisition du bien, récupérer la TVA sur l’investissement, pratiquer l’amortissement ( sur l’immobilier et le mobilier).
De plus, vous pouvez bénéficier de la loi Censi Bouvard qui est une loi de défiscalisation. En effet, elle permet de réduire ses impôts de 11% de la valeur du bien, réduction étalée sur neuf années. Cette loi n’est accessible uniquement pour les acquisitions neuves en EHPAD/ Résidence Senior et Résidence étudiante
Important
Il faut savoir que les avantages du statut LMNP sont cumulables avec ceux du Censi-Bouvard. Toutefois, l’amortissement n’est pas cumulable sur le montant de l’investissement générant la réduction d’impôt Censi-Bouvard.
Exemple : en cas d’investissement en EHPAD basé sur un montant total de 400 000 euros. La réduction d’impôt Censi-Bouvard s’appliquera sur la somme de 300 000 euros (plafond de la réduction Censi-Bouvard). Puis il sera possible d’amortir uniquement les 100 000 euros restants.
Il est également possible d’enchaîner la réduction d’impôt Censi-Bouvard durant les 9 premières années de détention du bien neuf. Puis, de basculer sur l’amortissement comptable du régime LMNP. Cependant cette pratique est très réglementée. Elle est uniquement envisageable en cas de transfert de la propriété lors de la neuvième année, de la personne physique vers une personne morale à vocation familiale. Il s’agit alors de créer une SARL de famille et de pouvoir justifier que la finalité n’est pas uniquement fiscale.
Les différences principales entre les deux résidences de services
Bien que ces deux types de résidences de services s’adressent à un marché au sein duquel la demande est en constante augmentation en raison du vieillissement de la population, les résidences seniors et les EHPAD présentent des différences qu’il convient de connaitre en tant qu’investisseur.
En EHPAD, comme en résidences sénior, en plus de l’hébergement, l’établissement offre à ses résidents des services tels que la restauration ou encore l’entretien. En revanche, contrairement aux résidences sénior, un service médical pour un suivi personnalisé des résidents est également offert. On comprend donc que ces deux types de résidences de services s’adressent à des personnes n’ayant pas les mêmes besoins.
En effet, les résidences seniors accueillent des personnes âgées de plus de 60 ans, ayant encore leur autonomie et recherchant un cadre de vie sécurisé et convivial. Les EHPAD eux, accueillent des personnes en perte d’autonomie.
De plus, autre point d’une importance capitale, l’ouverture d’un EHPAD doit être agrémentée par l’Etat, ce qui n’est pas le cas pour une résidence senior.
Comment choisir son investissement entre les résidences sénior et EHPAD ?
Investir en résidence senior ou en résidence EHPAD reste un investissement immobilier sécurisé comportant les mêmes avantages.
Dans tous les cas, ces deux types de résidences de services évoluent sur un marché au sein duquel il existe un déséquilibre entre l’offre et la demande. Malgré tout, il reste important pour réussir l’investissement, quel que soit le type de résidence de services choisi, de respecter les facteurs clés :
L’emplacement : en ce qui concerne l’emplacement des résidences sénior, il est primordial de bien sélectionner l’emplacement géographique du bien. En effet, celui-ci doit être bien situé afin de répondre à une forte demande et de satisfaire un grand nombre de potentiels résidents. L’ouverture des résidences EHPAD, comme dit plus haut, doit être agrémentée par l’Etat. De ce fait, l’emplacement géographique de ces établissements est préalablement choisi par le gestionnaire et l’Etat. L’emplacement des biens est l’un des critères étudiés pour la délivrance de l’agrément.
La qualité du gestionnaire : dans le cadre d’un investissement en résidences de services, la sélection du gestionnaire est importante puisque c’est de celui-ci que dépend la rentabilité de l’investissement. Ainsi plusieurs points sont à étudier : l’historique du gestionnaire, le nombre de résidences sous gestion, les chiffres, etc.
La qualité du bail commercial : l’étude du bail commercial permettra de connaître la répartition des charges liées à l’investissement notamment via les articles 605 et 606 du code civil. Ce dernier définit les charges incombant au gestionnaire et celles incombant à l’investisseur. De plus, c’est ce document signé entre l’investisseur et le gestionnaire, qui informera sur le montant des revenus que l’investisseur doit attendre.
L’investissement dans les Etablissements d’Hébergement pour Personnes Agées (EHPAD) est un mode d’investissement à la fois défiscalisant et qui permet aussi de se constituer des revenus complémentaires. Découvrez notre top 5 des gestionnaires en EHPAD en 2022.
Pour tout complément d’information, contactez nos conseillers en gestion de patrimoine en quelque clics
Fiscalement, les contribuables ont le choix d’effectuer leur investissement en EHPAD classique (sous le statut de Loueur Meublé Non Professionnel) ou sous le dispositif Censi-Bouvard. En effet, en réalisant un investissement EHPAD classique, le contribuable aura la possibilité d’amortir le bien ; par exemple un EHPAD Censi-Bouvard permettra d’obtenir une réduction d’impôt de 11% étalée sur 9 ans dans la limite annuelle de 300 000 euros.
Dans son fonctionnement, l’investissement EHPAD est plutôt simple : l’investisseur signe un bail commercial avec le gestionnaire qui s’occupera de la location et de tous les travaux nécessaires à l’entretien du bien. L’investissement EHPAD offre donc une délégation de la gestion du bien et une sécurité des loyers puisque c’est le gestionnaire qui les distribue. Dès lors, beaucoup de contribuables se posent la question de savoir qui sont les meilleurs gestionnaires EHPAD.
Détail du top 5 des meilleures gestionnaires EHPAD en 2022
Le Gestionnaire Korian :
Gestionnaire en EHPAD, créé et cotée en bourse en 2006, Korian rassembleprès de 57 000 collaborateurs, 1000 établissements, à travers toute la France et sept pays d’Europe. Fort d’un chiffre d’affaire de 4,3 milliards d’euros en 2021, le groupe en pleine expansion propose 90.000 lits pour ses résidents.
Le Gestionnaire ORPEA :
Le groupe ORPEAa été fondé en 1989. Elle est devenue au fil des années, un acteur de référence dans la prise en charge des séniors grâce notamment à ses nombreuses implantations en France et dans plusieurs pays européens. ORPEA, c’est un réseau d’établissements spécialisés composés de :
Maisons de retraite médicalisées ou Etablissements d’Hébergements pour Personnes Agées Dépendantes (EHPAD)
Cliniques de Soins de Suite et de Réadaptation (SSR)
Cliniques Psychiatriques
Le Gestionnaire DomusVi :
Domusvi est un des meilleurs gestionnaires en EHPAD qui dispose de 260 résidences médicalisées en France et qui fait l’unanimité auprès de ses résidents en matière de la qualité de services offerts. C’est le seul gestionnaire qui prend à sa charge la taxe foncière en la remboursant à l’investisseur chaque année. De plus, il est fréquent de ne pas avoir à avancer la TVA en investissant sur un bien neuf Domusvi.
Le Gestionnaire Colisée Patrimoine :
C’est un acteur de référence qui exerce l’exploitation en tant que gestionnaires en EHPAD et de cliniques de soins de suite et de réadaptation ainsi que la gestion immobilière de ce réseau se classant ainsi parmi les meilleurs gestionnaires d’EHPAD. Elle offre une certaine « assurance financière » à ses investisseurs du fait de la notation qu’elle a obtenu sur les marchés. Colisée Patrimoine prend à sa charge le renouvellement du mobilier.
Le Gestionnaire Maisons de famille :
Le groupe Maisons de famille fait partie des acteurs les plus importants sur le marché de la gestion des EHPAD. Présent dans 4 pays d’Europe dont la France, il dispose de 160 établissements pour presque 19.000 résidents.
Investir n’est pas chose aisée pour la plupart des particuliers qui sont à la recherche d’un placement sécurisant le capital investi. L’immobilier est une valeur refuge et reste une réponse particulièrement adaptée même si un certain nombre de risques existent. La location meublée permet de réduire l’impact fiscal d’un investissement. Il n’en demeure pas moins qu’il existent certains risques que nous allons présenter dans cet article.
Le but sera surtout d’aider à minimiser ces risques afin de réussir son investissement en LMNP. Tout d’abord, lors d’un achat immobilier, il y a toujours un risque quant à la valeur foncière. A quel prix sera revendu le bien acheté ? Y aura-t-il une plus-value ou une moins-value ?
Le risque foncier de l’investissement LMNP
Le risque foncier lors d’un investissement reste un des risques principaux, changeant selon le type d’investissement.
Lors d’un investissement en LMNP
Via les trois méthodes d’acquisition préconisées (colocation, résidences de services, OPCI LMNP), le risque foncier est minimisé pour différentes raisons. Une résidence de services n’offre pas de fortes perspectives de revalorisation. En revanche, le capital investi ne devrait pas diminuer au fur et à mesure des années et plutôt rester stable. Afin d’optimiser la valeur foncière lors de la revente, il est nécessaire de sélectionner le meilleur gestionnaire possible.
En investissant dans une OPCI LMNP
Vous bénéficiez de la mutualisation du risque de la pierre papier. Votre investissement est réparti sur plusieurs dizaines ou centaines de biens immobiliers différents. Dans ces conditions, le risque foncier est mutualisé. En ce qui concerne les investissements meublés dans l’immobilier traditionnel, se concentrer sur des colocations à destination d’étudiants et de jeunes actifs est un bon moyen de réduire le risque foncier. En effet, les étudiants recherchent en priorité des colocations à proximité des commodités et transports en commun. Or, l’emplacement est le principal critère afin d’optimiser dans le temps la valeur foncière de son investissement. Outre la fluctuation du prix, il existe aussi un risque foncier lié à la liquidité de son investissement.
A ce sujet, les OPCI LMNP ont un avantage conséquent par rapport aux autres investissements immobiliers meublés ou nus. Le principe même d’un investissement dans la pierre-papier tel que les OPCI LMNP est précisément la liquidité bien supérieure à l’immobilier traditionnel. Pour revendre ses OPCI LMNP, le délai moyen est d’une semaine. De plus, cette liquidité est assurée par la poche de liquidités des différentes OPCI. L’investisseur décide lui-même du montant qu’il souhaite récupérer alors que dans l’immobilier traditionnel, l’investisseur n’a que deux alternatives. Soit il conserve son bien, soit il revend la totalité.
Après avoir évoqué le risque foncier, il convient d’analyser les risques inhérents à l’exploitation. Il est alors possible de dissocier le risque lié à la gestion courante du bien et le risque lié à la variation du montant du loyer versé.
Pour plus d’informations liées à ces risques et la location meublée, contactez directement nos experts.
La gestion en investissement LMNP peut faire peur aux investisseurs en ce qui concerne les loyers, zoom sur les risques principaux.
Les aléas liés à la dégradation dans le temps
Ces aléas influent le renouvellement du mobilier ou l’ensemble des frais d’entretien du bien immobilier (peinture, chauffage…). Beaucoup d’investisseurs cherchent à minimiser au maximum le temps passé à la gestion de leur bien immobilier ou plus généralement de leur source de revenus complémentaires. La colocation meublée est la méthode d’investissement pour laquelle le temps à allouer à la gestion risque d’être le plus élevé. En effet, aucune gestion n’est à réaliser via les OPCI LMNP. Idem lors d’un investissement en résidence de services, le bail commercial signé par l’investisseur, délègue la plupart du temps toute la gestion courante au gestionnaire. Le bail protège ainsi l’investisseur.
Afin de ne pas subir le risque lié à la gestion lors d’in investissement en colocation, nous recommandons des investissements clés en main via nos différents partenaires. La gestion est alors totalement prise en charge par des professionnels de la location meublée. En plus de la gestion courante, la crainte principale de tout investisseur immobilier est la perception du loyer de la part du ou des locataires. C’est bien souvent le critère principal d’un investisseur : le montant du loyer perçu et la sécurité de ce loyer prévu.
Lors d’un investissement via une OPCI LMNP, la mutualisation propre à cette méthode d’investissement permet un loyer très linéaire tout au long de l’investissement. Investir dans une résidence de services offre la certitude de percevoir le loyer prévu dans le bail commercial, que le bien soit occupé ou non. En effet, le gestionnaire est dans l’obligation de payer le loyer à l’investisseur dès lors qu’il n’a pas mis la clé sous la porte. C’est d’ailleurs pour cette raison que le choix du gestionnaire est primordial en résidences de services.
Acheter une colocation louée meublée, est certainement la méthode d’investissement qui offre la plus forte rentabilité locative. Il est possible d’obtenir des rentabilités aux alentours de 6% tout en conservant des emplacements de qualité. Le fait d’avoir plusieurs sources de loyers en colocation est un bon moyen de s’assurer un loyer chaque mois tout au long de la détention du bien concerné.
Enfin, un dernier risque propre à la location meublée réside dans le choix du régime fiscal adapté à la situation de chacun. En effet, il existe :
Le régime Micro BIC qui offre un abattement forfaitaire de 50% sur les loyers perçus.
Le régime réel BIC aussi appelé le régime de l’amortissement comptable. Il est dans ce cas possible de déduire l’ensemble des charges liées à l’investissement (taxe foncière, intérêts d’emprunt,…). De plus, il est autorisé d’amortir comptablement la valeur du bien (à l’exception du terrain). Cet avantage fiscal permet souvent de ne pas payer d’impôt sur les loyers perçus.
Le régime Censi-Bouvard réservé aux investissements neufs dans certaines résidences de services telles que les EHPAD et les résidences étudiantes. Ce régime offre une réduction d’impôt de 11% sur la valeur du bien répartie sur les 9 premières années de détention. La base de calcul pour la réduction d’impôt est alors plafonnée à 300 000 euros.
Afin d’optimiser la performance de votre investissement LMNP, il est recommandé de recourir à l’expertise d’un professionnel du métier qui saura quel régime fiscal est à privilégier afin de répondre à vos objectifs.
Réaliser un investissement immobilier physique est une solution à laquelle beaucoup d’investisseurs ont recours notamment en raison du fait qu’il s’agit d’une valeur refuge.
En effet, beaucoup d’entre eux ont recours à la location meublée particulièrement via un investissement en résidences de services. De ce fait, d’un point de vue fiscal, s’offrent à eux deux statuts impliquant des régimes d’imposition et des avantages différents : le LMNP ou le LMP. Quel statut choisir en fonction de votre situation ? Suivez nos conseils.
Location meublée, quels statuts s’offrent à l’investisseur ?
A chacun de ces deux statuts sont rattachés des avantages (d’ordre fiscal mais aussi pratique) pour l’investisseur. On constate que le statut du LMNP est le plus répandu car choisi par nombre de loueurs. La question se pose alors de savoir pourquoi et dans quels cas opter pour le statut LMNP ?
Pour plus d’informations liées aux différents statuts de la location meublée, contactez directement nos experts.
Loueur en Meublé Non Professionnel (LMNP) : Qu’est-ce que ce statut ?
Le statut de Loueur en Meublé Non Professionnel (LMNP) est l’un des statuts fiscaux au choix pour tous les investisseurs réalisant de la location meublée.
Il faut avant tout rappeler que lorsqu’on effectue de la location meublée, les revenus issus de cette activité sont imposés, contrairement à ceux générés par de la location nue, dans la catégorie des bénéfices industriels et commerciaux (BIC). C’est ce qui permet aux investisseurs d’opter notamment pour le statut du LMNP.
Grâce à ce statut, les contribuables peuvent opter pour l’un des régimes d’imposition suivants :
Le micro BIC (abattement de 50%) sur l’ensemble des revenus locatifs perçus ;
Ou le régime du réel.
Point important, le régime du réel en location meublée permet d’obtenir des revenus peu ou pas fiscalisés : le montant des charges peut être déduit mais le contribuable a également la possibilité de réaliser un amortissement sur la valeur du bien mais également sur la valeur de l’ensemble de ses composantes. A travers ce régime du réel (LMNP), le contribuable peut également choisir le Censi-Bouvard.
Il s’agit d’un dispositif permettant de bénéficier d’une réduction d’impôt de 11% de la valeur du bien répartie sur 9 années. Le statut du LMNP reste donc un statut qui au-delà des avantages fiscaux qu’il présente aux investisseurs, présente bien d’autres avantages.
Les avantages du LMNP
L’un des principaux avantages du LMNP est qu’il permet de bénéficier de revenus imposés dans la catégorie des bénéfices industriels et commerciaux (BIC), une imposition beaucoup plus favorable aux investisseurs que s’ils avaient été imposés au titre de revenus fonciers.
De plus, grâce à ce statut, l’investisseur pourra procéder à la récupération de la TVA sur son investissement et également pratiquer un amortissement sur la valeur de celui-ci. Ces spécificités permettront, d’une part, de bénéficier d’un bien dont la rentabilité est plus importante et intéressante mais, d’autre part, de voir son assiette fiscale réduite et par ricochet, le montant de son imposition.
Dans le même ordre d’idée, le LMNP permet de pouvoir procéder à la déduction de charges. Celles-ci concernent en général, tous les frais liés à l’acquisition du bien, son amélioration, sa gestion, les frais d’emprunt, etc.
Enfin, il faut savoir que le régime du LMNP concerne aussi bien des appartements ou des maisons mais également des résidences de services de type EHPAD, résidences séniors, résidences de tourisme ou encore des résidences étudiantes. De ce fait, grâce à ce régime, l’investisseur a la possibilité d’investir dans un bien dont la gestion est confiée à un professionnel, ce qui lui épargne tout souci de gestion. De plus, il bénéficie d’une garantie de perception des revenus locatifs puisqu’il signe directement avec le gestionnaire, un bail commercial.
Comment profiter du statut LMNP ?
L’accès au statut LMNP se fait sous certaines confitions et doit se faire au moment opportun, zoom sur ces spécificités.
Les conditions d’accès au statut du LMNP
Le statut du LMNP exige le respect de la part de l’investisseur, d’un certain nombre de conditions. Celles-ci sont de plusieurs ordres : en effet, il faut respecter deux conditions :
Les revenus tirés de l’activité de location meublée par l’ensemble du foyer fiscal soit inférieurs à 23 000 euros ;
Les revenus de location meublée ne doivent pas excéder les revenus professionnels du foyer.
Dans quels cas opter pour le statut du LMNP ?
Bien que le statut LMNP soit le statut le plus répandu auprès des investisseurs réalisant de la location meublée du fait de sa souplesse et des nombreux avantages qu’il renferme, il s’agit là d’une question que beaucoup d’investisseurs ou de futurs investisseurs se posent.
En effet, opter pour le statut du LMNP dépend du niveau des recettes locatives perçues. Comme évoqué plus haut, celles-ci doivent, pour un même foyer fiscal, être inférieures à 23 000 € et constituer une part moins importante par rapport aux revenus professionnels perçus.
Compte tenu de cette condition, le statut du LMNP est indiqué pour des personnes ayant un patrimoine immobilier meublé peu important ou qui tout simplement perçoivent des revenus locatifs inférieurs à 23 000 €.
De plus, le statut LMNP s’adresse à des contribuables souhaitant se constituer un patrimoine immobilier géré (les résidences de services). Il est également indiqué lorsqu’on souhaite percevoir des revenus complémentaires avec une faible fiscalité.
Le statut du LMNP est donc de loin le plus intéressant par rapport à la situation patrimoniale d’un grand nombre d’investisseurs. En effet, il est indiqué d’opter pour ce statut lorsqu’on a une problématique liée à son imposition et lorsqu’on souhaite se créer un patrimoine ou encore se générer des revenus complémentaires.
En conclusion, le choix de ce statut va dépendre de la prise en compte de plusieurs facteurs mais surtout celui relatif à la problématique de l’investisseur. N’oublions pas qu’il est également applicable lorsqu’on investit via une résidence de service dont les avantages ne sont pas négligeables en termes de sécurité pour l’investisseur.
Un professionnel sera à même de vous accompagner efficacement afin de déterminer la pertinence du choix de ce statut ainsi que de la manière la plus judicieuse de l’optimiser.
Le statut LMNP est un statut fiscal qui permet la déduction de charges pour tout contribuable souhaitant réaliser de la location meublée. De nombreux avantages rendent ce statut très intéressant. Toutefois, il est important de se renseigner correctement.
Le statut LMNP, qu’est ce que c’est ?
Le statut LMNP est mis en place pour toute personne réalisant de la location meublée.En effet, d’un point de vue fiscal, la location d’un bien meublé est considérée comme une activité commerciale. De ce fait, les revenus dégagés grâce à cette activité sont imposés dans la catégorie des Bénéfices Industriels et Commerciaux(BIC).
Pour un supplément d’information par rapport au statut LMNP, prenez rendez-vous avec l’un de nos experts :
LMNP est l’acronyme utilisé pour désigner Loueur Meublé Non Professionnel. Il s’agit d’un statut et non d’une loi de défiscalisation. Pour prétendre à ce statut, voici les conditions à respecter :
Ne pas être inscrit au Registre du Commerce et des Sociétés ;
Dégager et déclarer (pour l’ensemble du foyer fiscal) des revenus locatifs inférieurs à 23 000 euros/an ;
Les autres revenus du foyer fiscal doivent être supérieurs aux revenus locatifs.
Il faut toutefois garder à l’esprit que deux options s’offrent aux contribuables bénéficiant du statut LMNP :
Le micro BIC : ce régime permet de bénéficier d’un abattement de 50% sur les revenus locatifs perçus.
Le régime du réel : grâce à cette option, les contribuables ont la possibilité de réaliser un amortissement et de déduire des charges. Nous allons nous intéresser à cette dernière.
Quelles sont les charges qui peuvent être déduites et dans quelles conditions ?
Le statut LMNP offre l’avantage de bénéficier de revenus peu ou pas fiscalisés. Pour ce faire, les contribuables, peuvent, afin de réduire la base de revenus locatifs imposable, déduire de ceux-ci, le montant des charges liées à la gestion de leurs biens.
Au nombre des charges déductibles dans le cadre du LMNP, nous avons deux catégories: les dépenses réelles et les charges calculées.
Les charges déductibles en LMNP sont :
Les frais d’établissement (publicité, annonces, prospection ..) ;
Les frais d’entretien et de réparation : il s’agit des frais engagés par les propriétaires en vue de conserver le bien en bon état sans en modifier la structure.
Les frais d’amélioration : ces frais font référence aux dépenses pour apporter confort dans l’appartement ou la maison.
Les frais de gestion et d’assurance : il s’agit des rémunérations versées à des tiers dans le cadre de la gestion du bien. Les frais d’assurance sont également déductibles.
Les intérêts d’emprunt : les frais et intérêts d’emprunt peuvent être déduits dès lors que les prêts ont été contractés dans le cadre de l’acquisition, la construction, la réparation ou l’amélioration du bien.
Les dépenses fixes : électricité, internet, téléphone ;
L’assurance pour les loyers impayés ;
Les frais liés à la comptabilité ;
Les frais d’acquisition : honoraires du notaire, commission de l’agence immobilière … ;
la taxe foncière ou d’habitation ;
A ces différentes dépenses réelles, s’ajoutent également les charges calculées qui elles, permettent la réalisation d’amortissement (bien et travaux) dont la valeur pourra elle aussi être déduite des revenus perçus.
Éventuellement, si vous générez des profits, cela viendra s’ajouter à votre revenu global. Contrairement à cela, si l’opération génère un déficit, ce dernier pourra être reporté les années ultérieures sur le montant du revenu global.
Investissement immobilier et LMNP
statut LMNP est uniquement attribué aux contribuables réalisant de la location meublée. De ce fait, quels sont les biens sur lesquels il faut investir pour en bénéficier ?
Pour obtenir le statut de Loueur Meublé Non Professionnel (LMNP), il faut réaliser de la location meublée. De ce fait, celle-ci peut être réalisée dans un bien immobilier classique ou un bien situé au sein d’une résidence de services : EHPAD, résidences de tourisme, résidences étudiantes ou résidences séniors.
Pour rappel, les résidences de services sont des résidences au sein desquelles les investisseurs procèdent à l’acquisition de chambres individuelles. Celles-ci sont par la suite louées équipées du mobilier nécessaire à la vie courante (lit, ustensiles de cuisine, etc.).
Elles offrent donc des services dits paras hôteliers.
L’investissement en LMNP notamment, via les résidences de services, permet de bénéficier de la signature d’un bail commercial sécuritaire pour l’investisseur puisque celui-ci lui garantit le versement des loyers issus de la location de son bien et surtout définie une répartition claire des charges entre le gestionnaire et l’investisseur.
Pour plus d’informations sur le statut LMNP et l’investissement en résidences de services, n’hésitez pas à nous contacter.
Selon les projections de l’INSEE, avecl’accroissement futur de la population dépendante, le besoin de structure adéquats afin d’accueillir cette population est primordial. En effet, il s’avère qu’en 2060, 32% de la population française sera vieillissante puisqu’un français sur trois aura plus de 60 ans. Pour faire face à ce phénomène, les Établissement d’hébergement pour personnes âgées dépendantes se multiplient. Elles offrent ainsi une belle opportunité d’investissement immobilier puisqu’il s’agit d’un secteur porteur et qui propose un cadre fiscal avantageux pour l’investisseur grâce aux dispositifs LMNP et Censi-Bouvard.
Qu’est-ce qu’un EHPAD ?
L’EHPADest un établissement d’hébergement pour personnes âgées dépendantes. Ces établissements médicalisés accueillent des personnes âgées dépendantes qui nécessitent un suivi médical et qui ne peuvent rester seules chez elles.
Les résidences médicales proposent donc des prestations qui répondent aux besoins des résidents ainsi que de leurs proches qui viennent leur rendre visite. Les services proposés sont tels qu’un service médical régulier, des soins fournis au quotidien ainsi qu’un service de restauration.
Le marché des EHPAD est un marché réglementé par l’Etat qui accorde un agrément lors de l’ouverture d’un établissement médicalisé.
Pour un supplément d’information par rapport à la priorité d’occupation en EHPAD, prenez rendez-vous avec l’un de nos experts :
La priorité d’occupation : un avantage non négligeable
L’investissement dans unerésidence médicalisée offre de nombreux avantages. Outre la forte rentabilité locative garantie, l’investisseur pourra investir dans un appartement en Ehpad afin d’y placer un membre de sa famille tout en percevant les avantages associés.
En fait, il existe un délai de placement pour une personne âgée dans la résidence médicalisée, qui est de 18 mois et qui sera rallongé de 6 mois dans les années à venir. Ce délai est relativement long et il est dorénavant plus difficile de placer un membre de sa famille dans une résidence médicalisée.
Heureusement, l’investissement dans un EHPAD s’avère être la solution adaptée puisque le propriétaire détiendra une priorité d’occupation dans une chambre en EHPAD non seulement dans la résidence où il a investi mais dans toutes les résidences du groupe. Dans ces conditions, plus le gestionnaire a un nombre importants de résidences en exploitation, plus grand sera l’éventail de choix lorsque l’investisseur ou la personne de sa famille souhaite occuper un EHPAD en faisant jouer sa priorité d’occupation.
Attention : l’investisseur ne peut placer directement le membre de sa famille dans une chambre qu’il a acquise. Dans la mesure où il a contracté un bail commercial avec une société de gestion de l’EHPAD cela ne lui est donc pas permis avant l’issue de ce bail commercial. Ainsi, c’est aux gestionnaires d’accorder une priorité d’occupation aux membres de la famille des investisseurs lors d’un placement dans une résidence.
Nombreux opérateurs proposent cet avantage sur le marché de la dépendance ce qui permet à l’investisseur d’assurer ses arrières. Pour tout renseignement supplémentaire, prenez rendez-vous avec l’un de nos conseillers.
Les réponses aux questions les plus fréquentes sur l’investissement LMNP
Avant chaque investissement dans l’immobilier, il est important de se poser les bonnes questions afin d’être serein quant à ce dernier. Découvrez notre FAQ sur la LMNP et toutes les réponses utiles aux investisseurs.
Que savoir avant d’investir en LMNP ?
L’essentiel à retenir sur la Location Meublée Non Professionnelle.
L’emplacement est-il le critère le plus important ?
Contrairement à une acquisition nue, l’investissement en LMNP en résidence de services n’a pas pour critère numéro un l’emplacement mais plutôt la qualité du gestionnaire et du bail commercial.
Cependant, selon le secteur choisi, l’emplacement a tout de même une importance significative. En fait, tout dépend du type de location meublée que vous souhaitez acquérir. En EHPAD, l’emplacement n’a que très peu d’importance, alors qu’en résidence de tourisme ou en résidence étudiante, l’emplacement est bien évidemment à prendre en compte au risque de vous trouver sans locataire.
Quel sera le prix de revente d’un bien en LMNP ?
Le prix de revente d’un bien en LMNP se détermine en fonction de la revalorisation locative indexée dans le bail. En effet, sur le marché secondaire, l’investisseur achète un rapport locatif.
Dans ces conditions, plus les loyers de l’investissement du vendeur ont augmenté, plus ce dernier pourra revendre avec une plus-value. Cependant, il faut savoir que la revalorisation locative doit être supérieure à la revalorisation foncière afin de proposer un rapport locatif supérieur ou égal à celui proposé sur le marché du neuf.
Pour un supplément d’information par rapport à ces dispositifs, prenez rendez-vous avec l’un de nos experts :
Modalités d’investissement en LMNP / Censi-Bouvard
Il est possible d’investir en LMNP sous le dispositif Censi-Bouvard, zoom sur ce processus.
Puis-je investir en Censi-Bouvard sur le marché ancien ?
Investir en Censi-Bouvard implique l’acquisition d’un bien immobilier neuf. Le marché de l’ancien est exclusivement dédié au régime LMNP Classique.
Devient-on propriétaire d’un lot précis ou de parts d’une résidence ?
Lors d’une acquisition, l’investisseur devient propriétaire d’un lot à part entière. Comme toute acquisition immobilière en direct, l’investisseur passe devant un notaire, connaît le numéro du lot, le nombre de m2, l’étage, l’orientation dont il fait l’acquisition et paye la taxe foncière.
Les loyers sont-ils versés mensuellement ou trimestriellement ?
Les gestionnaires en résidences de services versent les loyers aux investisseurs trimestriellement à terme échu. Ils commencent à être versés à la mise en location du bien. Sur le marché du neuf, certains gestionnaires versent sur leurs fonds propres des pré-loyers avant la mise en location afin de commencer à faire travailler l’argent investi.
TVA et comptabilité
Il est possible de récupérer sa TVA dans le cadre d’un investissement LMNP Censi-Bouvard, détails.
Comment se passe la récupération de la TVA ?
La TVA est restituée dans sa totalité par le centre des impôts de l’investisseur en moyenne quatre mois après la mise en location du bien. Lors d’une acquisition sur le marché secondaire, seule la TVA sur marge est financée par l’investisseur.
Avoir recours à un cabinet comptable est-ce nécessaire ?
En cas de choix du régime Micro BIC ce n’est pas nécessaire car le principe même du régime Micro BIC est d’avoir une comptabilité allégée. Si l’investisseur choisit le régime LMNP Classique ou Censi-Bouvard, ce n’est pas obligatoire mais fortement conseillé. En effet, afin d’optimiser l’amortissement du bien ou l’économie d’impôt annuelle, avoir recours à un professionnel est avantageux, notamment dans certaines conditions. (cf.question suivante)
Quel est le coût d’un cabinet comptable ?
Il faut dissocier les cabinets comptables membres des experts comptables et les autres. Un cabinet classique a un coût annuel proche de 300 euros, dont le montant vient en charge déductible sur la déclaration BIC. Un cabinet CGA a un coût supérieur mais présente l’avantage de venir en réduction d’impôt à hauteur des 2/3 du coût. Le 1/3 restant vient lui s’ajouter aux charges déductibles.
Dans le cadre d’un investissement immobilier dans le neuf, tout propriétaire peut bénéficier d’un allègement fiscal. Pour ce faire, deux grands dispositifs qui sont encadrés par la loi existent : le statut de Loueur en Meublé Non Professionnel (LMNP) et la loi Pinel. Analysons ces deux dispositifs, afin d’en distinguer les divergences.
Présentation de la loi Pinel en 2022
La loi Pinel est un dispositif d’incitation fiscale à l’investissement locatif, offrant une réduction fiscale pouvant aller jusqu’à 21 % du coût de l’opération si elle est réalisée sur certaines zones spécifiques. Il s’agit de zones tendues où la demande locative est forte mais l’offre immobilière trop faible pour y répondre. Avec ce dispositif, l’Etat soulage la tension du marché immobilier.
Depuis sa création en 2015,de nombreux français bénéficient des atouts du dispositif Pinel. Cette année encore (2022), la loi Pinel permettra à de nombreux particuliers qui achètent un logement neuf dans un objectif de mise en location de profiterd’un abattement fiscal.
En quoi consiste la loi Pinel ? Elle offre aux propriétaires-bailleurs la possibilité de profiter d’un cadre fiscal avantageux entraînant une réduction d’impôt conséquente.
A noter : la loi Pinel s’adresse uniquement aux contribuables français domiciliés en France.
Pour un supplément d’information par rapport à ces dispositifs, prenez rendez-vous avec l’un de nos experts :
Pour bénéficier du dispositif Pinel, la durée de location est une condition primordiale. De fait, l’investisseur se doit de mettre le logement en location pour une durée de 6 ans, 9 ans ou 12 ans afin de bénéficier de cet avantage fiscal.
De plus, le nombre d’avantages fiscaux est limité à 2 avantages par an, et cette assiette d’investissement est plafonnée à 300 000€.
En outre, les logements Pinel doivent respecter des plafonds de loyers et être loués à des locataires qui respectent les plafonds de ressources.
Enfin, vous êtes soumis au principe de zone Loi Pinel qui détermine ainsi la zone géographique dans laquelle les biens immobiliers seront construits. Le dispositif Pinel 2020 est possible uniquement en zones tendues (A Bis, A et B1) ;
En 2022, le Pinel a plusieurs ambitions :
Soutenir l’offre locative où la demande est forte géographiquement ;
Soumettre des logements avec loyers plafonnés à des ménages modestes, qui ont des difficultés pour avoir un accès au marché de droit commun et ne pouvant prétendre au logement social.
Anciennement réservée à l’investissement dans le neuf, la loi Pinel de défiscalisation peut maintenant s’appliquer à la réhabilitation ainsi qu’à l’achat de biens anciens. Une condition s’applique, les travaux doivent représenter à minima 25% de l’investissement total. De plus, le logement doit se situer dans des quartiers spécifiques, choisis par le décret.
Quels sont les avantages de la loi Pinel ?
La loi Pinel comporte de nombreux avantages pour les investisseurs en location meublée tels que :
Les différentes réductions d’impôt en fonction de trois durées d’engagement qui sont :
12% du montant investi dans le logement pour une durée de 6 ans, dans la limite de 36 000 €
18% du montant investi dans le logement pour une durée de 9 ans, dans la limite de 54 000 €
21% du montant investi dans le logement pour une durée de 12 ans, dans la limite de 63 000 €
Percevoir des compléments de revenus lors de versements de loyers mensuels : lorsque votre emprunt sera remboursé, vous pourrez profiter du complément de revenu associé à la location de votre bien.
La préparation de votre retraite : grâce à la réduction d’impôts, il sera possible de réaliser une économie maximale de 63 000 € pour l’acquisition d’un bien d’une valeur de 300 000 € (montant maximal pour défiscaliser en Pinel), ce qui entraîne 6 000 € de réduction par an sur un engagement de 12 ans.
La création d’un patrimoine immobilier
Comment être éligible à la loi Pinel ?
L’investisseur se doit d’acheter un logement neuf, ainsi que de le louer pour une période de 6, 9 ou 12 ans.
Le logement doit se situer en zone A, A bis ou B1. Ce sont des zones qui ont plus de demandes de logements que d’offres sur le marché.
La location du logement doit s’effectuer dans les 12 mois qui suivent son achèvement.
Il doit se plier aux normes énergétiques en vigueur.
Les locataires doivent présenter un plafond de ressources plafonné.
L’assiette de la réduction d’impôt est limitée à 300 000 € par an et dans la limite d’un prix de 5 500 € par m².
Un non-respect de ces conditions entraînera la perte du bénéfice des incitations fiscales. L’acquéreur doit se rendre compte des risques associés à un investissement locatif comme :
L’absence de locataire
Les loyers impayés
Une période défavorable du marché locatif
Comment réussir son investissement dans la loi Pinel ?
Pour réussir son investissement avec la loi Pinel, plusieurs étapes sont primordiales :
La première étape consiste à se renseigner sur son investissement, il est important de recueillir toutes les informations principales pour réaliser son investissement le plus efficacement possible. Ne pas hésiter également à faire des simulations lors de la sélection du produit ou prendre rendez-vous avec l’un de nos conseillers.
Pour acheter avec la loi Pinel en vue d’un investissement locatif, il est important d’évaluer sa propre capacité d’endettement. Cette dernière vous permettra de déterminer votre capacité d’emprunt, mener à bien votre projet immobilier et profiter de la réduction d’impôt du dispositif Pinel.
L’emplacement du bien est important. Tout d’abord, afin d’être éligible à la loi Pinel, vous devez acheter un bien dans une zone dédiée. De plus, certaines villes sont plus dynamiques, la tension immobilière y est plus forte. Vous pourrez ainsi déterminer quel emplacement vous sera le plus profitable.
Lors d’un investissement Pinel en logement neuf déjà livré, un compromis de vente doit être signé et doit préciser le type de bien immobilier ainsi que le prix de vente. D’autres éléments tels que les conditions suspensives, l’obtention du financement bancaire ou la certification d’urbanisme doivent également y être consignés. Quant au vendeur, il doit fournir un diagnostic immobilier.
Se rapprocher d’un notaire est primordial. Vous allez devoir lui transmettre l’acceptation de votre offre de prêt immobilier pour finaliser votre achat en loi Pinel. La signature de l’acte authentique d’achat de votre logement en loi Pinel se déroule chez le notaire du programme immobilier. Lors de l’achat du logement en vente achevée, soit un appartement ou une maison construits, jamais habités ou vendus, la procédure est moins complexe que celle de la VEFA. L’acquéreur paye un montant qui correspond au prix d’achat au notaire lorsque l’acte de vente est signé par le vendeur, duquel il déduira l’acompte déjà versé lors de la promesse de vente et ajoutera les frais de notaire. Vous recevrez, dans un délai maximum de 8 mois, votre titre de propriété, après enregistrement de celui-ci.
Avantages du LMNP
Investir en LMNP comporte de nombreux avantages. Vous pouvez choisir entre un régime micro BIC ou un régime réel, ceci dépendra de vos recettes locatives.
Le micro BIC s’applique seulement si vos recettes ne dépassent pas 72.600 €. Vous pouvez profiter d’un abattement de 50 % sur les recettes, ce régime est très intéressant seulement si vos charges sont inférieures à ces 50 %.
Vous profiterez d’une rentabilité moyenne de 4,5% sur les biens en LMNP, soit un des meilleurs rendements/risque sur le marché. De plus, si vous passez par l’effet de levier du crédit immobilier, vous pouvez bénéficier d’une rentabilité aux alentours de 7%.
Un autre avantage fiscal est la récupération de la TVA. Avec un statut de commerçant, il est possible de récupérer la TVA en son intégralité, soit 20% en une seule fois. Ceci s’applique six mois après la mise en location.
L’amortissement avec la LMNP
L’investissement en LMNP permet également un amortissement. Ce dernier peut être pratiqué lorsqu’une personne physique investi dans un logement qui correspond aux critères d’éligibilité, définis par la loi. Lorsqu’un bien immobilier se déprécie, il est possible de de comptabiliser comme charge non décaissée cette perte de valeur. Cet amortissement permet donc de réduire ses revenus imposables, et donc ses impôts ainsi que ses prélèvements sociaux.
Lors d’une location meublée, l’investisseur peut amortir intégralement :
La valeur hors taxe de l’immobilier
Le montant des frais d’acte
La valeur hors taxe du mobilier
Les travaux effectués
Comment choisir entre Pinel et LMNP ?
Ainsi, le statut de LMNP reste plus avantageux que celui de la Loi Pinel, dans la mesure où le locataire devient propriétaire d’un bien immobilier qui met en location tout en bénéficiant d’un abattement de 50% des loyers ainsi que d’une récupération de la TVA. Cependant, il est désormais possible sous certaines conditions de bénéficier des 2 avantages fiscaux consécutivement, Pinel puis LMNP.
Fort d’un afflux de plus de 80 millions de touristes étrangers par an, notre pays fait parti des destinations touristiques mondiales incontournables. En plus de cet engouement international, l’attractivité de notre territoire fait qu’une partie très importante des Français (80%) préfère rester en France pour leurs vacances. C’est pourquoi investir en résidence de tourisme est si intéressant, entre taux d’occupation très élevé et rendement important, nous allons vous dire pourquoi il faut investir dans une résidence de tourisme.
Comment investir en résidence de tourisme ?
Afin d’investir sereinement en résidence de tourisme et de profiter de tous les avantages proposés (placement immobilier clés en main, percevoir des loyers, lieu de vacances ..) vous pouvez profiter du statut LMNP (Location meublée non professionnelle). Ce statut assure un statut de loueur pérenne aux propriétaires-bailleurs pour investir en résidence de tourisme.
Jusqu’en 2017, la loi Censi-Bouvard quant à elle permettait une défiscalisation immobilière, ce n’est malheureusement plus le cas en résidence de tourisme (les résidences étudiantes et senior quant à elles sont encore éligibles à ce décret).
Pour plus de précisions sur ces étapes, vous pouvez prendre directement rendez-vous avec nos conseillers, experts en la matière :
Une résidence de tourisme est un type d’établissement touristique qui a pour fonction d’accueillir essentiellement des familles lors de leurs vacances. L’ensemble des biens immobiliers est destiné à la location saisonnière meublée. Ainsi, la résidence est gérée par une société qui s’occupe des activités touristiques. La résidence de tourisme offre plusieurs prestations aux résidents. Au niveau de la clientèle, la différence entre une résidence de tourisme et un hôtel intervient au niveau de l’indépendance. Les résidences ont leur propre coin cuisine par exemple).
Une résidence de tourisme diffère d’un meublé de tourisme dans le sens où elle regroupe un ensemble d’appartements géré par un exploitant unique, qui va mutualiser les locaux à un usage collectif.
Lors d’une location en résidence de tourisme, le locataire n’y élit pas domicile, cette location ne peut être sa résidence principale. De plus, la durée maximale est de 90 jours pour la même personne lors d’une location saisonnière.
Les différents types de résidences de tourisme
Les résidences de tourisme peuvent élire domicile dans toutes sortes de zones, par exemple :
A côté de l’océan
En milieu montagnard
En ville
Dans la campagne
Au bord d’un lac
…
Le marché du tourisme prenant de l’ampleur d’années en années en France, l’offre doit toujours répondre à une demande toujours croissante. Localisées à côté des aéroports ou en ville, certaines résidences peuvent avoir pour fonction d’accueillir une clientèle plus ciblée en déplacement professionnel, une clientèle en quête de plus d’indépendance par rapport aux hôtels.
L’achat d’un appartement en résidence de tourisme
Lors de l’achat d’un appartement en résidence, l’investisseur décide d’investir pour un bien immobilier géré par un tiers. Un bail commercial est conclu entre les propriétaires et l’exploitant gestionnaire. Ce dernier fixe les modalités de la location.
L’exploitant doit, à travers ce bail commercial :
Trouver des locataires
Entretenir le logement
Garantir le versement des loyers à l’investisseur
Quels avantages pour l’investissement dans une résidence de tourisme ?
Investir dans une résidence de tourisme est avantageux. Toutefois, 3 avantages se démarquent et mettent en avant l’investissement en résidence de tourisme comme étant fiscalement intéressant, sécurisé et sans contrainte.
Conditions d’éligibilité au statut LMNP pour les résidences de tourisme
Afin d’obtenir le statut LMNP lors d’un investissement en résidence de tourisme, certains conditions doivent être remplies :
les revenus locatifs ne doivent pas dépasser 23 000 € par an ou 50 % des revenus professionnels du foyer fiscal, au delà c’est le statut LMP qui entrera en vigueur.
À savoir : les loyers perçus de la location meublée sont classés en tant que Bénéfices Industriels et Commerciaux (BIC). Quant aux loyers de location nue, ils sont catégorisés parmi les revenus fonciers.
Le logement en résidence de tourisme doit avoir une surface de plus de 9m2
Les conditions minimales de logement doivent être respectées (ameublement)
Avantages fiscaux avec le statut LMNP en régime réel
Les avantages fiscaux issus du statut LMNP en régime réel lors d’un investissement en résidence de tourisme sont conséquents, mais quels sont-ils ?
Si vous avez choisi le régime réel, vous pouvez déduire fiscalement de vos loyers toutes les charges liées à l’exploitation du logement que vous avez loué
Vous pouvez, grâce à l’amortissement déductible en LMNP, déduire une somme « fictive » qui correspond à la perte de valeur du bien immobilier et de l’ameublement
Attention, si jamais le montant de cet amortissement dépasse la somme de vos loyers encaissés sur une année fiscale, vous ne pourrez pas déduire cette somme de votre revenu globale. Vous pourrez tout de même reporter le surplus, sans limitation de durée, sur la recette des années suivante.
Il faut garder les justificatifs et les factures d’achats des travaux et mobilier pour votre expert-comptable mais également en cas de contrôle de l’administration fiscale.
Résidences de tourisme : le micro BIC du LMNP
Si vous faîtes le choix du régime micro BIC en LMNP, vous pourrez profiter de deux avantages fiscaux importants :
La déclaration de revenu devient plus simple car le forfait est le même pour tout le monde. L’abattement forfaitaire sera appliqué, contrairement au régime réel, sur vos loyers déclarés.
Un abattement forfaitaire allant jusqu’à 71 % enrésidence de tourisme : autrement dit, vous n’aurez une fiscalité que sur 29 % seulement des loyers encaissés. C’est un avantage conséquent si vous préférez investir dans une résidence de tourisme en meublé. Lors d’une location vide, l’abattement du régime micro-foncier est à hauteur 30 % seulement et en location meublée classique il est de 50 % (hors résidence de tourisme).
Attention, le micro BIC ne s’applique que si vos recettes annuelles sont inférieures à 70.000€.
Un rendement permettant un retour sur investissement intéressant
Le rendement annuel d’une location en résidence de tourisme, pour les investisseurs, est en moyenne entre 4% et 5% du montant de l’investissement HT. En plus des avantages fiscaux et de gestion, ce rendement est particulièrement confortable car également très sécurisé, fort d’un taux d’occupation très élevé.
Attention, ce taux peut varier. Selon la résidence, son emplacement ou son type (par exemples les résidence de tourisme d’affaires).
Pas de contrainte de gestion pour les investisseurs
Un autre avantage, et pas des moindres, est la gestion locative qui est entièrement prise en charge par la société gestionnaire. Cette gestion garanti :
Le versement des loyers
L’entretien de l’appartement
La mise en location
L’état des lieux
En tant qu’investisseur, vous n’avez donc rien à faire, tout est délégué.
Comment sélectionner sa résidence de tourisme ?
Sélectionner la résidence de tourisme idéale en vue d’un investissement est important. Plusieurs spécificités sont à prendre en compte car votre investissement peut être impacté selon l’emplacement.
La montagne, un emplacement intéressant pour un rendement important
En plein hiver, la saison touristique se passe essentiellement à la montagne. Par rapport à la mer, le logement en résidence de tourisme se louera à un prix élevé, l’immobilier étant conséquent à cette localisation. Il faut néanmoins étudier l’emplacement de la résidence, pour optimiser son rendement il faut impérativement une localisation à proximité des stations de ski mais pas que. En effet, un accès à d’autres activités telles que la randonnée par exemple sera toujours une plus-value non négligeable
La mer, un emplacement primordial pour un taux d’occupation garanti
La mer est la destination préférée des Français ainsi que des touristes, près de 40% du tourisme annuel y est présent. Cet afflux est un avantage conséquent pour les résidences de tourismes qui ont un taux d’occupation de plus en plus élevé (67% en 2021 en été).
La perspective d’une revalorisation immobilière forte s’ajoute aux avantages de l’investissement en bord de mer, en effet, la politique de conservation du littoral diminue grandement le nombre de nouvelles constructions. Cette revalorisation permet donc aux investisseurs en LMNP ou LMP de dégager des rendements de plus en plus importants à l’avenir.
Si vous souhaitez plus de détails par rapport à cet investissement, prenez contact avec nos conseillers.
La pierre est la valeur refuge et rentable par excellence, ainsi de nombreux investisseurs se tournent désormais vers la location meublée, notamment dans le cadre de la réalisation d’un investissement en LMNP.
Pour rappel, la location meublée offre la possibilité d’investir et de louer en meublé un appartement ou une maison mais aussi un bien acquis en résidences de services, qui seront notre sujet dans cet article. Il ne faut également pas oublier que ce type de location permet de bénéficier du statut LMP ou LMNP qui offre un grand nombre d’avantages dont :
la possibilité de récupérer la TVA
la gestion assurée par un professionnel
de nombreux avantages fiscaux.
Afin de réussir son projet de location meublée, il est important de veiller au respect de cinq points clés. Nous vous proposons de les découvrir dans cet article.
Pour plus de précisions sur ces étapes, vous pouvez prendre directement rendez-vous avec nos conseillers, experts en la matière :
Comment réussir son investissement en LMNP en résidence de service ?
La location meublée comme son nom l’indique consiste à mettre en location un bien pourvu du matériel et des équipements nécessaires à la vie quotidienne.
1 – La sélection de son gestionnaire et sa résidence
Il est d’une importance capitale de sélectionner rigoureusement legestionnaire et donc larésidence au sein de laquelle on souhaite investir. En effet, la solidité et le sérieux du gestionnaire sont facteur de la réussite de l’investissement, puisque c’est avec ce dernier que le bail commercial sera signé. C’est également lui qui va s’occuper de la gestion courante du bien.
De ce fait, il faut tenir compte de ses caractéristiques financières qui permettent de juger de sa solidité financière et de sa capacité à assurer le versement des loyers. Il faut également se renseigner sur son historique de gestion notamment en termes de rentabilité des résidences qu’il gère. Cela permet donc de minimiser le risque locatif qui peut se matérialiser par une baisse ou une absence de paiement de loyers.
2 – Choisir un bien de qualité
Il est important d’effectuer une sélection attentive du bien, notamment en ce qui concerne son emplacement. En effet, il est important de sélectionner un bien ayant une bonne situation géographique afin d’éviter une baisse de valeur ou de réaliser une moins-value au moment de la revente.
Même si en résidence de services, la valeur de revente est fortement corrélée au mont du loyer fixé dans le bail commercial, il est toujours préférable de privilégier un secteur où le prix du foncier est important. On parle également d’optimisation du risque foncier.
3 – La catégorie de la résidence de service
Avant de réaliser un investissement en LMNP au sein d’une résidence de services, il faut bien sélectionner le type de résidence sur lequel on souhaite investir. En effet, en fonction de la catégorie de résidence de services à laquelle on s’intéresse, il peut y avoir des risques plus ou moins importants quant à la stabilité du placement.
Les impacts des risques sectoriels auront des conséquences plus ou moins importantes sur votre investissement qu’il s’agisse de résidences EHPAD, de résidences séniors, de résidences étudiantes ou encore de tourisme.
La crise du Covid 19 en est l’illustration parfaite. Des quatre catégories citées plus haut, les résidences de tourisme sont les plus impactées puisque les différentes mesures de confinement et de fermeture des établissements touristiques ont eu pour conséquence de paralyser tout le secteur touristique : suspension ou annulation des loyers notamment.
4 – L’emplacement de la résidence
Comme pour tout investissement immobilier, l’emplacement est l’un des critères clés pour réussir l’investissement.
En effet, celui-ci va conditionner l’attractivité de la résidence auprès des locataires. De ce fait, il faut que l’emplacement de la résidence de services que vous souhaitez acquérir, soit adapté aux besoins et à l’usage prévu.
Ainsi, privilégiez pour :
les résidences séniors : un établissement dans un environnement calme et situé à proximité des commerces, pharmacie et autres infrastructures pouvant permettre aux locataires de conserver leur autonomie.
les résidences EHPAD : pour cette catégorie de résidence de services, il convient que la résidence soit située dans un environnement calme et sécurisé.
Les résidences de tourisme : ces résidences doivent être situées dans des zones présentant un fort potentiel touristique.
Les résidences étudiantes : ces résidences doivent pouvoir offrir à leurs occupants une facilité d’accès aux transports et aux universités.
L’emplacement est donc un point clé et variera en fonction de la catégorie de résidence de services à laquelle on s’intéresse. C’est l’emplacement qui va déterminer l’attractivité de la résidence de services et donc sa rentabilité mais également les modalités de revente.
5- La qualité du bail commercial
En investissant dans une résidence de services, le locataire est le gestionnaire/l’exploitant. C’est avec lui que vous signez le bail commercial et grâce auquel, les loyers vous seront versés, que le bien soit loué ou pas. Le bail vous indique le montant des loyers, le mode de révision des loyers.
C’est également ce document qui va fixer la répartition des charges entre le gestionnaire et vous. Cette répartition est fixée par les articles 605 et 606 du Code Civil en ce qui concerne la charge des impôts et taxes mais aussi celle des travaux.
Bien que l’investissement en LMNP résidences de services offre une rentabilité intéressante et présente des avantages d’un point de vue de la gestion et de la fiscalité, il est important pour le réussir, de respecter un certain nombre de points clés.
Pour vous guider dans votre projet et vous aider à l’optimiser, n’hésitez pas à faire appel à un expert qui saura répondre à vos différentes interrogations.
Lors d’un investissement enrésidences de service sous le statut LMNP (Location Meublée Non professionnelle) ou LMP (Location Meublée Professionnelle), investir en résidence sénior ou en EHPAD comporte de nombreux avantages fiscaux ainsi que la sécurité de votre investissement. Toutefois, des différences demeurent entre l’investissement en résidence sénior et en EHPAD, quel est le plus avantageux pour vous, investisseurs ?
Comment différencier les résidences senior et les EHPAD ?
Dans les différentes résidences de service existantes, nous retrouvons les résidences senior et les EHPAD. Ce sont des établissements qui accueillent tous deux des personnes âgées. Bien que ces établissements puissent sembler similaires, ayants le même ciblage de population (personnes âgées) nous pouvons nous rendre compte que ces derniers sont totalement différents.
Si vous voulez en savoir plus sur l’investissement en EHPAD ou en résidence sénior, prenez rendez-vous avec nos experts !
Les EHPAD (Etablissements d’Hébergement pour Personnes Âgées Dépendantes) ou maisons de retraite, sont des résidences médicalisées conçues pour accueillir des personnes dépendantes ou ayant le besoin d’être suivies médicalement quotidiennement. Contrairement aux résidences sénior, nous retrouvons au sein des EHPAD une équipe soignante qui a pour fonction d’assurer les soins des résidents.
Un médecin quant à lui va garantir une certaine qualité du suivi médical en dirigeant et en formant ces équipes.
Quant au placement des résidents en EHPAD, sont compris dans le forfait les soins, l’hébergement ainsi que la dépendance. Ce sont des tarifs journaliers.
Les EHPAD emploient donc un personnel soignant pour assurer un suivi des résidents et certains vont jusqu’à se spécialiser dans l’accueil de personnes souffrant de pathologies bien précises (Alzheimer, Parkinson, par exemple).
En plus des services de soins offerts, les EHPAD vont également proposer comme les résidences senior, d’autres services comme la restauration. En gros, les EHPAD assurent une prise en charge globale et complète des résidents.
Les résidences sénior, une alternative intéressante
Contrairement aux EHPAD, les résidences sénior n’ont pas pour vocation la prise en charge médicale de leurs résidents. Ces établissements proposent une offre d’hébergement privée pour des séniors indépendants et actifs. Cet hébergement prend la forme d’une location d’appartements confortables conçus pour offrir une autonomie presque complète aux résidents (cuisine équipée, douche, volets électriques ..). Les résidents peuvent également jouir d’espaces communs attrayants (restaurants, salons, piscine etc.) ainsi que de certaines prestations :
Aide ménagère
Aide à la personne
Blanchisserie
Aide aux tâches administratives
Livraisons de courses
Et bien d’autres ..
Il est important de préciser que ces personnes choisissent d’intégrer les résidences senior pour plusieurs raisons dont les plus couramment avancées sont :
la recherche de sociabilité : les résidences seniors accueillent plusieurs personnes en leur sein et de ce fait, proposent des activités pour maintenir la sociabilité et ainsi briser la solitude de ces personnes.
La recherche d’un cadre de vie plus adapté : les personnes âgées ont recours aux résidences senior car elles recherchent souvent un logement plus adapté à leur âge, plus facile pour elles à entretenir.
La recherche d’un lieu de vie sécurisé : c’est sans doute l’une des raisons les plus importantes. En effet, les résidences offrent un cadre de vie sécurisé pour les personnes âgées.
Quel est l’investissement le plus avantageux pour vous, investisseurs ?
Au delà de la différence des services proposés par ces établissements, les avantages liés à l’investissement de ces résidences diffèrent. Vous pouvez ainsi choisir l’investissement qui vous semble, investisseurs, le plus avantageux.
Les avantages de l’investissement en EHPAD
Les avantages fiscaux
Le fait d’acheter une chambre en EHPAD donne l’opportunité aux investisseurs de devenir propriétaire de leur actif immobilier, tout en profitant des avantages financiers associés à cet achat. Ces avantages sont possibles via deux régimes fiscaux :
Le dispositif Censi-Bouvard :
Le dispositif Censi-Bouvard permet de bénéficier d’une réduction d’impôt à hauteur de 11% sur le prix de revient de votre investissement sur 9 ans, ceci plafonné à 300 000 €, au-delà, les frais sont amortissables. Afin de bénéficier des avantages du dispositif, l’investissement doit correspondre à un logement neuf et en résidence meublée et vous devez louer ce bien pendant ces 9 ans. Il est également possible de récupérer la TVA de votre logement. De plus, il est possible de confier entièrement sa gestion à un mandataire.
Le statut LMNP :
Le statut LMNP (Loueur en Meublé Non professionnel) permet aux investisseurs de percevoir des revenus locatifs en BIC (Bénéfices Industriels et Commerciaux), pour amortir ces revenus. Etant un secteur en pleine croissance, les EHPAD sont fortes d’un rendement en pleine croissance (environ 4,5%). En plus du rendement intéressant, les vacances locatives sont pratiquement nulles (environ 98% de taux d’occupation en EHPAD) garantissant au propriétaire de percevoir des revenus régulièrement.
La sécurité des revenus complémentaires
Un avantage important de l’investissement en EHPAD est la sécurité des revenus complémentaires. Le fait que le gestionnaire de l’EHPAD supporte seul le risque de vacance locative, l’investisseur est presque garanti de toucher des revenus. Bien que le versement n’est pas garanti à 100% d’être reversé en temps et en heure, le risque en EHPAD demeure très faible.
De plus, par rapport à une location meublée plus classique, le taux d’occupation moyen est généralement situé entre 93% et 100%. Un taux bien supérieur aux autres locations permettant une garantie très élevée de voir l’exploitant renouveler son bail commercial.
Les avantages de l’investissement en résidence sénior
L’investissement en résidence sénior est avantageux, et ce sur plusieurs points :
Les avantages de l’immobilier neuf : pas toujours possible au domicile traditionnel, le fait de disposer d’un ameublement neuf, adapté aux personnes âgées et sécurisé permet aux séniors de se sentir en sécurité et chez eux. Cet avantage est très apprécié chez les locataires
Un complément de revenu : cet investissement permet de se constituer un complément de revenu et presque sans effort, surtout lors d’un investissement à crédit. Ce revenu supplémentaire est, dans le cadre du bail commercial, garanti par l’exploitant.
Sans contrainte de gestion : vous n’avez à vous occuper de rien. La recherche de locataires, les formulaires d’entrée et de sortie, la prise en charge des éventuels impayés sont directement pris en charge.
La déduction d’impôts : vous pouvez réduire vos impôts grâce aux différents dispositif de défiscalisation (la LMNP, le Censi-Bouvard)
Une rentabilité à long terme : les rentabilités locatives sont comprises entre 3,8% et 4,25% bruts environ. Hors charges, elles sont de l’ordre de 3,3% et 3,75% sans les avantages fiscaux. C’est un investissement sur le long terme.
Comment choisir entre EHPAD et résidence senior ?
Lors d’un investissement en EHPAD ou en résidence senior, ce dernier est sécurisé. Il faut néanmoins faire attention aux attributs de ces acquisitions, en particulier la localisation. La résidence senior se doit d’être à proximité d’un centre ville afin d’être la plus attractive possible, tandis que l’EHPAD sera surtout situé en fonction de la demande des patients, donc en ville ou dans des endroits plus isolés.
Du côté des résidences senior, on y trouve un avantage supplémentaire. L’achat de l’appartement permet à l’investisseur de le mettre en location mais également d’y habiter, tandis que les EHPAD sont réglementés pas l’Etat.
Nous retrouvons néanmoins certains avantages en choisissant d’investir en EHPAD, l’investisseur bénéficie des avantages suivants :
disposer d’un investissement dont l’ouverture et l’exploitation sont agréées par l’Etat et une convention tripartite ;
un bien dont la gestion est assurée entièrement par un gestionnaire avec notamment les articles 605 et 606 souvent à la charge du gestionnaire.
Pour en savoir plus sur l’investissement en EHPAD ou en résidence sénior, n’hésitez pas à contacter nos conseillers pour de plus amples informations.
En matière d’investissement immobilier, il existe 2 types de location : La location dite « nue » et la location meublée. Si le bien est loué, il ne l’est pas forcément de la même manière et n’a pas les mêmes implications. De ce fait, la question se pose de savoir quel type de location, nue ou meublée, est le plus avantageux pour vous, investisseurs ?
Comprendre la location nue et la location meublée en 2022
Il importe avant toute chose de savoir à quoi font référence ces termes. Il faut savoir que la location nue comme son nom l’indique désigne les biens loués sans équipement ni matériel. Quant à la location meublée, elle désigne des biens loués déjà entièrement équipés.
Ces types de locations sont donc concernés par deux modes d’imposition. En effet, en fonction du type de location pour lequel on opte, il sera appliqué une fiscalité particulière.
Pour un supplément d’information, n’hésitez pas à prendre rendez-vous avez nos experts !
Fiscalité de la location nue et de la location meublée
La location nue
Les revenus tirés de la location nue sont imposables à l’impôt sur le revenu dans la catégorie des revenus fonciers. Les contribuables soumis à ce régime ont deux options en fonction du montant des revenus perçus et du niveau des charges liées à leurs biens.
Ainsi, le régime par défaut qui s’applique est celui du micro foncier. Celui-ci permet un abattement de 30% sur l’ensemble des revenus locatifs perçus qui sera directement appliqué sur la base de votre déclaration d’impôt 2022. Le contribuable ne sera imposé que sur 70% du montant des revenus locatifs perçus . Il est intéressant d’opter pour ce régime d’imposition lorsque le montant des charges supportées est inférieur à l’abattement de 30%. Cet abattement a été prévu pour comprendre toutes les charges que vous supportez en tant que propriétaire.
Outre le micro foncier, les contribuables peuvent opter pour le régime du réel. Ce dispositif permet (aux contribuables qui supportent un montant important de charges pour leurs biens) de déduire le montant des charges, des revenus perçus.
La location meublée
Les revenus issus de la location meublée sont imposés, eux, contrairement à la location nue et ce dans la catégorie des bénéfices industriels et commerciaux. Cela leur permet d’acquérir le statut de Loueur Meublé Professionnel (LMP) ou Non Professionnel (LMNP).
Là encore, les contribuables peuvent opter pour le micro BIC (abattement de 50%) ou le régime du réel qui offre de nombreux avantages.
Dans tous les cas, le régime du réel dans le cadre d’une location meublée permet d’obtenir des revenus peu ou pas fiscalisés. Grâce à ce régime, non seulement les charges peuvent être déduites mais le contribuable a également la possibilité de réaliser un amortissement sur la valeur du bien mais également sur la valeur de l’ensemble de ses composantes. Il s’agit du LMNP amortissement qui a pour finalité, la diminution du bénéfice industriel et commercial ainsi réalisé par le contribuable.
De manière synthétique, voici un tableau récapitulatif de l’ensemble des principales différences d’un point de vue fiscal mais aussi général de la location nue et de la location meublée :
Au-delà des appartements et maisons, ce type de location permet d’avoir accès à l’investissement en résidences de services (EHPAD, résidences de tourisme, résidences étudiantes, résidences sénior)
Différences
Location nue
Location meublée
Fiscalité
Imposition dans la catégorie des revenus fonciers : micro foncier ou régime du réel
Imposition dans la catégorie des bénéfices industriels et commerciaux : statut LMNP (micro BIC ou régime du réel)
Rentabilité
Entre 4 et 6%
Entre 5 et 7%
Durée des baux
Bail 3-6-9 ans (bail de 3 ans renouvelable)
Bail d’un an non renouvelable
Locataires cible et biens cible
Ouvert à tous sur tous types de biens (appartement, maison, etc)
Conditions de location à respecter.
Le dispositif Censi-Bouvard
Qu’est ce que le dispositif Censi-Bouvard ?
L’investissement dans les résidences de services Censi-Bouvard consiste en l’acquisition d’un appartement meublé dans une résidence de type étudiante, de résidence d’affaires, de résidence pour séniors ou en EHPAD pour bénéficier de la défiscalisation dont la date d’échéance est fixée au 31 décembre 2022.
Ces résidences de services Censi-Bouvard permettent aux acquéreurs d’amortir leur investissement sur 9 ans et de réduire leurs impôts sur les revenus fonciers.
Les investisseurs peuvent ainsi bénéficier d’une réduction d’impôt de 11 % hors taxe du prix d’acquisition du bien. Ces revenus sont soumis au régime du micro-BIC (bénéfices industriels et commerciaux) et ce régime permet aux acquéreurs de profiter d’un abattement forfaitaire des charges de l’ordre de 50 % seulement si les revenus sont inférieurs à 33 100 €. Au-delà, les loyers perçus devront être déclarés au régime réel BIC et déduits des charges réelles.
Il apparaît que la location meublée présente un certain nombre d’avantages d’ordre pratique mais aussi fiscaux. La rentabilité générée par un investissement réalisé en location meublée est plus importante que dans le cas d’une location nue.
De plus, et point important, la location meublée permet d’avoir accès aux résidences de services qui comme on le sait, renferment également bien des garanties et offrent une certaine sécurité à l’investisseur notamment par la signature d’un bail commercial.
Nos experts restent disponibles pour répondre à toutes vos questions et vous accompagner dans votre projet, n’hésitez pas à les contacter.
Le régime LMNP (Location Meublée Non Professionnelle) permet à un particulier de dégager des revenus locatifs en louant un logement meublé, tout en bénéficiant d’un cadre fiscal avantageux. Concrètement, le LMNP consiste à mettre à disposition des locataires tout le mobilier et matériel nécessaire afin qu’ils n’aient plus qu’à poser leurs valises dans le logement en question.
Le fait de louer meublé permet, tout en dégageant des bénéfices locatifs, de profiter de cotisations et de taxes réduites. En effet, le propriétaire peut choisir entre le régime Micro-BIC ou Réel BIC (Bénéfices industriels et Commerciaux) et soit en bénéficiant d’un abattement sur ses recettes ou amortir comptablement son bien en déduisant les charges et en créant un déficit foncier.
Outre cet avantage fiscal par rapport à la location nue, le LMNP est une réponse adaptée en 2022 à plusieurs objectifs patrimoniaux.
Comment générer des revenus complémentaires en 2022 grâce au LMNP ?
L’immobilier est bien souvent la réponse patrimoniale privilégiée par toutes les personnes à la recherche de revenus complémentaires. En effet, l’immobilier permet de percevoir des revenus récurrents. Les périodicités les plus fréquentes sont mensuelles ou trimestrielles. Le seul inconvénient lors d’un investissement immobilier classique réside dans la fiscalité des revenus fonciers (déclaration 2044). Les revenus perçus sont alors fiscalisés à la tranche marginale d’imposition de l’investisseur mais également aux prélèvements sociaux.
L’amortissement possible lors d’une location meublée déclarée au régime réel, permet souvent de ne pas payer d’impôt sur les loyers perçus. Dans ces conditions, investir en LMNP est aujourd’hui en 2022, la méthode d’investissement la plus adaptée aux retraités (retraite LMNP). Grâce à cette fiscalité neutre les revenus nets perçus sont alors plus importants.
Quels sont les avantages de l’investissement en LMNP ?
Investir en LMNP offre souvent une forte sécurité locative. En effet, les résidences de services garantissent aux retraités la perception d’un loyer, que le bien soit occupé ou non par un locataire. Le locataire unique en résidences de services est le gestionnaire et le loyer est alors garanti par le bail commercial signé entre le propriétaire et le gestionnaire. Les résidences de services sont particulièrement adaptées aux retraités car en plus de la sécurité locative, aucune gestion ne sera à réaliser. La répartition des charges est précisée dans le bail commercial, et la gestion courante revient au gestionnaire.
Enfin, certaines résidences de services répondent à des besoins spécifiques aux retraités tels que :
Le besoin de profiter de leur retraite : certaines résidences de tourisme offrent des semaines d’occupation en plus du loyer versé.
Le besoin de sécuriser leur fin de vie : certains EHPAD donnent une priorité d’occupation aux propriétaires de chambres EHPAD alors que certains établissements imposent parfois des mois d’attente afin de pouvoir occuper leur établissement.
Vous avez une question à propos de l’investissement en LMNP ? N’hésitez plus et prenez contact avec l’un de nos experts !
Outre les résidences de services qui sont particulièrement adaptées aux retraités, il est possible d’investir en LMNP en colocation afin de générer du revenu complémentaire. Il s’agit alors de devenir propriétaire d’un bien immobilier contenant plus d’une chambre et de le louer meublé de manière séparée à plusieurs occupants. Chaque colocataire aura accès à une surface privative d’au moins 9 m2 (chambres) ainsi qu’au parties communes (salon, cuisine).
L’avantage de cette méthode de location est la mutualisation du risque locatif ainsi qu’un montant de loyer global supérieur à une location de l’ensemble du bien à une famille. Enfin, certaines OPCI LMNP permettent également de générer du revenu complémentaire même si elles répondent plus souvent à un autre objectif patrimonial en 2022, à savoir la protection du capital.
Protéger son capital en 2022 en investissant en LMNP
Il est en effet possible d’investir en LMNP de manière dématérialisée, à l’instar des SCPI. Les OPCI LMNP cumulent le cadre fiscal avantageux du LMNP avec la flexibilité et l’absence de gestion de la pierre papier. Contrairement aux SCPI, les OPCI doivent conserver une part de liquidités afin de pouvoir assurer une liquidité immédiate. La grande majorité du fond est investie en immobilier, plus particulièrement en résidences de services pour les OPCI LMNP aussi appelée OPCI FILM.
Il existe une OPCI telle que Silver Generation, qui permet une distribution trimestrielle de loyers, en plus d’une valorisation annuelle de la valeur liquidative. En revanche, l’OPCI Cerenicimo +, a un objectif de capitalisation. Le but de cet investissement est de protéger le capital investi des fluctuations des marchés financiers. Même si une faible partie de l’OPCI n’est pas investie en immobilier, la grande majorité est investie sur des résidences de services souvent achetées à des prix très sous-cotés grâce au partenariat de l’OPCI avec Cerenicimo.
En valorisant ces achats au prix du marché, et en réinvestissant les loyers des résidences composant le parc immobilier, la performance de Cerenicimo + a été de 5,23% en 2020 et de 5,68% en 2021.
Quant à l’OPCI Silver Generation, sa performance en 2020 a été de 3,52% et de 4,09% en 2021.
Les OPCI LMNP sont une réponse particulièrement adaptée en 2022 à toutes les personnes souhaitant protéger leur capital, alors que les indices boursiers sont à des niveaux très élevés. Il est possible de détenir en direct les OPCI FILM ou bien à l’intérieur d’un contrat d’Assurance-Vie.
En 2020, la location meublée constitue une solution envisageable pour accéder au marché de l’immobilier locatif en France. La rentabilité, la sécurité et la fiscalité sont les principales raisons poussant les investisseurs à se lancer dans un investissement en LMNP. Pour mettre toutes les chances de son côté, mieux vaut se faire accompagner par un expert du site investissement LMNP.
3 bonnes raisons d’opter pour le statut LMNP en 2020
1. Pour se constituer un complément de revenus sécurisés pour votre retraite
Préparer sa retraite, c’est l’une des principales préoccupations des Français. Parmi les nombreuses solutions envisageables, il y a la location meublée.
Grâce au statut LMNP, il est possible de percevoir des revenus complémentaires sécurisés sur le long terme. Le bail commercial, conclu entre le gestionnaire et le propriétaire, est une garantie contre les risques locatifs (les loyers impayés par exemple).
En ce qui concerne la durée d’un placement en LMNP, elle est similaire à tout placement immobilier, à savoir sur du moyen ou long terme.
En optant pour le statut LMNP, un retraité pourra s’offrir une vie plus sereine. Il est possible de toucher un rendement locatif avoisinant les 5 % ou 6 % en investissant dans une résidence gérée.
Afin de booster la rentabilité de son placement, mieux vaut se positionner sur les secteurs les plus porteurs. C’est notamment le cas des marchés des résidences étudiantes, des résidences seniors et des EHPAD (ou Établissement d’Hébergement pour Personnes âgées Dépendantes).
2. Pour bénéficier d’une fiscalité attractive sur vos revenus locatifs
La possibilité de se constituer des revenus complémentaires réguliers est l’un des nombreux avantages du statut LMNP. Et l’avantage complémentaire, c’est que ces derniers sont nets d’impôt. Les loyers tirés d’une location meublée échappent totalement à la fiscalité foncière. Effectivement, c’est le régime micro BIC ou le régime réel simplifié qui s’y applique.
Le régime réel simplifié offre la possibilité d’amortir comptablement toutes les composantes du bien immobilier, à l’exception du terrain. Et, cela aura comme effet d’alléger la base imposable dans le cadre d’une déclaration d’impôt.
En effet, l’amortissement comptable, les charges classiques (taxe foncière, cabinet comptable) et les charges d’acquisition (notaire et agence) permettent de ne pas avoir un euro d’impôt à payer durant les premières années d’un investissement LMNP via le régime réel simplifié.
D’autres avantages fiscaux peuvent également être tirés d’une location meublée non professionnelle. Parmi eux, il y a un abattement forfaitaire de 50 % pour ceux qui opteront pour le régime micro-BIC.
3. Pour échapper aux contraintes de la gestion locative
Le maintien en état et l’entretien de la résidence gérée est une mission confiée au gestionnaire sélectionné par le propriétaire lui-même. Le gestionnaire s’occupe également de la gestion locative du bien.
Lors d’un investissement en résidence gérée, l’investisseur n’a pas à s’occuper de trouver un locataire car ce sera le gestionnaire qui sera le locataire unique pendant toute la durée du bail commercial.
Ainsi, le gestionnaire sera tenu de verser au propriétaire le montant de loyer fixé dans le bail, que le lot soit occupé ou non. Dans ces conditions, l’investissement en LMNP permet de se défaire des contraintes liées à la gestion locative d’un bien.
Nul besoin de partir à la recherche de locataires. C’est le gestionnaire qui s’en charge. Idem pour l’entretien de la résidence gérée ainsi que l’encaissement des loyers.
Il convient de souligner qu’une partie ou la totalité des charges liées à l’exploitation d’un bien éligible au dispositif LMNP reviennent également au gestionnaire. Il enlève donc beaucoup de poids sur les épaules du propriétaire-bailleur. La répartition des charges est précisée clairement dans le bail commercial. Il convient notamment de vérifier la répartition de deux articles du code civil :
Article 605: il concerne l’ensemble des charges d’entretien
Article 606: il englobe les gros travaux (ravalement de façade, toiture)
Zoom sur les points à vérifier avant de se lancer dans la location meublée en 2020
Lors de l’acquisition d’une résidence gérée, il convient en priorité d’analyser la solidité du gestionnaire de la résidence en question. Tout le risque ou la réussite d’un investissement en résidence gérée relèvera de la solidité financière du gestionnaire et de la qualité du bail commercial signé entre les deux parties.
Ainsi, le secteur des EHPAD offre actuellement les meilleurs garantis. En effet, le secteur de la santé est une réponse stratégique à la crise actuelle.
De plus, les loyers que perçoivent les gestionnaires en EHPAD sont en parti financés par l’Etat contrairement aux autres résidences de service. De plus, le secteur de l’EHPAD se base sur des données démographiques incontestables, les personnes âgées de plus de 85 ans seront multipliés par 2 d’ici 30 ans.
Une fois avoir sélectionné le secteur de résidence gérée, il convient d’analyser le bail commercial proposé par le gestionnaire.
Par exemple, ORPEA qui est le plus gros gestionnaire d’EHPAD avec plus de 1 000 résidences en exploitation et près de 4 Milliards de Chiffre d’Affaires, prend toujours à sa charge dans les baux commerciaux qu’il propose :
l’Article 605: l’ensemble des charges d’entretien
l’Article 606: les gros travaux
Les investisseurs se trouvent alors sécurisé, à la fois sur le montant de loyers perçus, mais également sur le fait qu’ils n’auront pas de travaux à financer. Investir sur un EHPAD ORPEA, permet d’aborder la retraite avec des revenus complémentaires, réguliers et sécurisés.
Préparer sa retraite avec le dispositif LMNP : l’importance de faire appel à un expert qualifié
En vue de préparer votre retraite, vous avez sûrement déjà songé à investir dans une résidence gérée. Sachez que cette opération requiert la mobilisation de nombreuses compétences fiscales et immobilières.
D’où la nécessité de contacter un expert en acquisition et en revente LMNP. En visitant la plateforme investissement LMNP, vous ferez de belles rencontres avec des professionnels aguerris.
Louis Legasse, fondateur de la plate-forme, peut vous guider dans les démarches administratives à effectuer pour bénéficier du statut LMNP. Il vous mettra en contact avec des gestionnaires de différents secteurs (résidence tourisme, résidence étudiante, EHPAD, etc.). Il vous suffit de composer le 01 83 62 92 69 pour consulter un expert.
Si vous ne savez pas quel régime fiscal (réel simplifié ou micro-BIC) vous convient le mieux, un expert du site investissement-lmnp.fr vous aidera dans la démarche. Il y aura une étude approfondie de votre dossier et une situation vous sera proposée.
De nombreux programmes LMNP sont disponibles sur investissement-lmnp.fr. Ils ont été sélectionnés parmi les meilleures offres du marché. En indiquant le titre d’un programme spécifique, le nom d’un gestionnaire ou le type de résidence recherchée sur la barre de recherche, vous pourrez facilement trier les résultats.
Cependant, il est préférable de contacter un membre de l’équipe Investissement-LMNP car de nouveaux lots ou programmes rentrent chaque jour dans la base de donnée.
L’investissement en résidences de services est un investissement immobilier offrant plusieurs avantages. En effet, au-delà de la garantie de perception des loyers, l’investisseur peut également bénéficier du statut de Loueur Meublé Non Professionnel (LMNP).
Une résidence de services est un complexe hôtelier ou para hôtelier qui comporte des logements collectifs sous forme d’appartements généralement.
On parle de résidences de services car elles offrent à leurs locataires les services suivants :
Accueil .
Fourniture de linge.
Entretien et nettoyage.
Service de petit déjeuner.
Différentes catégories de résidences de services
Comme mentionné plus haut, il existe quatre types de résidences de services.
Résidences de services seniors : ce sont des résidences pour des personnes âgées, généralement de plus de 60 ans, qui ont encore leur autonomie. Ces résidences, en plus de constituer des hébergements pour les seniors, leur offrent des services adaptés afin de leur permettre de conserver leur autonomie tout en leur assurant sécurité et un cadre social. Elle représente une solution alternative aux EHPAD.
Résidences de tourisme : il s’agit de résidences d’hébergement pour une clientèle touristique. En France, le tourisme constitue un secteur dominant au sein de l’économie. De ce fait, les résidences de tourisme existantes peuvent être exploitées de manière permanente ou saisonnière.
Résidences étudiantes : comme leur nom l’indique, il s’agit d’établissements d’hébergement pour les étudiants. En effet, de plus en plus d’étudiants quittent le domicile familial pour effectuer leurs études. Les résidences étudiantes constituent donc une solution d’hébergement pour cette catégorie de la population.
Résidences EHPAD : Les Etablissements d’Hébergement pour Personnes Agées Dépendantes sont des résidences destinées à accueillir des personnes âgées ayant perdu leur autonomie en mettant à la disposition de celles-ci des chambres médicalisées. Elles offrent donc à la différence des résidences senior et en plus des services offerts par des résidences de services classiques, un service médicalisé.
Pourquoi investir dans une résidence de services ?
L’investissement en résidences de services est un investissement immobilier qui renferme beaucoup d’avantages. En effet, cela permet à l’investisseur de bénéficier d’une rentabilité et de revenus garantis par le gestionnaire par le biais de la signature d’un bail commercial.
En outre, l’investissement en résidences de services permet de bénéficier de certains avantages fiscaux : le statut du LMNP ou le Censi-Bouvard.
Petit rappel
Grâce au statut LMNP, l’investisseur peut bénéficier d’une déduction de ses charges et de l’amortissement ce qui a pour incidence de réduire sa base imposable et sur son imposition globale. Sinon en optant pour le régime micro BIC, il bénéficiera d’un abattement fiscal de 50% sur ses loyers perçus. La loi Censi-Bouvard elle, est une loi de défiscalisation permettant de bénéficier d’une réduction d’impôt 11% de la valeur du bien, étalée sur 9 années.
En investissant en résidences de services, il est possible de récupérer le montant de la TVA sur l’investissement. Il apparaît donc que cette solution d’investissement est fortement indiquée pour des personnes souhaitant : se constituer un patrimoine immobilier ; générer des revenus complémentaires ; bénéficier des avantages fiscaux ; préparer leur retraite.
Avant d’investir en résidences de services quel que soit le type pour lequel on opte, il convient de respecter un certain nombre de critères dont les principaux sont :
L’emplacement ;
La qualité du gestionnaire ;
La qualité du bail commercial.
Bien que l’investissement en résidences de services soit intéressant, tous les types de résidences de services ne se valent pas.
Résidence tourisme ou résidence étudiante – Laquelle choisir ?
La population cible : Ces deux types de résidences de services s’adressent à deux catégories de clientèle différentes : la clientèle touristique et celle des étudiants. En effet, sont considérées comme des résidences étudiantes, des résidences de services occupées à 70% au moins d’étudiants.
L’emplacement : les résidences étudiantes se situent généralement à proximité des écoles et universités. Elles doivent offrir un accès faciles aux différentes commodités ( transports, écoles, commerces, etc). Les résidences de tourisme se situent plutôt sur ou à proximité des lieux touristiques.
La fiscalité : comme dit plus haut, l’investissement en résidences de services permettent de bénéficier des avantages fiscaux offerts par le statut du LMNP et ceux offerts par la loi Censi-Bouvard. Parlant de cette dernière, il est important de souligner que les résidences de tourisme, ne sont pas éligibles à cette loi de défiscalisation.
Alors, résidence de tourisme ou résidence étudiante ?
Pour un investisseur, avant de faire un choix, il convient de tenir compte de certains éléments :
Le budget : les résidences étudiantes sont, sur le marché des résidences de services, plus faciles d’accès puisque le budget d’acquisition tourne autour de 60 à 90 000 euros contrairement aux résidences senior ou résidences de tourisme dont les budgets sont plus élevés.
Le gestionnaire : il faut veiller à sélectionner un gestionnaire de qualité cas de lui dépend la rentabilité de l’investissement.
La rentabilité : les résidences étudiantes génèrent une rentabilité oscillant entre 4 et 6%. Celle-ci dépend encore une fois de la sélection du gestionnaire et de la qualité du bail commercial.
Comme pour tout investissement, il convient de tenir compte du profil et des objectifs de l’investisseur.
L’investissement en résidences étudiantes est plus accessible en terme de budget. En outre, compte tenu de la demande existante sur ce marché, il apparaît que l’investissement en résidences étudiantes est à privilégier, surtout lorsqu’on souhaite créer du patrimoine immobilier tout en bénéficiant des avantages du LMNP ou du Censi-Bouvard.
L’investissement en résidences de tourisme sera à privilégier pour les personnes qui souhaiteront cumuler rentabilité et plaisir. En effet, une résidence de tourisme, permet à son propriétaire d’occuper son bien pendant un certain nombre de semaines par an en fonction de ce qu’il désire. Sachant que ces résidences sont souvent très bien situées dans des stations recherchées (Courchevel, Val d’Isere, La Plagne, Biarritz, Saint Maxime), cela conviendra à une autre catégorie d’investisseurs.
L’investissement immobilier est pour beaucoup de français, une valeur refuge. Les investisseurs, de ce fait, ont le choix entre la location nue et la location meublée, qui elle, présente de nombreux avantages. En effet, elle permet aux investisseurs, d’opter pour un régime fiscal spécifique.
Location meublée : fonctionnement et traitement fiscal
Un investisseur, qui procède à l’acquisition d’un bien immobilier et qui décide par la suite de louer meublé réalise de la location meublée. Il faut rappeler que dans ce cadre, les revenus générés par cette activité sont imposés au titre des Bénéfices Industriels et Commerciaux (BIC).
Il faut savoir également que le dispositif de Loueur Meublé offre au choix de l’investisseur, deux statuts d’imposition :
Le LMP
Le LMNP
Présentation du statut LMNP
Le LMNP est un statut fiscal qui s’applique à tout contribuable réalisant une activité de location meublée.
Avantages
Le statut du Loueur Meublé Non Professionnel (LMNP) est connu pour constituer une niche fiscale pour les investisseurs en location meublée.
Il faut également savoir que le statut du LMNP vous permet de bénéficier de la récupération de la TVA sur le montant de votre investissement. Par ailleurs, l’investisseur pourra :
Déduire ses charges ;
Pratiquer un amortissement ;
Déduire les intérêts d’emprunt ;
Quelles sont les conditions pour avoir le statut LMNP ?
Pour avoir le statut LMNP, il faut que l’investisseur, en dehors de l’acquisition et la mise en location meublée du bien immobilier, respecte certaines conditions :
Les revenus tirés de l’activité de location meublée par l’ensemble du foyer fiscal soit inférieurs à 23 000 euros ;
Les revenus de location meublée ne doivent pas excéder les revenus professionnels du foyer.
Ces conditions permettent d’obtenir le statut LMNP et donc des avantages fiscaux qui vont avec.
Quels types de biens permettent de bénéficier du statut LMNP ?
L’investissement en en location meublée peut être réalisé dans le neuf ou l’ancien :
Sur un bien acquis et meublé
Dans le cadre d’un investissement en résidences de services (les résidences étudiantes, les résidences de tourisme, les résidences sénior, les EHPAD).
Nous nous intéresserons dans cet article au statut LMNP/LMP via un investissement en résidences de services.
Pour rappel, ici, le contribuable achète un appartement (une chambre) au sein d’un résidence de services. Il signe avec le gestionnaire de celle-ci, un bail commercial qui lui garantit le versement du loyer généré par la location du bien.
Fonctionnement fiscal
Le statut du LMNP permet d’opter soit pour :
Le micro BIC : grâce à ce régime, un abattement de 50% est appliqué aux revenus perçus ( le taux d’abattement est de 50% en location meublée et 30% s’il s’agit d’une location nue).
Le régime du réel : ce régime permet de pouvoir effectuer une déduction de charges (charges liées à l’acquisition ou à la construction du bien, frais de notaires, dépenses d’amélioration ou de rénovation, intérêts d’emprunt et autres charges diverses tant qu’elles concernent l’exploitation et la gestion du bien.) De plus, en optant pour ce régime, l’investisseur pourra réaliser un amortissement du bien.
Grâce à l’amortissement, les revenus locatifs sont gommés, ce qui permet à l’investisseur d’avoir des revenus non fiscalisés. L’amortissement peut engendrer un déficit industriel et commercial. Ce déficit peut être reporté sur les dix années suivantes exclusivement sur les revenus de même nature, à savoir les revenus BIC liés au LMNP
Le Censi-Bouvard : l’investisseur pourra bénéficier d’une réduction d’impôts correspondant à 11% de la valeur du bien étalée sur neuf années.
Cas pratique d’un investissement en LMNP
Monsieur et Madame X, ont procédé à l’acquisition d’un appartement en résidence EHPAD dans le neuf pour un montant de 150 000 € auxquels s’ajoutent 6 447 € de frais de notaire. Le gestionnaire estime le montant mensuel du loyer à 550 €. Le montant de la taxe foncière est lui de 500 € et reste à la charge de l’investisseur. L’acquisition étant réalisée à crédit, les intérêts d’emprunts sur l’année 2018, s’élèvent à 2 000 €. Le montant de l’amortissement la même année est de 4 100 € et le montant des revenus locatifs, de 6 600 €.
L’investissement dégagera donc une rentabilité d’environ 4% (550 € *12/156447 €)
Etant entendu que le statut du LMNP, permet de pouvoir déduire les charges des revenus perçus, le couple d’investisseurs pourra donc déduire de ses revenus locatifs : les frais d’acquisition ainsi que le montant de la taxe foncière, l’amortissement, les intérêts d’emprunt.
A la fin de l’année (ici, année 2018), le revenu imposable sera calculé de la manière suivante :
En reprenant notre exemple LMNP, cela équivaut pour l’année 2018 à :
Revenu imposable = 6 600 € – ( 6 947 €+ 4 100 €+ 2 000 €)= – 6 447 € soit un exercice déficitaire. Le montant de ce déficit pourra être reporté sur les années suivantes sachant que le couple n’a pas par ailleurs d’autres revenus LMNP. Ainsi donc, pour l’année 2018, le revenu imposable sera nul ; ils auront perçu grâce à cet investissement, des revenus non fiscalisés.
Statut LMP : présentation
Le LMP est également statut fiscal pour les contribuables réalisant de la location meublée.
Avantages
Le statut LMP fait obligation de la tenue d’une comptabilité. De ce fait, l’ensemble des charges et recettes doivent être comptabilisées, ce qui permet de :
Déduire des recettes, les charges liées au bien ;
De pouvoir réaliser un amortissement du bien et de déduire également le montant de cet amortissement;
Par ailleurs, l’investisseur pourra :
Procéder à une récupération de la TVA ;
Un allègement des droits de succession ;
Se constituer un patrimoine exonéré d’IFI : les biens sont considérés comme étant des biens professionnels ;
Imputer les déficits sur le revenu global ;
Quelles sont les conditions pour avoir le statut LMP ?
Pour avoir le statut de LMP, en plus de réaliser une activité de location meublée, il faut remplir les conditions fixées par le Code Général des Impôts :
Dégager de son activité, des revenus supérieurs à 23 000 €.
Les revenus locatifs doivent constituer plus de 50% de revenus professionnels.
Quels types de biens permettent de bénéficier du statut LMP ?
Comme pour le LMNP, le statut LMP s’obtient par la mise en location meublée de biens :
Appartement , maison ;
Investissement en résidence de services.
Fonctionnement fiscal
La comptabilisation des recettes et charges aura l’un ou l’autre des effets suivants :
Un déficit : charges supérieures aux loyers perçus
Si, avant comptabilisation des charges d’amortissement, les charges sont supérieures aux loyers, on parle de déficit. De ce fait, le montant de l’amortissement, lui sera mis en réserve ou pourra être imputé à l’ensemble des revenus (revenu global). Le déficit permettra donc de réaliser une économie d’impôts.
Un excédent : charges inférieures aux loyers
Si les charges sont inférieures aux loyers, le montant des amortissement mis en réserve pourra être comptabilisé comme une charge complémentaire. Il faut noter que cela ne permet pas de créer un déficit mais plutôt de ramener les revenus à zéro et donc de ne pas être imposé.
Inconvénient
Un point important est à noter au sujet du traitement de la fiscalité sur la plus-value selon que l’investisseur soit en LMNP ou en LMP :
En LMNP, le régime de la plus-value des particuliers s’applique. Ainsi, la plus-value est calculée en faisant la différence entre le prix de vente et le prix d’achat
En LMP, c’est le régime de la plus-value des professionnels qui est en vigueur. La plus-value est alors calculée en tenant compte de l’amortissement appliqué sur les biens détenus. Ainsi, la plus-value s’obtient en faisant la différence entre la valeur de revente et la valeur nette comptable (valeur d’achat à laquelle aura été retiré l’amortissement réalisé au cours du temps). La conséquence est une fiscalité sur la plus-value alors bien supérieure.
Cet inconvénient reste à relativiser car la durée de détention des biens en question d’au moins 5 ans peut permettre une exonération d’impôt sur la plus-value et donc annuler le point précédent :
Si les recettes cumulées des deux dernières années avant la vente ne dépassent pas 90 000 euros : alors l’exonération d’impôt sur la plus-value sera totale
Si les recettes des deux dernières années avant la vente sont comprises entre 90 000 euros et 126 000 euros, alors l’exonération sera partielle
Le statut Loueur en Meublé Non Professionnel (LMNP) permet à un investisseur d’acheter un bien immobilier neuf comme ancien, afin de le louer de façon meublée à un tiers. Le logement doit être équipé (une literie, accessoires de cuisine, meubles etc.) permettant au locataire l’utilisation immédiate, sans ameublement de sa part, cela combiné à de nombreux avantages fiscaux.
Il y a possibilité d’intégrer ce bien à une résidence de services (seniors, tourisme, affaire, étudiants ou en EHPAD). L’investisseur verra dans cette situation la gestion locative de son bien confiée à un gestionnaire dont c’est la spécialisation. Un bail commercial sera signé entre l’acquéreur et le gestionnaire, durant 9 à 12 ans. Lorsque le bail sera arrivé à son terme, un renouvellement sera possible auprès du gestionnaire.
Comment fonctionne le statut LMNP ?
Pour avoir le statut LMNP, il faut réaliser la location de son bien immobilier meublée. Comme son nom l’indique, cela consiste en l’acquisition et la mise en location d’un bien (appartement ; maison ; résidence de services). Il est important que ce bien soit loué meublé, c’est-à-dire, doté des équipements minimums pour le quotidien.
Nous nous attarderons sur la location meublée réalisée via une résidence de services.
Particularité de la location meublée : Dans le cadre d’un investissement en résidence de services, le propriétaire est lié au gestionnaire par un bail commercial (d’une durée comprise généralement entre 9 et 12 ans) qui définit la répartition des charges mais également précise le montant des loyers. Il reviendra donc au gestionnaire de s’occuper du bien et de reverser à l’investisseur un loyer.
Les revenus issus de ce type de location permettent à l’investisseur d’acquérir le statut de Loueur Meublé Non Professionnel, sous condition du respect des conditions :
Tous les revenus tirés de l’activité de location meublée par l’ensemble du foyer fiscal doivent être inférieurs à 23 000 euros ;
Les revenus de location meublée ne doivent pas excéder les autres revenus professionnels du foyer.
Quels sont les biens concernés ?
La location meublée peut être réalisée dans un bien immobilier tel qu’une maison ou un appartement. Le statut de LMNP peut être également acquis si l’on réalise de la location meublée sur une des catégories de biens suivantes :
Résidence de tourisme : ces résidences ont vocation à accueillir des touristes. De ce fait, elles sont généralement situées près des sites touristiques.
Résidence étudiante : ces résidences mettent à disposition des étudiants, des appartements entièrement meublés afin de leur permettre de poursuivre dans de bonnes conditions, leurs études.
Résidence sénior : les résidences seniors comme leur nom l’indique accueillent des personnes autonomes et à la recherche d’un cadre de vie agréable et sécurisé. Elles sont considérées comme un prolongement du domicile.
EHPAD : les établissements d’Hébergement pour Personnes Agées Dépendantes sont des établissements qui ont vocation à accueillir des personnes âgées en perte d’autonomie. Ces établissements, en plus de mettre à disposition de leurs résidents des services tels que le service de petit déjeuner, l’entretien et le nettoyage ou encore la fourniture de linge, offrent également un suivi médical afin d’accompagner les personnes résidentes dans leur quotidien.
Quel type de résidence de services choisir ?
L’investissement en résidences pour bénéficier du statut du LMNP reste un investissement immobilier comme un autre. De ce fait, le type de résidences choisi doit répondre à des besoins et des objectifs, un budget précis.
Quelle est la fiscalité du statut LMNP ?
Au statut du LMNP acquis grâce à la location meublée, est appliquée une fiscalité particulière. En effet, les revenus issus de cette activité, sont imposés dans la catégorie des Bénéfices Industriels et Commerciaux (BIC). De ce fait, selon l’option faite par l’investisseur, les revenus peuvent être imposés :
Au micro Bic : un abattement de 50% sera appliqué sur les revenus locatifs ;
Au régime du réel : l’investisseur devra choisir entre la fiscalité du LMNP amortissement et celle de la réduction d’impôts Censi-Bouvard uniquement en cas d’acquisition dans le neuf.
NB : depuis le 1er Janvier 2017, les résidences de tourisme ne sont plus éligibles au LMNP Censi-Bouvard.
Avantages pour l’investisseur
Le statut LMNP permet de bénéficier de certains avantages notamment d’ordre fiscal. En effet, selon le régime choisi, sont rattachés des avantages spécifiques :
La possibilité de bénéficier de revenus peu ou pas fiscalisés ;
Possibilité de récupérer la TVA ;
Réduction d’impôts grâce à la loi Censi-Bouvard ;
Amortissement du bien ;
Délégation de la gestion locative ;
Déduction des charges ;
Comment réussir son investissement en LMNP ?
Comme pour tout investissement, il faut définir l’objectif : est ce une constitution de patrimoine, une constitution de revenus complémentaires, une préparation de la retraite, un objectif de réduction d’impôt ? Une fois ces points clairement définis, il convient de sélectionner le type de biens que l’on souhaite acquérir en tenant compte bien entendu de son budget. Pour réussir un investissement en LMNP en résidences de services, il est important de respecter certains critères :
La qualité du gestionnaire et sa solidité financière
La qualité du bail commercial
La rentabilité locative
L’emplacement (selon certains types de résidences de services)
En effet ces deux statuts fonts référence à la location meublée. Toutefois, des différences existent entre eux.
LMNP
LMP
Différence
Revenus locatifs inférieurs à 23 000 €
Revenus locatifs supérieurs à 23 000 €
Revenus LMNP < aux autres revenus professionnels
Revenus LMP > aux autres revenus professionnels
Qu’est ce que le LMNP ancien ?
Le LMNP ancien porte sur des biens vendus sur le marché secondaire. Il s’agit des biens (résidences de services) ayant déjà été exploités.
Ce marché présente lui aussi certains avantages notamment d’un point de vue fiscal. En effet, il présente les mêmes avantages que le LMNP dans le neuf (récupération de la TVA, déductions des charges, délégation de la gestion locatives, pratique de l’amortissement). En revanche, l’investisseur ne pourra pas effectuer une réduction d’impôt via le Censi-Bouvard. Il est particulièrement adapté aux personnes à la recherche de compléments de revenus car il présente l’avantage d’offrir à l’investisseur un loyer immédiat.
Le statut LMNP est très intéressant pour les investisseurs, surtout d’un point de vue fiscal. Il reste un moyen de répondre à plusieurs objectifs patrimoniaux et grâce à l’investissement en résidences de services, il permet également de répondre à des sujets d’ordre public.
N’hésitez pas à contacter nos professionnels afin qu’ils répondent à vos questions et vous accompagnent dans votre projet d’investissement
Le groupe Domusvi a à son actif, plus de 30 années d’expérience et est née de la fusion de deux sociétés gestionnaires spécialisées dans la prise en charge de la dépendance : Domusvi et Dolcéa.
Avec une offre composée de résidences médicalisées, de résidences non médicalisées et de services d’aide à domicile, le groupe Domusvi se positionne comme l’un des meilleurs gestionnaires du marché pour la part de son activité qui concerne les Ehpad en France. Son projet est d’accueillir des personnes en perte de dépendance et d’offrir une alternative à l’hébergement classique.
Les résidences médicalisées du groupe Domusvi
Pour les investisseurs, investir en LMNP par Domusvi, c’est avant tout réaliser un investissement qualitatif en raison de la solidité et de la stabilité du gestionnaire (Domusvi). En effet, Domusvi en chiffres, c’est :
227 résidences médicalisées (Ehpad)
15 résidences non médicalisées (résidences séniors)
48 agences d’aide à domicile
plus de 768 millions d€ de CA en 2015
plus de 21 000 lits (tous types de résidences confondus)
un taux d’occupation moyen de 96%
De plus, le secteur de l’Ehpad, donc de la prise en charge de la dépendance est un secteur à fort potentiel. Toutes les études montrent que la part de la population vieillissante est en augmentation. Les Ehpad Domusvi accueillent des personnes âgées ayant perdu leur autonomie et qui ont besoin d’un suivi, sur le moyen ou le long terme.
Les résidences du groupe Domusvi, sont conventionnées et offrent à chacun des résidents, un programme personnalisé en vue d’assurer leur bien être au sein des dites résidences qui proposent d’ailleurs, tous les services hôteliers. Le groupeDomusvi, à travers ses résidences médicalisées offre une alternative à l’hébergement permanent pour les personnes qui le désirent et ce, dans tous les départements de la France. Les objectifs visés par le groupe Domusvi à travers la mise en place de ces résidences, sont de:
permettre aux personnes âgées de rompre avec l’isolement
stimuler chez ces personnes, l’autonomie
aider et soulager les familles
En outre les résidents qui le souhaitent peuvent bénéficier d’une aide financière et le groupeDomusviveille à assurer une bonne prise en charge de ses résidents en permettant aux membres de son personnel de développer leurs compétences quel que soit le domaine dans lequel ils évoluent.
Exemples d’EHPAD Domusvi:
Résidence Marius Lacrouze à Charnay les Macons (71)
Maison médicalisée composée de 75 chambres, la résidence Marius Lacrouze de Domusvi est située à Charnay les Macon (71) au cœur du pôle Santé Maconnais. Sa situation géographique permet à ses résidents d’avoir un accès facile entre autres, au centre hospitalier régional de Macon, à la polyclinique du Val de Saône, au centre d’imagerie médicale. De plus, elle située à proximité du centre ville.
L’investissement dans cette résidence du groupe Domusvi est éligible au statut du LMNP en classique et en Censi Bouvard et offre une rentabilité de 4,5% HT avec la taxe foncière et les frais de syndic à la charge du gestionnaire, Domusvi. Le prix d’acquisition moyen est de 153 650 € HT, mobilier compris et la livraison prévisionnelle est fixée en Octobre 2017. Cette résidence offrira tout le confort d’une maison de retraite médicalisée.
Résidence Andrésy (78)
C’est également une résidence gérée par Domusvi et située en région Ile-de-France, dans les Yvelines dans un quartier résidentiel.
Elle bénéficie de la proximité des forêts domaniales de l’Hautil et de Saint Germain en Laye et de la gare Saint Lazare (elle se trouve à 5 mn).
Elle compte 85 chambres (42 chambres existantes et 43 en extension VEFA) et veille à assurer à ses résidents, confort et bien être en mettant à leur disposition un personnel soignant qualifié ainsi que des services qui leur sont adaptés. Les chambres de cette résidence sont éligibles à la fois au dispositif LMNP classique et au Censi Bouvard. L’investissement dans la résidence Andrésy sert une rentabilité de 4,45% HT et le prix d’acquisition moyen est de 173 000 € HT. La livraison est prévue pour le 1er trimestre 2018.
NB : les charges foncières et les frais de syndic sont là aussi, à la charge de Domusvi.
Les résidences de services seniors
Domusvi propose également aux investisseurs des résidences séniors par l’intermédiaire de son entité Les Templitudes. Cette entité a été créée en 1998 et bénéficie du savoir faire de Domusvi. Les chambres au sein de ces résidences peuvent faire l’objet :
d’une location nue
Les logements proposés dans le cadre d’une location nue vont du studio au trois pièces. Ces résidences sont implantées en centre ville de grandes villes dans des immeubles répondant à toutes les récentes normes en la matière.
Les résidents pourront également avoir accès à certains autres services hôteliers. Les résidences ouvertes pour une location nue sont situées principalement dans 7 villes à savoir : Aix en Provence, Grasse, Garche, Bordeaux, Vincennes, Cagnes sur Mer.
d’une location meublée
Les résidences en location meublée répondent aux mêmes caractéristiques que celles en location nue. Cependant, en terme de localisation, les résidences en location meublée sont situées elles, à Pessac, Grasse, Cagnes sur Mer et La Londe les Maures.
Les services d’aide à domicile
Le groupe Domusvia enrichi son offre de services pour les personnes âgées et a développé des services d’aide à domicile, à côté de son offre traditionnelle en Ehpad et résidences de services seniors. Ainsi, elle propose des prestations à la carte sur la base d’une évaluation des besoins réalisée au préalable. Ces prestations concernent principalement l’aide au maintien à domicile avec, pour les personnes qui le souhaitent et en ont besoin, des soins infirmiers à domicile. il s’agit également d’offrir une téléassistance, le portage de repas, aide ménagère aux personnes concernées.
L’avis de investissement-lmnp.fr sur ce gestionnaire
Nous conseillons les résidences Ehpad proposées par Domusvi en raison de nombreux éléments. En effet, Domusvi prend à sa charge, et ce, pour toutes ses résidences, la taxe foncière, taxe due par tout propriétaire d’un bien immobilier. Cela allège donc les charges pour l’investisseur et Domusvi est le seul gestionnaire sur le marché à prendre à sa charge la taxe foncière.
Le groupe Domusvi permet de procéder à l’acquisition des biens hors taxes, c’est à dire, sans avoir à avancer la TVA comme c’est normalement le cas pour tout investissement neuf en LMNP. De plus, en vue d’atteindre son objectif qui est de devenir le gestionnaire n°1 en France et de concrétiser son développement à l’international, surtout en Europe, elle a mis en œuvre une stratégie de commercialisation d’un nombre élevé de résidences dans les 18 prochains mois.
Le statut LMNP est un statut fiscal défini par l’article 155 du IV du code général des impôts. Les investissements en résidences gérées sont rattachés à ce dispositif. Ce type d’investissements connaît une forte vague de succès et ce, en raison de ses avantages.
LMNP en 2019 c’est quoi ?
Le statut LMNP est un statut fiscal, destiné aux personnes réalisant de la location meublée.
Grâce à ce statut, et ce, sous réserve que les revenus générés par la location n’excèdent pas le seuil de 23 000€ par an, les propriétaires peuvent bénéficier d’un traitement fiscal différent, qui selon leur situation peut s’avérer être avantageux.
Conditions du LMNP en 2019
Tout investisseur qui souhaite avoir le statut LMNP doit avant tout procéder à l’acquisition et à la mise en location d’un bien immobilier meublé.
Dans le cadre du LMNP en 2019, les biens immobiliers souvent concernés hormis les appartements et autres studios loués meublés sont les Etablissements d’Hébergement pour Personnes Agées, les résidences étudiants, séniors, de tourisme et d’affaire.
Ces biens doivent générer, pour permettre de bénéficier du statut LMNP en 2019, des revenus ne dépassant pas 23 000 € ou ne dépassant pas les ressources professionnelles du foyer fiscal (revenus d’activités ou retraites). Dans le cas contraire, l’investisseur aura accès de LMP en 2019.
En outre, le propriétaire du ou des biens doit être inscrit au Registre de Commerce et des Sociétés (RCS)
Les avantages du LMNP 2019
Le LMNP en 2019 présente de nombreux avantages pour les investisseurs. Ceux ci sont de deux ordres : pratique et fiscal, c’est pourquoi investir en LMNP est attrayant.
D’un point de vue pratique, l’investissement LMNP 2019 est avantageux. En effet, la plupart des investissements s’effectuant sur des biens types EHPAD, résidences séniors, étudiantes, tourisme et affaire, les biens sont gérés par des société spécialisées, ce qui épargne à l’investisseur les soucis de gestion.
Il faut également savoir qu’en fonction des gestionnaires, l’investisseur n’aura pas à s’acquitter du paiement de certaines charges.
Autre point important, la rentabilité de l’investissement (4% en moyenne).
Fiscalité LMNP 2019
Toute personne ayant le statut LMNP 2019 pourra bénéficier d’un des deux régimes suivants, en fonction de son objectif (recherche de compléments de revenus ou réduction d’impôts): le régime du LMNP classique, le régime du LMNP Censi Bouvard
LMNP 2019, le régime classique
Dans le cadre de ce régime, si les revenus sont inférieurs à 32 900 € par an, l’investisseur a le choix entre : le micro BIC et le régime du réel.
En faisant le 1er choix de régime, l’investisseur bénéficie d’office d’un abattement de 50% sur le montant des revenus.
Il ne sera donc imposé qu’à hauteur de 50% des revenus qu’il perçoit.
Pour un investisseur en LMNP en 2019, au régime réel, le traitement fiscal sera différent. En effet, il pourra bénéficier de la possibilité de procéder à la déduction de certaines charges, liées à l’acquisition et/ou à l’exploitation du bien. Ces charges sont : les frais de notaire, la taxe foncière, les travaux liés à la réparation et à l’exploitation du bien, l’assurance, les intérêts d’emprunts (dans le cadre d’un investissement à crédit). Surtout il pourra amortir comptablement la valeur du bien. C’est pourquoi investir en LMNP est très intéressant fiscalement parlant.
Le Censi Bouvard
Le LMNP 2019, dans le cadre de la loi Censi Bouvard permet encore une réduction d’impôts de 11% répartie sur une durée de 9 années.
Selon l’objectif recherché par l’investisseur, il sera plus conseillé d’opter pour tel ou tel autre régime.
N’hésitez donc pas à vous rapprocher de professionnels afin de bénéficier de conseils en la matière et choisir le cadre fiscal et patrimonial le plus adapté à votre profil.
L’investissement en Ehpad et Résidence de tourisme est en vogue. En effet, il permet de réaliser un investissement qui s’inscrit parfaitement dans l’atteinte d’un triple objectif :
constitution de patrimoine
défiscalisation
préparation de la retraite
De ce fait, l’investissement s’adresse donc à divers types d’investisseurs quels que soient leurs objectifs.
Cependant comment peut on comparer les EHPAD et les résidences de tourisme, qui sont souvent privilégiés pour l’atteinte de ces objectifs ?
EHPAD et résidences de tourisme : quelles sont ces résidences de services ?
Selon l’Insee, « la résidence de tourisme est un établissement commercial d’hébergement classé, faisant l’objet d’une exploitation permanente ou saisonnière. Elle est constituée d’un ensemble homogène de chambres ou d’appartements meublés, disposés en unités collectives ou pavillonnaires, offert à la location pour une occupation à la journée, à la semaine ou au mois à une clientèle touristique qui n’y élit pas domicile. »
Ce type de résidences a été créé pour répondre à la demande en matière d’hébergement touristique. Elle profite donc du statut de la France, première destination touristique mondiale.
Les EHPAD (Etablissement d’Hébergement pour Personnes Agées Dépendantes) sont des établissements conçus pour accueillir les personnes âgées en perte d’autonomie ou ayant perdu leur autonomie. Au delà de l’hébergement, les EHPAD proposent des services tels que le ménage, le service d’accueil ou encore la fourniture de linge , qui permet de les classer dans la catégorie des résidences de services.
Par ailleurs, ces résidences offrent des services tels que la restauration, les soins esthétiques mais aussi et surtout les soins médicaux. Dans ce sens, il est de plus en plus courant de retrouver des résidences spécialisées dans la prise en charge de maladies telles que Alzheimer ; Parkinson, etc.
Résidences de tourisme et EHPAD : intérêt de l’investissement
L’investissement dans l’un ou l’autre de ce type de résidences offre plusieurs avantages aux investisseurs.
En effet, outre la source de revenus complémentaires qu’elles constituent, ces résidences permettent de bénéficier d’avantages fiscaux :
Le statut de loueur meublé non professionnel
Ce statut fiscal s’applique exclusivement aux locations meublées, donc aux EHPAD et résidences de tourisme.
Les avantages rattachés à ce statut sont :
la possibilité de récupérer la TVA
un abattement de 50% sur les revenus BIC (s’ils sont inférieurs à 23 000 €/an)
la possibilité de déduire certaines charges y compris les intérêts d’emprunt si acquisition à crédit de ses revenus (si les revenus sont supérieurs à 23 000 €)
La loi Censi Bouvard
Cette loi de défiscalisation permet d’obtenir une réduction d’impôt correspondant à 11% de la valeur d’acquisition du bien (la valeur maximale d’acquisition est de 300 000€). Cette réduction d’impôt est étalée sur une durée de 9 ans.
Comparer EHPAD et résidence de tourisme
Pour comparer EHPAD et résidence de tourisme, plusieurs points peuvent être abordés.
Tout d’abord, il faut savoir que les personnes cibles de ces deux types de résidences de services sont totalement différentes. En effet, l’EHPAD est destiné à une population de personnes âgées en perte d’autonomie tandis que les résidences de tourisme sont pour une clientèle touristique, donc active et autonome.
De plus, les offres de services sont différentes selon qu’on se situe dans une résidence de tourisme ou un EHPAD et l’ouverture des EHPAD elle est conditionnée par l’obtention d’un agrément de l’ARS et la signature d’une convention tripartite.
Le gros point différenciant lorsqu’on veut comparer EHPAD et résidence de tourisme et qui importe dans le cadre d’un investissement est la fiscalité. En effet, les investisseurs en EHPAD peuvent bénéficier à la fois du statut de Loueur Meublé Non Professionnel et de la loi Censi Bouvard tandis qu’un investisseur en résidence de tourisme ne pourra prétendre qu’au statut de Loueur Meublé Non Professionnel.
En effet, il existe de nouvelles règles en ce qui concerne le traitement fiscal des investisseurs en résidences de tourisme. Les résidences de tourisme sont exclues depuis le 1er Janvier 2017 des biens éligibles à la loi Censi Bouvard.
Une nouvelle réduction leur est réservée et concernera uniquement certains travaux (abattement de 20% dans la limite de 20 000€ sur le montant des travaux éligibles en contrepartie d’un engagement de location d’une durée minimale de 5 ans)
Le LMNP est un mode d’investissement fort attractif en raison des nombreux avantages qui l’accompagnent. Cependant, les prix d’acquisition de ces biens en résidences de tourisme, résidences étudiantes, résidences séniors ou EHPAD constituent une barrière à l’entrée pour les investisseurs.
Il existe toutefois un compromis qui pourrait permettre aux investisseurs d’acquérir ce type de bien et de tirer profit des avantages qui y sont liés.
Le LMNP occasion, c’est quoi ?
Le LMNP occasion, encore appelé LMNP ancien, est à l’origine un bien neuf, revendu par son propriétaire. C’est donc un bien dans l’une des quatre types de résidences de services (étudiante, tourisme, séniors, EHPAD) dont l’acquéreur (le propriétaire initial) se sépare ; qu’il revend.
L’avantage fiscal attaché à ces résidences et choisi par l’acquéreur initial, est acquis par celui ci définitivement. Le nouvel acquéreur du bien LMNP ancien ne pourra pas bénéficier de l’économie d’impôt Censi Bouvard du premier acheteur. En effet, sur le marché de l’occasion, seul le régime LMNP classique est accessible à l’investisseur (le nouvel acquéreur).
Prenons l’exemple suivant d’un client qui souhaite effectuer l’achat d’un bien LMNP.
Le tableau ci dessous montre l’amortissement comptable dont bénéficie le propriétaire de l’EHPAD neuf. Ainsi, il bénéficie d’un amortissement comptable de 6865 euros les neuf premières années, puis 5 963 euros les suivantes. La différence s’explique par le fait que le mobilier s’amortit sur les 9 premières années de l’achat. Ensuite, seules les autres composantes du bien (gros œuvre, électricité, etc.) s’amortissent.
En cas d’achat sur le marché d’occasion, l’investisseur pourra à son tour bénéficier de l’amortissement comptable puisque le compteur de l’amortissement se remet automatiquement à zéro.
L’investisseur lors de son acquisition bénéficie du même droit d’amortir comptablement la valeur du bien à l’exception du terrain.
LMNP occasion, particularité
Le LMNP occasion présente une particularité, qui, pour l’investisseur est un gros avantage. En effet, il faut savoir que les biens en LMNP ancien affichent des prix d’acquisition inférieurs aux prix d’acquisition en LMNP portant sur des biens neufs, proportionnellement aux loyers perçus par l’investisseur. De plus, les biens en LMNP ancien présentent la particularité d’être déjà livrés et gérés. Ainsi ils permettent de générer immédiatement des revenus complémentaires à l’investisseur.
Il peut s’agir de :
résidence de tourisme : exemple de la résidence Le Hameau du Moulin, situé à Montignac en Dordogne.
Type de résidence : Résidence de tourisme
Eligibilité : LMNP classique
Gestionnaire: Odalys
2 lots à revendre à partir de 110 000 €
Rentabilité : 5,4%
Taxe foncière: 450 €
Charges de copropriété: 250 €
résidence en EHPAD : exemple de la résidence Les Jardins des Acacias à Saint Maurice dans le Val de Marne.
Type de résidence : Etablissement d’Hébergement pour Personnes Agées Indépendantes (EHPAD).
Eligibilité : LMNP classique
Gestionnaire: Domusvi
2 lots à revendre à partir de 179 484 €
Rentabilité : 4,8%
Taxe foncière: 550 €
résidence étudiante : exemple de la résidence Beaumarchais situé en Seine Saint Denis en région parisienne.
Type de résidence : Résidence étudiante
Eligibilité : LMNP classique
Gestionnaire: Suitétudes
2 lots à revendre à partir de 120 934 €
Rentabilité : 4,8%
Taxe foncière: 400 €
Charges de copropriété: 200 €
Avantages du LMNP ancien
Un investissement en LMNP ancien présente les mêmes avantages que pour un investissement LMNP réalisé dans le neuf. En effet, cela permet de bénéficier d’une fiscalité allégée puisque les charges et l’amortissement pratiqués sur le bien peuvent être déduits des revenus perçus, l ‘investisseur sera donc peu ou pas imposé.
De plus, acquérir un bien en LMNP ancien, c’est avoir l’assurance d’un bien qui existe déjà ce qui évite de prendre des risques pour ce qui est de la construction et/ou de la livraison du bien.
Dans la même logique, les locataires sont déjà en place et l’investisseur a une connaissance du montant des charges et des loyers encaissés d’où le fait que ces investissements sont générateurs de rendements élevés. Ce qui s’explique notamment par le fait des revalorisations des loyers qui sont intervenues.
Surtout, le LMNP ancien est le produit de rente par excellence :
Cible : tout investisseur cherchant un complément de revenu ou retraite immédiat sans aucune gestion à une rentabilité (fiscalité incluse) attrayante.
Prenons en exemple, le cas d’un client type, ayant une TMI à 30% et disposant de la somme de 100 000 euros souhaitant placer au mieux cette somme dans une optique de revenus complémentaires pour la retraite.
Les trois propositions suivantes lui sont faites :
Investissement dans l’immobilier ancien
Assurance vie
Acquisition d’un bien en LMNP
– Fiscalité à la TMI + prélèvements sociaux– Souci de gestion
– Aléas du locataire
– Fiscalité à chaque rachat– Contrainte d’effectuer des rachats programmés
– A partir de Janvier 2018, alourdissement de la fiscalité appliquée aux contrats d’assurance notamment avec la mise en place de la flat tax et l’augmentation des prélèvements sociaux (de 15,5 à 17,2%)
– un régime fiscal favorable à l’investisseur avec la possibilité de déduire un grand nombre de charges et surtout d’amortir le bien– optimiser ou réduire son imposition
– disposer d’un bien entièrement géré
– bénéficier de revenus garantis nets de charges et de fiscalité
Aujourd’hui, trois possibilités s’offrent à un investisseur qui souhaite utiliser une partie de ses disponibilités afin de s’assurer un complément de revenus en plus de ses revenus professionnels.
La première solution consiste à acheter un bien immobilier à usage locatif. Les inconvénients de cette méthode résident:
dans la gestion du bien ( charges imprévues; travaux; trouver un nouveau locataire);
dans l’incertitude de perception des loyers ( trêve hivernale; protection du locataire particulier);
dans la fiscalité des revenus fonciers en France. L’investisseur est doublement fiscalisé, à sa TMI ainsi qu’aux prélèvements sociaux qui vont passer de 15,5 à 17,2% à compter du 1er Janvier 2018. Dans ces conditions, il est fréquent de voir la moitié de ses revenus fonciers destinés à payer son impôt. Tout investisseur à une TMI de 30% sera fiscalisé à près de la moitié de son loyer perçu soit 47,2% (30% + 17,2%)
La seconde solution est de placer cette somme d’argent sur un contrat d’assurance vie et d’organiser des rachats partiels programmés. L’inconvénient de cette méthode est que l’investisseur va entamer le capital au fur et à mesure des années s’il se positionne sur des rendements garantis ( effondrement des fonds euros). S’il se positionne sur les unités de compte, la volatilité des marchés financiers n’est pas propice à organiser des compléments de revenus récurrents et stables.
Ainsi, générer du revenu complémentaire via un investissement en LMNP occasion s’avère être la solution la plus efficiente. Le bail commercial garantit en particulier, une perception de loyers que le bien soit occupé ou non. L’amortissement comptable permet de percevoir des loyers nets de fiscalité.
LMNP d’occasion : bien choisir le bien
Réaliser un investissement en LMNP occasion peut s’avérer très rentable pour l’investisseur. Mais pour cela, il est important de tenir compte de certains éléments. Voici nos conseils en la matière :
s’assurer de l’état général du bien
s’informer sur les conditions du bail
lire les procès verbaux des assemblées générales afin de pouvoir déterminer s’il y a des travaux (gros travaux) à prévoir
se renseigner sur le gestionnaire (son historique, ses résultats, sa notoriété, etc.)
s’assurer que le bien (résidence de tourisme, résidence étudiante, résidence EHPAD, résidence sénior) soit situé dans une zone proche des commodités (transports, écoles, commerces, hôpitaux, etc)
Tous ces éléments sont autant de paramètres dont il faut tenir compte si l’on veut réussir son investissement en LMNP ancien.
CFE et LMNP : la CFE (Cotisation Foncière des Entreprises) est un terme bien connu des loueurs meublés professionnels ou non. Rappelons que la location meublée confère un statut fiscal particulier. En effet, grâce à lui, les investisseurs peuvent bénéficier du statut de Loueur Meublé Non Professionnel ou Professionnel selon le niveau de revenus généré par ladite location.
LMNP : conditions et avantages
Le statut LMNP est acquis par toute personne réalisant de la location meublée (bien immobilier mis en location garni du mobilier nécessaire à la vie courante).
Dès lors que celle ci génère des revenus inférieurs ou égaux à 23 000 € par an, et que ces revenus ne dépassent pas les autres revenus du foyer fiscal, le propriétaire acquiert le statut de Loueur Meublé Non Professionnel soit en LMNP classique ou en Censi Bouvard.
Grâce à ce statut, et si les revenus sont inférieurs au seuil de 32 900 €, l’investisseur aura le choix entre le micro BIC et le régime dit du réel. Dans le cas contraire, il sera d’office soumis au régime du réel.
Pour rappel, en LMNP classique, l’investisseur pourra bénéficier d’un abattement de 50% sur les revenus issus de la location et effectuer un amortissement sur le bien mais aussi sur les meubles le garnissant. En optant pour le régime du réel, il aura la possibilité de procéder à une déduction des charges (charges d’acquisition et d’exploitation du bien).
Le Censi Bouvard, s’inscrivant dans une logique de réduction d’impôt, ce régime permettra à l’investisseur de bénéficier d’une réduction d’impôts de 11% pendant une durée de 9 ans. Cette réduction n’est applicable que sur respect de certaines conditions spécifiques au dispositif.
CFE : qu’est ce que c’est ?
La CFE (Cotisation Foncière des Entreprises) est un impôt créé en France par la loi de finance 2010.
Elle est assise sur la valeur locative foncière des biens et compose avec la CVAE (Contribution sur la Valeur Ajoutée des Entreprises), la CET (Contribution Economique Territoriale).
CFE et LMNP
La CFE concerne donc toutes les personnes réalisant à titre professionnel ou non, donc des LMNP ou des LMP, quel que soit le régime d’imposition choisi.
Cette cotisation est donc due par tous les loueurs meublés professionnels ou non, que ce soit des personnes physiques ou morales.
La CFE est calculée comme dit plus haut, en application d’un taux d’imposition, à la valeur foncière locative, définie par l’administration.
Résidences de réside études : Créé en 1989, le groupe Reside etudes est un groupe spécialisé dans l’investissement immobilier locatif en résidences de services. Il combine les métiers de promoteur et d’exploitant.
Fort de ses 28 années d’expérience sur le marché, il dispose de plusieurs marques, ce qui lui permet de se positionner à la fois sur les marchés des différents marchés ci-dessous.
Les différents marchés de résidences de réside études
Le marché des résidences étudiantes
La part d’étudiants en France évolue d’année en année. En effet, en 2015, plus de 1 500 000 étudiants se sont inscrits dans les universités de France ce qui oblige la plus grande majorité d’entre eux à quitter et vivre hors du domicile familial dans le cadre de la poursuite de leurs études.
Cependant, l’offre en matière de logements étudiants est beaucoup plus faible que la demande existante. Dès lors, les étudiants se tournent vers un nouveau mode d’hébergement : les résidences étudiantes privées.
L’investissement dans ces résidences s’avère alors être un choix pertinent et prospère pour l’investisseur. Les résidences de réside études proposent dans ce sens, des logements adaptés à la vie étudiante.
La plupart de résidences de réside études sont situées dans des villes universitaires, proches des écoles et universités, ce qui, dans le cadre d’un investissement en résidence de services est un point crucial.
En effet, en plus d’être le critère numéro 1, à respecter dans le cadre de tout investissement immobilier, pour les investissements en résidence étudiante, il est un critère important car l’emplacement est un gage de pérennité de l’investissement (perception des loyers et possibilités de plus values et donc de revente).
Le groupe fait partie des meilleurs gestionnaires de résidences étudiantes avec à son actif, 28 ans d’expérience sur le marché (toutes résidences de services confondues) étudiantes et plus de 27 000 résidences gérées dont 15 194 résidences étudiantes à travers toute la France.
Le marché des résidences appart hôtels
Le secteur du tourisme en France représente une part importante de son PIB. La France est d’ailleurs la ville au monde qui attire le plus de touristes (84,5 millions en 2015). De plus, la France est un pôle d’activité économique important en Europe ce qui justifie les déplacements d’ordre professionnel qui y sont effectués.
Le groupe Reside etudes a donc su tirer profit de ce statut et a développé des résidences de type appart hôtels, combinant le confort d’un appartement et les services offerts dans un hôtel.
Ce type de résidences a été mis en avant par le groupe afin d’apporter une réponse aux besoins d’accueil et d’hébergement des touristes, mais aussi de toutes les personnes qui effectuent des déplacements d’ordre professionnel en France.
Idéalement situées (en centre ville, au cœur des pôles économiques français, près des transports, sites touristiques..), les résidences de réside études offrent des appartements entièrement meublés avec des prestations hôtelières.
Selon l’Insee, « la population continue de croître et le vieillissement se poursuit ». En effet, selon des projections statistiques, au 1er Janvier 2050, 1 habitant sur 3 serait âgé de 60 ans ou plus. Il n’existe pas aujourd’hui assez de logements pour accueillir ces seniors actifs. De ce fait, l’offre du groupe Réside Etudes en la matière, répond parfaitement à cette problématique.
Pour les investisseurs, le marché des résidences seniors est un marché à fort potentiel en raison du phénomène de « papy boom ». Les résidences séniors du groupe Reside etudes sont adaptées à la vie des personnes âgées encore actives (services, localisation, un cadre de vie).
L’investissement en résidences de services est un investissement fort avantageux, et ce, quel que soit le type de résidence vers lequel on se tourne. En effet, les avantages sont d’ordre pratique mais aussi fiscal :
Les Loyers garantis en résidences de services
Dans un investissement en résidence de services, les loyers sont garantis. En effet, la signature d’un bail commercial avec le gestionnaire, décharge non seulement l’investisseur de tout souci lié à la gestion locative du bien mais aussi et surtout, lui garantit la perception d’un loyer, et ce, que le bien soit loué ou non.
Les résidences de services sont entièrement gérées par une société gestionnaire ; l’investisseur n’a donc aucun souci de gestion du bien.
Cadre fiscal avantageux des résidences services
Les investissements en résidences de services sont encadrés par une fiscalité avantageuse pour les investisseurs. En effet, ils offrent la possibilité à l’investisseur d’opter pour le régime fiscal qui lui sera appliqué. L’investissement en résidence de services est un investissement locatif meublé.
De ce fait, il confère à l’épargnant, le statut fiscal de Loueur Meublé Non Professionnel (LMNP) ou Professionnel (LMP). Tout investisseur qui retire de son investissement des revenus annuels inférieurs à 32 900 €, acquiert d’office le statut de LMNP ; il aura alors le choix d’opter pour : le LMNP classique ou le LMNP censi bouvard.
Reside Etudes Girandiere Clos des Vignes
Le LMNP classique
Il est applicable aux personnes dont les revenus locatifs sont inférieurs à 32 900€. Les investisseurs bénéficient d’un abattement de 50% sur les revenus perçus. On parle de micro BIC.
En outre, pour toute personne dont les revenus locatifs excèdent 32 900 €, le régime du « réel » s’applique. Ainsi, l’investisseur pourra déduire de ses revenus locatifs, toutes les charges afférentes au bien (intérêts d’emprunt, taxe foncière, etc) et pourra même procéder à l’amortissement du bien et déduire ces amortissements.
Le LMNP Censi Bouvard
Selon ce régime, l’investisseur pourra bénéficier d’une réduction d’impôt égale à 11% du montant de son investissement. Cette réduction est étalée sur 9 ans.
L’OPCI LMNP Silver Génération vient de faire son entrée sur le marché. Encore méconnu des épargnants, les OPCI (Organisme de Placement Collectif Immobilier), qui présentent des similitudes avec la SCPI sont un produit à vocation immobilière.
Le fonctionnement des OPCI et OPCVM est calqué sur celui des OPCVM.
OPCI Silver Génération, c’est le nouvel OPCI, de la société Aplus Finance, décliné pour les particuliers et surtout éligible au régime LMNP.
OPCI et OPCVM
Les OPCI, juridiquement, fonctionnent de la même manière que les OPCVM en général.
Les OPCVM regroupent les SICAV (Sociétés d’Investissement à Capital Variable) et les FCP (Fonds Commun de Placement).
Qu’est ce qu’un OPCI ?
Les OPCI sont, comme dit plus haut un produit d’épargne à vocation immobilière.
Ils ont été créés par l’ordonnance n°2005- 1278 du 13 Octobre 2005 et sont tout comme la SCPI, gérés par une société de gestion agréée par l’AMF. On parle également « d’OPCI grand public. »
Les OPCI sont donc un fonds immobilier, soumis comme les SCPI à un visa de l’AMF.
Leur objet est de procéder à la collecte de fonds auprès des particuliers et institutionnels afin de réaliser des investissements dans des actifs immobiliers et financiers. L’investissement en immobilier peut se faire :
Par un investissement direct ou indirect dans des immeubles déjà construits ou en VEFA destinés à la location ;
Ou par la construction d’immeubles destinés à être mis en location ;
Et par la réalisation des travaux conservateurs des immeubles dans le but de les mettre en location.
Les OPCI sont le plus souvent comparés aux SCPI de rendement. L’actif des OPCI à la différence des SCPI n’est composé d’immobilier qu’à hauteur de 60 à 90%. Ils peuvent également détenir des actifs financiers pour 30% de leurs investissements.
Ainsi, selon des chiffres publiés par l’ASPIM, le marché des OPCI, c’est :
11 OPCI « grand public » essentiellement distribués via les contrats d’assurance vie et gérés par 8 groupes ;
2, 49 milliards d’euros de collecte ;
4,54 milliards d’euros de capitalisation.
Le fonctionnement et la gestion d’un OPCI font intervenir plusieurs acteurs dont :
une société de gestion, qui après avoir obtenu l’agrément de l’AMF, s’occupe de la gestion de l’OPCI. Elle est également en charge d’assurer la vie de l’OPCI en intervenant dans trois domaines (l’investissement ; la gestion locative et l’information au public).
le dépositaire qui veille à la bonne gestion des actifs financiers de l’OPCI et vérifie la régularité de la gestion faite.
les commissaires aux comptes dont la mission est de contrôler et certifier les comptes annuels de l’OPCI.
Il convient également d’ajouter qu’il existe, deux types d’OPCI :
Les OPCI «grand public » : qui s’adressent aux particuliers qui souhaitent réaliser des investissements dans différents types d’actifs (bureaux, commerces, murs de magasins, etc.). Ils sont le plus souvent adossés à des contrats d’assurance vie en UC.
Et les OPCI RFA (à Règles de Fonctionnement Allégées) qui s’adressent à des investisseurs institutionnels, avec ou sans effet de levier. Les OPCI RFA avec effet de levier sont désormais remplacés par les OPPCI. Les OPCI sans effet de levier, peu nombreux appartiennent aujourd’hui à la catégorie des OPCI « grand public ».
En résumé, les OPCI regroupent : les OPCI « grand public » et les OPPCI.
En outre, les OPCI peuvent prendre deux formes juridiques à savoir :
Les FPI (Fonds de Placement Immobilier) : c’est une copropriété d’actifs, sans personnalité morale.
Et les SPPICAV (Société de Placement à Prépondérance Immobilière à Capital Variable) : on les retrouve généralement sous la forme de Sociétés Anonymes (SA) ou de Sociétés par Actions Simplifiées (SAS) à capital variable.
Pour résumer, on parle de : OPCI « grand public » ou d’OPPCI. Ces deux types d’OPCI peuvent exister sous deux formes juridiques : les FPI et les SPPICAV.
En fonction de la forme juridique OPCI est appliquée une fiscalité particulière
Fiscalité des FPI
L’investissement dans un FPI induit l’application de la fiscalité des revenus fonciers ainsi que le régime des plus values immobilières.
Sont taxés uniquement les revenus distribués aux associés.
Revenus/dividendes distribués
• Pour les produits issus des actifs immobiliers, l’imposition se fait à l’IR dans la catégorie des revenus fonciers ;• Produits issus des actifs mobiliers: Ils sont imposés dans à l’IR en tant revenus de capitaux mobiliers• Les revenus perçus par des entreprises sont inclus dans le résultat imposable et soumis à l’IR ou l’IS
Plus values de cession de parts
• Plus-values sur cession d’immeubles: sont imposées suivant le régime de plus-value immobilière avec l’abattement pour durée de détention .• Plus-value sur cession d’instruments financiers imposées selon le régime des plus-values mobilières
Fiscalité des SPPICAV
Revenus/dividendes distribués
• Personnes physiques: Barème progressif de l’impôt sur le revenu (IR) en tant que revenus de capitaux mobiliers.• Prélèvements sociaux 15,5%• Entreprises: Gains compris dans le résultat imposable et soumis à l’IR ou IS
Plus values de cession de parts
• Personnes physiques: Régime de plus-value des valeurs mobilières• Prélèvements sociaux 15,5%• Entreprises: Gains compris dans le résultat imposable et soumis à l’IR ou IS
OPCI LMNP Silver Génération
L’OPCI LMNP Silver Génération, vient compléter l’offre qui est faite sur le marché des OPCI.
Il est un produit innovant alliant OPCI au statut LMNP et donc à ses avantages. C’est le 1er OPCI LMNP dont l’investissement immobilier est dédié majoritairement en résidences services seniors. Aussi il s’adresse aux investisseurs personnes physiques (particuliers) et leur permet de bénéficier de l’avantage fiscal du statut de Loueur Meublé Non Professionnel (LMNP).
Il est géré et commercialisé par la société Aplus Finance, sous la forme d’un Fonds de Placement Immobilier (FPI).
Pourquoi un OPCI LMNP orienté résidences seniors ?
L’immobilier résidentiel pour les seniors autonomes est un secteur en plein développement, surtout lorsqu’on sait que d’ici 2060, la population âgée de plus de 60 ans augmenterait de plus de 10 millions (selon l’insee) et que plus de 50% d’entre eux, estiment que leur logement ne convient plus à leurs besoins d’où leur souhait d’intégrer une résidence adaptée.
De quoi se compose l’actif OPCI LMNP ?
L’actif de l’OPCI LMNP Silver Génération se compose de :
60 à 70% d’une poche immobilière directe ou indirecte. Cette poche immobilière est composée de résidences de services de type séniors.
0 à 35% d’une poche financière. Cette poche offre un accès au secteur des sociétés foncières cotées, ce qui va leur apporter une certaine diversification.
5% d’une poche de liquidités
En quoi consiste l’investissement OPCI LMNP Silver Generation ?
Les investissements de l’OPCI LMNP Silver Génération sont exclusivement constitués de résidences seniors, résidences qui sont en plein essor. Un épargnant qui investit dans cet OPCI aura un accès au statut de LMNP et bénéficiera du statut fiscal privilégié rattaché au LMNP. Seule la part du portefeuille investie en résidences seniors (en l’occurrence 60 à 70%), bénéficiera de ce régime.
Pour rappel, le statut LMNP permet à l’investisseur de procéder à la déclaration de ses revenus locatifs dans la catégorie BIC, de pratiquer un amortissement comptable du bien et de pouvoir déduire les charges d’amortissement des revenus BIC qu’il perçoit.
À savoir :
l’amortissement se pratique sur la poche immobilière de l’investissement ; les actifs immobiliers constituant cette poche sont ciblés et sont majoritairement composés de lots d’appartement gérés par un exploitant professionnel.
l’OPCI signe avec les exploitants des résidences, des baux institutionnels de 12 ans avec la taxe foncière, à la charge du preneur. De ce fait, le remplissage est à la charge l’exploitant et la longue durée des baux offre aux investisseurs une bonne visibilité des flux locatifs.
OPCI LMNP Silver Génération offre des perspectives de valorisation à terme en contrepartie d’un risque de perte en capital.
L’OPCI LMPN Silver Génération pourra être souscrit soit :
par un compte titre
par un contrat d’assurance vie
Caractéristiques du produit
Nom : Silver Génération
Forme juridique : Fonds de Placement Immobilier
Code ISIN : FR0013142544
Dépositaire : Caceis Bank France
Société de gestion: Aplus Finance
Fréquence de valorisation : Mensuelle
Durée de placement recommandée : 8 ans
Minimum de souscription : 1 000 €
Délai de remboursement des parts achetées : 2 mois
Rendement : 5% triple net sur 70 donc 3,5
obilières. quand % de l’investissement, donc 3,5%
0,7% de valorisation de la part
1% de frais de gestion
droits d’entrée 6%
Qui est Aplus Finance ?
Aplus Finance, la société gestionnaire de l’OPCI LMNP Silver Generation, est une société entrepreneuriale indépendante fondée en 1998. Elle dispose de l’agrément de l’Autorité des Marchés Financiers (AMF) et totalise plus de 18 ans d’expérience dans le domaine. Elle affiche au 31/12/2015, un encours sous gestion, de près de 650 M€ et réunit une équipe de 25 professionnels de l’investissement.
Les propriétaires de biens immobiliers ont le choix du type de location qu’ils doivent réaliser ; opter pour une location nue ou pour le statut LMNP ?
Statut LMNP
Dans le cadre d’une location nue, les revenus issus de cette location, s’ils sont inférieurs à 15 000 euros et si les charges liées au bien sont faibles, se voient appliquer un abattement de 30%. Ce qui veut donc dire que les revenus issus d’une location nue sont imposés à 70% (régime du micro foncier).
Par le biais de la location meublée, les propriétaires acquièrent le statut de Loueur Meublé Non Professionnel (statut LMNP). Et si les revenus issus de la location sont inférieurs à un seuil de 32 900 euros, ils pourront bénéficier d’un abattement de 50% (régime micro BIC). Le propriétaire peut aussi opter pour le régime du réel où il aura la possibilité d’amortir le bien.
Il apparaît donc au vue des diverses fiscalités envisageables enLMNP que la location meublée est nettement plus intéressante, notamment du fait qu’elle offre un pourcentage d’abattement beaucoup plus élevé (régime Micro) et surtout la possibilité d’amortir le bien (régime réel).
Vers une modification de la fiscalité en location meublée ?
De plus en plus de personnes se tournent vers la location meublée, ce qui va permettre la libération de logements « nus » surtout en zones tendues.
Face à cela, l’Etat pourrait modifier cette fiscalité, en essayant de rapprocher les deux niveaux d’abattement.
C’est le rapport d’évaluation de la politique de logement qui envisage de réformer les aspects fiscaux de la location meublée.
Selon les conclusions de ce rapport, la principale priorité est de : réduire les avantages fiscaux accordés aux LMNP (amortissement, abattement forfaitaire et modalités de calcul des plus values de cession) et d’assurer une convergence vers le régime de droit commun (taxation dans la catégorie des revenus fonciers)
Dans le but de réaliser cela, quatre scénarios sont prévus :
Scénario n°1 : Modification des règles de calcul des plus values afin d’intégrer les amortissements pratiqués au moment de la cession en mettant fin à l’incohérence du système actuel qui autorise la déduction de l’amortissement des revenus des contribuables sans que cette dernière soit prise en compte au moment du calcul de l’éventuelle plus value. La plus value est ainsi calculée sur la valeur brute à l’achat et non plus sur la valeur nette. Créer des champs sur le formulaire 2042 C permettant d’identifier la valeur des biens et le montant annuel des amortissements pratiqués.
Scénario n°2 : Rapprochement de la fiscalité des LMNP avec celle de droit commun dans la catégorie des revenus fonciers afin d’éviter un point de fuite d’un régime à l’autre pour des motifs fiscaux tout en tenant compte des spécificités du LMNP et suppression de la faculté offerte aux LMNP de constater les amortissements pratiqués au moment de la cession ainsi que la convergence du montant de l’abattement forfaitaire du micro BIC applicable actuellement compris entre 50 et 71% vers celui du micro foncier qui est de 30%. L’abattement serait ramené à 40%.
Scénario n°3 et 4 : Eviter la coexistence de deux régimes distincts dont le plus favorable continue, par transformation de logements existants, à réduire l’offre locative de longue durée. Ceci, par une suppression du LMNP et de la faculté offerte aux anciens bailleurs de pratiquer un amortissement pour les logements neufs.
Conclusions
Ces conclusions ne sont qu’un document de travail et la décision de modifier le statut LMNP n’est pas encore prise. Il faut néanmoins tenir compte de ce risque de modification afin d’opter pour le bon type de location.
La location meublée est devenue au fil du temps, un excellent moyen pour à la fois se constituer un patrimoine, mais aussi pour se créer des revenus supplémentaires, peu ou pas fiscalisés.
Ce mode d’investissement/ de location, attire de plus en plus d’épargnants surtout qu’il porte sur le marché des résidences de services (résidences étudiantes, de tourisme, seniors ou Etablissement d’Hébergement pour Personnes Agées Dépendantes) ; ce qui leur garantie une certaine sécurité par rapport aux loyers, ces résidences étant gérées par des sociétés habilitées.
LMNP : sous quel dispositif ?
De manière générale, l’investisseur qui opte pour la location meublée, a le choix de la réaliser sous deux dispositifs :
Le statut de Loueur en Meublé Non Professionnel (LMNP)
Le statut de Loueur en Meublé Non Professionnel (LMNP) est un statut fiscal que la location meublée permet d’avoir. Il ne permet pas d’obtenir une réduction d’impôts, mais plutôt un traitement fiscal différent de celui appliqué aux revenus issus d’une location nue.
Ce statut est acquis dès lors que l’ensemble des revenus générés par la location n’excèdent pas le seuil de 32 900 euros. Grâce au LMNP, les investisseurs peuvent soit opter pour l’application d’un abattement de 50% sur les revenus locatifs générés ou pour une déduction des charges liées à celle-ci (on parle du régime du réel) :
les intérêts d’emprunts si acquisition à crédit
la taxe foncière
les honoraires versés à des tiers
les frais de travaux de réparation
les charges liées à l’amortissement du bien et du mobilier qui le garnit, etc.
Le LMNP Censi Bouvard
La loi Censi-Bouvard est un dispositif de défiscalisation applicable, sur option à toute personne réalisant de la location meublée. Il leur permet de réduire le montant de leur imposition d’un pourcentage du prix de revient du bien (le montant d’achat du bien HT, la TVA étant récupérable) : une réduction de 11% du prix de revient du bien étalée sur 9 ans.
Il vient en complément du statut de Loueur Meublé Non Professionnel (LMNP).
Outre la réduction d’impôts qu’il permet d’obtenir, le dispositif offre la possibilité d’acquérir plusieurs biens dans la limite de 300 000 € HT. Aussi, les déficits BIC non professionnels générés dans le cadre de la location meublée, peuvent être imputés sur les bénéfices provenant de l’ensemble des activités non professionnelles imposés dans la catégorie des BIC (sur les bénéfices réalisés au cours d’une même année et ce pendant 10 ans) et si le montant de cette est supérieure au montant de l’impôt à payer, elle peut être reportée sur 6 ans.
Le dispositif Censi Bouvard a été reconduit jusqu’au 31 Décembre 2017. Cependant, avec une modification majeure : le dispositif ne sera plus applicable aux résidences de tourisme sachant qu’avant la prorogation de ce dispositif, toutes les résidences de services (Ehpad, résidences de tourisme, résidences séniors, résidences étudiantes) étaient concernées.
Aux deux dispositifs abordés plus haut, s’ajoute, un troisième, intéressant à bien des égards : la loi Pinel suivi du LMNP.
Pinel et LMNP : comment cela fonctionne?
Traditionnellement, laloi Pinel est appliquée sur des biens neufs, dans le cadre d’une location nue, mais la grande nouveauté des locations meublées est désormais de combiner la loi Pinel au LMNP. Explications.
Ce montage patrimonial Pinel LMNP, qui en est encore à ses débuts, fait bénéficier à l’investisseur des avantages fiscaux de la loi Pinel et du LMNP.
Cela consiste pour l’investisseur à acquérir un bien au sein d’une résidence de services (une résidence seniors en particulier). L’investisseur devra donc signer avec le gestionnaire de la résidence, un bail civil. Ce bail offrira une garantie de loyer l’investisseur, le gestionnaire étant donc le locataire direct de l’investisseur.
Le gestionnaire justement, à son tour, procédera à la sous-location du bien en nu. De manière générale, les seniors occupant ces résidences, en font leur résidence principale, ce qui les rend de fait éligibles au dispositif Pinel. Ce montage aura donc pour conséquence de permettre à l’investisseur de bénéficier de la réduction d’impôt associée au Pinel.
Le bien, objet de l’acquisition doit être neuf, situé au sein d’une résidence seniors et doit avoir une valeur inférieure à 300 000€
L’investisseur doit prendre un engagement de location de, 6, 9 ou 12 ans tout en respectant un plafond de loyers et de ressources
La réduction d’impôt attachée à ce dispositif dépend fortement de la durée de location du bien. Ainsi, elle est de 12% pour 6 ans de location, 18% pour 9 ans et 21% pour 12 ans.
Si, au terme de la durée minimale de location, soit 6 ans ou au terme de la durée de location pour laquelle l’investisseur est engagé, le bien n’est plus occupé , l’investisseur pourra passer en location meublée par la signature d’un bail commercial avec le gestionnaire de la résidence.
Il acquiert le statut de loueur meublé non professionnel et pourra donc avoir tous les avantages liés à ce dispositif (revenus peu ou pas imposés, possibilité de déduction des charges et amortissement du bien).
Attention :
L’amortissement dans ce cas est calculé sur la valeur du bien au moment de la mise en location meublée.
Les montants de loyer pratiqués lorsque le bien est loué nu sont plafonné (selon le dispositif Pinel), donc nettement inférieurs à ceux appliqués dans le cas d’une location meublée.
Vers quels gestionnaires faut-il se tourner pour ce dispositif Pinel/LMNP?
Seuls quelques gestionnaires de résidences de services proposent et commercialisent ce dispositif Pinel LMNP. Il s’agit de Domitys et de Pierre & Vacances Immobilier via sa filiale les Senioriales.
Domitys
Domitys est le leader des gestionnaires de résidences seniors, filiale du groupe AEGIDE. Cette société a été créée il a plus de 15 ans et s’appuie sur l’expertise du groupe Nexity, promoteur immobilier. Elle gère une trentaine de résidences situées sur l’ensemble du territoire français.
Idéalement située, la résidence étudiante Hugo Parc se trouve à 2 stations de tramway de la gare Lyon Part-Dieu et à 2 km du centre ville.
Elle se trouve à proximité des pôles universitaires qui réunissent plus de 70 000 étudiants.
Composée de 105 logements répartis sur 7 étages, du studio au T3 au design épuré et équipés d’un mobilier fonctionnel, la résidence étudiante Hugo Parc s’adapte à la vie étudiante en offrant confort et convivialité à ses résidents grâce notamment aux larges espaces offerts dans ses parties communes:
un hall d’accueil avec réception,
une salle de fitness
un espace club
une salle de petit déjeuner
une laverie équipée
La résidence Hugo Parc est gérée par la SAS Global Exploitation, spécialisée dans la gestion et l’exploitation de résidences pour étudiants sous la marque commerciale Suitetudes. Elle gère 34 résidences en France, soit 3805 lots ce qui lui permet de s’imposer parmi les leaders d’un marché où il existe un déficit de 80 000 logements étudiants. Elle a été créée en 2004 et en 2015, son chiffre d’affaires culminait 14,3 millions d’euros pour un résultat net de 889 000 euros.
La situation géographique de la résidence Hugo Parc
La résidence Hugo Parc est située à Villeurbanne, une commune limitrophe de Lyon, métropole très appréciée des étudiants et 15ème ville la plus attractive d’Europe grâce à son dynamisme économique et son cadre de vie exceptionnel. La ville de Lyon compte 1,5 million d’habitants et se compose de 59 communes.
Fondue dans l’agglomération lyonnaise, Villeurbanne est la 2ème ville la plus peuplée du département du Rhône. Elle dispose d’un tissu économique riche et diversifié et se classe comme la 2ème ville de France où la taxe foncière est la plus basse.
Villeurbanne, c’est avant tout :
500 000 habitants dont 145 000 étudiants
de nombreux pôles de compétitivité (biotechnologies, recherche médicale, etc.)
une offre de formation importante avec des écoles de renommée
Autre gros avantage, la possibilité de rejoindre Paris en 2h.
Caractéristiques de la résidence Hugo Parc à Lyon
Enveloppe d’investissement comprise entre 77 000 et 194 000 euros
Surfaces des logements : de 18 à 44 m2.
Rentabilité : 3,9% (mobilier inclus) et 4% (hors mobilier).
Durée du bail : Bail meublé de 10 ans renouvelable par tacite reconduction
Autres informations Hugo Parc:
La résidence est livrée en VEFA (Vente en l’Etat Futur d’Achèvement) et est exploitée par Suit’Etudes qui gère les loyers générés.
Les loyers sont versés trimestriellement et peuvent varier de 2 934 à 7 534 euros par an.
Les travaux à la charge de l’investisseur sont : l’assurance de copropriété ; les gros travaux conformément aux articles 605 et 606 du code civil. En outre, l’investisseur aura à sa charge les frais de copropriété ainsi que les impôts fonciers.
Les principales raisons pour lesquelles il faut investir dans cette résidence :
La situation géographique : Villeurbanne, commune limitrophe de la ville de Lyon, 2ème pôle universitaire de France
Des enveloppes d’investissement accessibles et un prix immobilier au m2 inférieur au marché local de l’ancien
Investissement éligible en LMNP classique et en Censi Bouvard avec possibilité de récupération de la TVA.
L’EHPAD ORPEA située au Sud d’Avignon, au cœur d’un cadre verdoyant et à proximité de la clinique Lavarin . L’établissement EHPAD ORPEA le Centre du Lavarin est un établissement de Soins de Suite et de Rééducation Fonctionnelle. Dotée d’une capacité de 45 chambres ainsi que des espaces dédiés aux soins et au bien être, elle est très attentive à la qualité de soins et de la prise en charge.
Disposant de divers services (kinésithérapeute, psychologue, restaurants, salons de coiffure et d’esthétique, etc.) cette résidence offre un cadre de vie alliant convivialité, confort hôtelier et qualité des soins.
Orpéa est le gestionnaire de la résidence et veille à offrir les meilleures prestations en matière d’hébergement, de restauration ainsi qu’une bonne qualité du suivi médical et paramédical.
Caractéristiques de l’EHPAD ORPEA
La situation géographique
La résidence est située dans la ville provençale d’Avignon, sur la rive gauche du Rhône. Avignon est une ville classée au patrimoine mondial de l’UNESCO et offre de nombreuses possibilités de visites et d’animations. Avignon, c’est 90 300 habitants, accessible en train, en voiture et en TGV.
Descriptif du produit
La résidence ORPEA offre 80 lots de logements de 20 à 22 mètres carrés livrés enVEFA. Le montant d’investissement moyen est de 167 000 euros. La durée du bail est de 11 ans et 9 mois (bail meublé ce qui confère le statut de loueur meublé) renouvelable par tacite reconduction.
Les loyers sont versés trimestriellement.
L’investisseur aura à sa charge le renouvellement du mobilier tous les 9 ans ainsi que le paiement de la taxe foncière. Le gestionnaire aura la charge de l’assurance, l’entretien, les travaux, etc.
Autre infos Essentielles
Éligibilité: LMNP Classique, Censi-Bouvard avec récupération de TVA possible
Livraison: 4ème trimestre 2017
Rentabilité : 4,10% mobilier inclus et 4,2% hors mobilier
Pourquoi choisir cet EHPAD ?
Un emplacement idéal
Situé en plein cœur d’Avignon, la résidence se trouve à 10 mn à pie de la gare TGV et est à proximité de la clinique du Lavarin.
La qualité du gestionnaire
La résidence est gérée par ORPEA, groupe privé indépendant.
Se positionnant comme l’un des leaders européens de la prise en charge des dépendances avec 715 établissements, le groupe confirme aujourd’hui sa position sur un marché porteur.
Surtout, cela faisait longtemps (plus de 18 mois) qu’Orpea n’avait pas commercialisé un nouvel EHPAD dans ce budget (à partir de 166 000 euros HT).
Ce programme s’avère ainsi être une réelle opportunité à saisir qui ne restera pas disponible longtemps sur le marché. En effet, les caractéristiques propres à Orpea sont toujours d’actualité, à savoir :
Signature du bail avec la société mère
Article 605 et 606 à 100% à la charge du gestionnaire
Prise en charge par Orpea des intérêts intercalaires ou versement de pré-loyer avant la livraison du bien
De plus ce programme présente l’avantage d’avoir une taxe foncière très faible (200 euros). Or, c’est bien la seule charge qui revient à l’investisseur.
La qualité des prestations offertes
80 chambres tout confort et bien être, des espaces dédiés aux soins et à la convivialité, un suivi médical et paramédical assuré en permanence par des médecins et infirmiers, sont autant de services offerts aux résidents.
Résidence senior Domitys : Qu’est ce qu’elle propose ?
Réaliser un investissement en résidence de services (résidences étudiantes, séniors, EHPAD, etc..) est devenu un mode d’investissement très prisé par les épargnants du fait notamment qu’il soit moins contraignant et fiscalement intéressant.
En effet, il offre la possibilité d’opter soit pour le statut de loueur professionnel/non professionnel, soit de combiner ce statut au dispositif Censi-Bouvard ou encore investir dans le cadre du dispositif Pinel. Malgré ces avantages, les épargnants sont toujours à la recherche de moyens de diversifier leurs biens, souhaitent désormais trouver des biens aux emplacements, atypiques qui leur permettront de continuer à bénéficier d’avantages fiscaux.
S’inscrivant dans cette logique, le groupe Domitys, créé depuis 20 ans et disposant du statut de leader sur le marché desrésidences séniors, a créé sa première résidence à l’ile Maurice, une de plus, qui vient contribuer au développement du groupe à l’international ; groupe qui a totalisé en 2015, pas moins de 84 millions d’euros de chiffre d’affaires.
Rappelons que Domitys assure la promotion et la gestion de résidences seniors (résidences pour les personnes âgées encore autonomes) et son statut de leader sur ce marché inspire la confiance de la part des investisseurs, des banques mais aussi des personnes qui occupent ses logements. Investir donc dans une résidence senior Domitys, c’est pouvoir placer son épargne, préparer sa retraite, tout en se constituant un patrimoine.
Quel est l’intérêt d’investir à l’île Maurice ?
Un cadre de vie agréable
Acquérir un bien immobilier à l’île Maurice, c’est bénéficier d’un climat tropical et d’un cadre de vie des plus charmants et des plus agréables.
L’île Maurice est l’une des destinations préférées des français non seulement pour le climat mais pour tout le charme que porte l’île à travers sa culture.
Un investissement permettant une optimisation fiscale
Investir à l’île Maurice, c’est bien sûr contribuer au développement de l’économie et ainsi participer à sa croissance économique qui se situe déjà à 5%. L’île Maurice en plus de disposer d’une convention fiscale avec la France qui évite aux épargnants d’être doublement imposés, fait partie de ces états à la fiscalité particulièrement allégée : un taux unique de 15% pour l’impôt sur le revenu, l’impôt sur la société ; la non existence de l’ISF et une exonération de paiement d’impôt fonciers/ taxe foncière.
Somme toute, plusieurs éléments fiscaux qui si ils sont bien utilisés permettent d’optimiser la fiscalité.
Autre élément important, l’expansion que connaît le secteur immobilier à Maurice.
La possibilité d’investir résidence senior Domitys de trois manières différentes
Domitys offre à tous les investisseurs de la résidence située à Grand Baie, la possibilité de choisir d’investir d’une des trois façons suivantes :
Résidence principale
Cette option convient à des personnes qui font du bien leur résidence principale, et qui alternent leur retraite entre la France et l’Ile Maurice. Elle leur permet, en tant que propriétaires, lorsqu’ils ne l’occupent pas, de le confier à Domitys au moyen d’un mandat de gestion: Domitys se charge de trouver un locataire et le propriétaire se verra verser des loyers qui dépendront de la location effective du bien. Il n’aura alors à sa charge que les charges de copropriété.
Il faut savoir que le mandat de gestion offre de façon générale, entre 5,5% et 6% de rentabilité, nette de frais de services.
Achat au titre d’un investissement
Lorsque la chambre ou le studio acquis au sein de la résidence services sénior constitue un investissement, le propriétaire peut opter pour un mandat de gestion. Dans ce cas, il aura à sa charge, la taxe les frais de copropriété (15 €/ m2).
Signature d’un bail avec Domitys
Dans ce cas, l’investisseur signe un bail commercial avec Domitys qui de manière générale est d’une durée de 11 ans. Domitys se chargera, comme pour une location meublée, de s’occuper de la location du bien et de reverser aux propriétaires un loyer, que le bien soit occupé ou non.
Mandat de gestion : Pour un investisseur ayant une certaine appétence au risque, le mandat de gestion est plus adapté.
Le bail commercial est recommandé pour les investisseurs au profil de risque assez faible.
Lors d’un investissement en LMNP recourir à un cabinet comptable peut être très intéressant même si cela n’est en aucun cas obligatoire. Il faut distinguer le cas où l’investisseur opte pour le régime Micro BIC des cas où le choix de l‘acheteur se porte sur le régime LMNP Classique ou Censi-Bouvard.
En Micro BIC, l’avantage, outre l’abattement de 50% sur les recettes, est une comptabilité allégée. Dans ces conditions, opter pour un cabinet comptable n’est pas nécessaire.
CGA LMNP
La mission d’un cabinet comptable en LMNP :
Lorsque l’investisseur opte pour le régime LMNP Classique ou le régime Censi-Bouvard, avoir recours à un cabinet comptable est fortement recommandé.
Afin de pouvoir bénéficier le l’amortissement comptable du bien (hors valeur du terrain) via le régime LMNP Classique, ou de la réduction d’impôt du régime Censi-Bouvard, il est tout d’abord nécessaire d’être enregistré au RCS (registre du commerce et des sociétés) et de créer son activité de loueur en meublé non professionnel.
Recourir à un CGA LMNP permet à l’investisseur d’éviter ces longueurs administratives et de s’assurer que tout soit réalisé en bonne et due forme.
Ensuite, en ce qui concerne la récupération de la TVA qui intervient en moyenne 4 mois après la mise en location du bien meublé, lors d’une acquisition sur le marché du neuf, le comptable s’en occupe pour le compte de l’investisseur. Cela fait partie de la mission du comptable de s’assurer que le centre des impôts de l’investisseur afait le nécessaire en restituant la totalité de la TVA liée à l’acquisition du bien en question.
Enfin chaque année, tout propriétaire d’une résidence de services n’ayant pas opté pour le régime micro BIC, doit réaliser sa déclaration d’impôt spécifique BIC, soit la déclaration numéro 2031. Cette déclaration est nettement plus complexe que la déclaration de revenus fonciers 2044 puisque l’amortissement du bien est à prendre en compte. Dans ces conditions, afin d’optimiser l’opération fiscalement parlant ainsi qu’afin de s’alléger de toute déclaration, avoir recours à un cabinet comptable est fortement conseillé.
Les avantages liés aux cabinets comptables adhérents à un CGA :
Tout d’abord, il faut savoir que tout bénéfice BIC pour une entité n’ayant pas recours à un centre de gestion agréé, sera majoré de 25%. Compte tenu de l’amortissement en LMNP Classique, il est rare qu’il y ait fiscalement parlant un bénéfice industriel et commercial. En revanche, tout investisseur en Censi-Bouvard aura un bénéfice industriel et commercial. Ce dernier aura alors intérêt de recourir à un centre de gestion agrée afin d’éviter cette majoration de 25%.
De plus avec un CGA LMNP, 2/3 de la somme annuelle payée au cabinet comptable, vient en réduction d’impôt ce qui n’est pas le cas pour les autres cabinets comptables. Le tiers restant du coût du CGA LMNP vient lui s’ajouter aux charges (Taxe Foncière, Amortissement, intérêts d’emprunt). Enfin, en cas de redressement fiscal de l’investisseur, le FISC ne peut revenir que 2 années en arrière au lieu de 3 dès lors que l’investisseur a eu recours à un centre de gestion agrée (CGA).
Le groupe Korian-Médica est né le 18 mars 2014, suite à une fusion entre les deux sociétés. La fusion Korian-Medica a permis au groupe de devenir la première entreprise européenne des maisons de retraite en Europe. Le président actuel du groupe Korian-Médica est Christian Chautard.
Le Groupe détient 40 000 collaborateurs qui sont répartis sur 600 établissements. Korian-Médica a pour principal objectif de proposer des services complémentaires adaptés aux quadragénaires. En effet, le groupe offre plus de 500 maisons de retraite, 89 cliniques spécialisées et 51 résidences services ainsi que des soins à domicile.
Ce groupe européen réalise une grande partie de son activité hors de la France. En effet, 40% de son chiffre d’affaires est réalisé en Europe, ce qui permet au Groupe de disposer des potentiels économiques et démographiques européens. Korian-Médica dispose de plusieurs établissements en Europe dont 361 en France, 124 en Allemagne, 59 en Italie et 49 en Belgique. Le groupe se développe généralement dans les villes.
Actualité du Groupe Korian
Nouveauté au sein du marché, le groupe a décidé de nommer Sophie Boissard en tant que directrice générale qui prendra ses fonctions le 26 janvier prochain. La future directrice devra mettre en œuvre la stratégie de croissance du groupe, leader européen du Bien Vieillir.
De plus, elle aura pour objectif de renforcer les structures de management et d’accélérer la croissance de nouvelles offres tout en mobilisant l’efficacité des équipes sur la qualité au service des résidents et de leurs familles.
L’arrivée de Sophie Boissard sera vertueuse puisque celle-ci est de culture française et allemande, qui a précédemment occupée de nombreux postes à responsabilité.
Pour poursuivre dans sa dynamique, le groupe Korian-Médica a acquis une société allemande Casa Reha. Le groupe a financé cette acquisition par le biais de sa trésorerie qui a été renforcée en décembre avec un placement privé de droit allemand « Schuldscheindarlehen » pour un montant de 185,5 millions d’euros. Il s’avère que la maturité moyenne est de 6,1 années, suivi d’un taux final compris entre 2% et 2,5% en fonction des maturités.
De plus, cette fusion permet au groupe de franchir un cap historique en Allemagne. En effet, dans la mesure où le groupe détient 124 de ses 361 établissements en Allemagne, cette fusion ne pourra que renforcer son activité en hors de l’hexagone.
Les conséquences de cette fusion et la venue de la nouvelle directrice générale ne pourront qu’être bénéfique au groupe déjà leader européen desEHPAD en Europe.
Appelez-Nous directement
01 83 62 92 69
Faites-Nous confiance !
Nos experts vous accompagnent gratuitement dans votre processus d’Investissement en LMNP
Appelez-Nous directement
01 83 62 92 69
Faites-Nous confiance !
Nos experts vous accompagnent gratuitement dans votre processus d’Investissement en LMNP

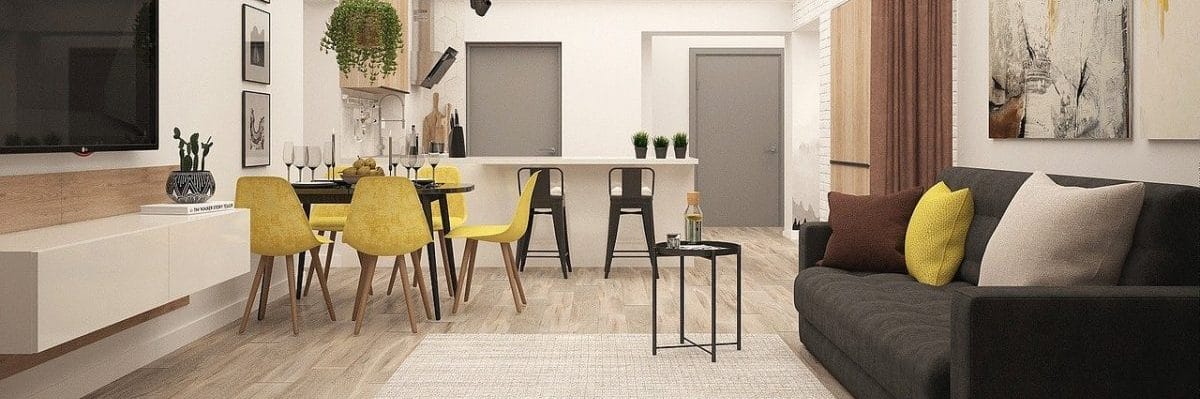

 Lors de l’acquisition d’une résidence gérée, il convient en priorité d’analyser la solidité du gestionnaire de la résidence en question. Tout le risque ou la réussite d’un investissement en résidence gérée relèvera de la solidité financière du gestionnaire et de la qualité du bail commercial signé entre les deux parties.
Ainsi, le secteur des EHPAD offre actuellement les meilleurs garantis. En effet, le secteur de la santé est une réponse stratégique à la crise actuelle.
De plus, les loyers que perçoivent les gestionnaires en EHPAD sont en parti financés par l’Etat contrairement aux autres résidences de service. De plus, le secteur de l’EHPAD se base sur des données démographiques incontestables, les personnes âgées de plus de 85 ans seront multipliés par 2 d’ici 30 ans.
Une fois avoir sélectionné le secteur de résidence gérée, il convient d’analyser le bail commercial proposé par le gestionnaire.
Par exemple, ORPEA qui est le plus gros gestionnaire d’EHPAD avec plus de 1 000 résidences en exploitation et près de 4 Milliards de Chiffre d’Affaires, prend toujours à sa charge dans les baux commerciaux qu’il propose :
 En vue de préparer votre retraite, vous avez sûrement déjà songé à investir dans une résidence gérée. Sachez que cette opération requiert la mobilisation de nombreuses compétences fiscales et immobilières.
D’où la nécessité de contacter un expert en acquisition et en revente LMNP. En visitant la plateforme investissement LMNP, vous ferez de belles rencontres avec des professionnels aguerris.
Louis Legasse, fondateur de la plate-forme, peut vous guider dans les démarches administratives à effectuer pour bénéficier du statut LMNP. Il vous mettra en contact avec des gestionnaires de différents secteurs (résidence tourisme, résidence étudiante, EHPAD, etc.). Il vous suffit de composer le 01 83 62 92 69 pour consulter un expert.
Si vous ne savez pas quel régime fiscal (réel simplifié ou micro-BIC) vous convient le mieux, un expert du site investissement-lmnp.fr vous aidera dans la démarche. Il y aura une étude approfondie de votre dossier et une situation vous sera proposée.
De nombreux programmes LMNP sont disponibles sur investissement-lmnp.fr. Ils ont été sélectionnés parmi les meilleures offres du marché. En indiquant le titre d’un programme spécifique, le nom d’un gestionnaire ou le type de résidence recherchée sur la barre de recherche, vous pourrez facilement trier les résultats.
Cependant, il est préférable de